şahıs şirketi kurmanın adımları ve avantajları
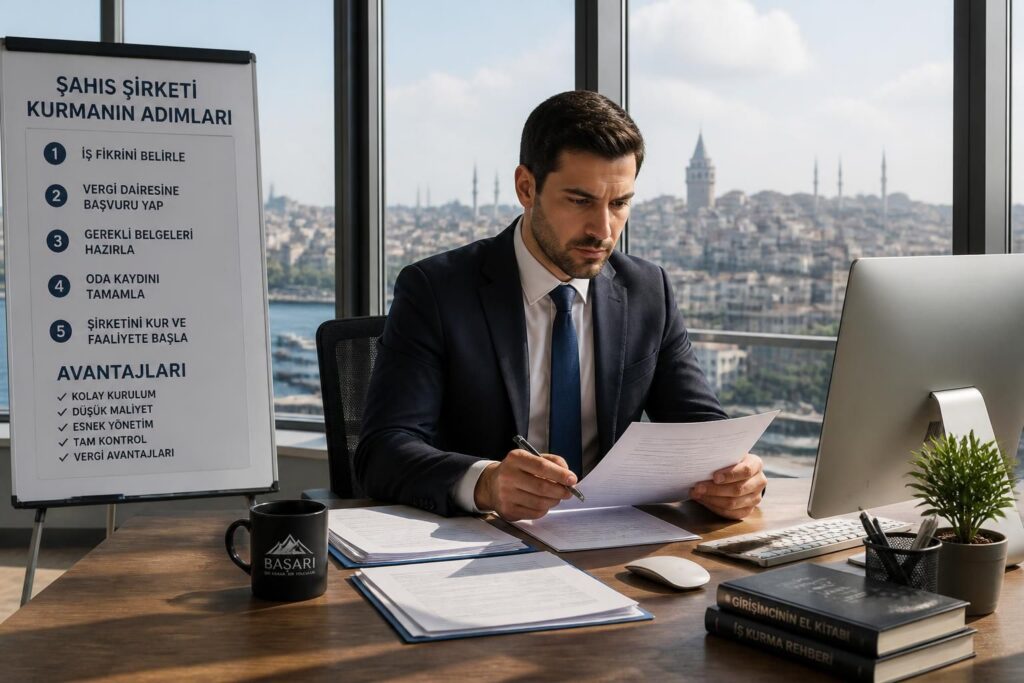
Şahıs Şirketi Kurmanın Temel Aşamaları ve Gerekli Belgeler
Şahıs şirketi, en basit ve hızlı şirket kurma modellerinden biridir. 2026 yılında şahıs şirketi kurulumu, özellikle yeni girişimciler ve freelance çalışanlar arasında oldukça popülerdir. Bu şirket türünün tercih edilmesinde en önemli faktörlerden biri, düşük kuruluş maliyetleri ve sade yapı olmasıdır. Şahıs şirketi kurulumu, doğru adımlar izlendiğinde ve gerekli belgeler tamamlandığında birkaç gün içinde tamamlanabilir.
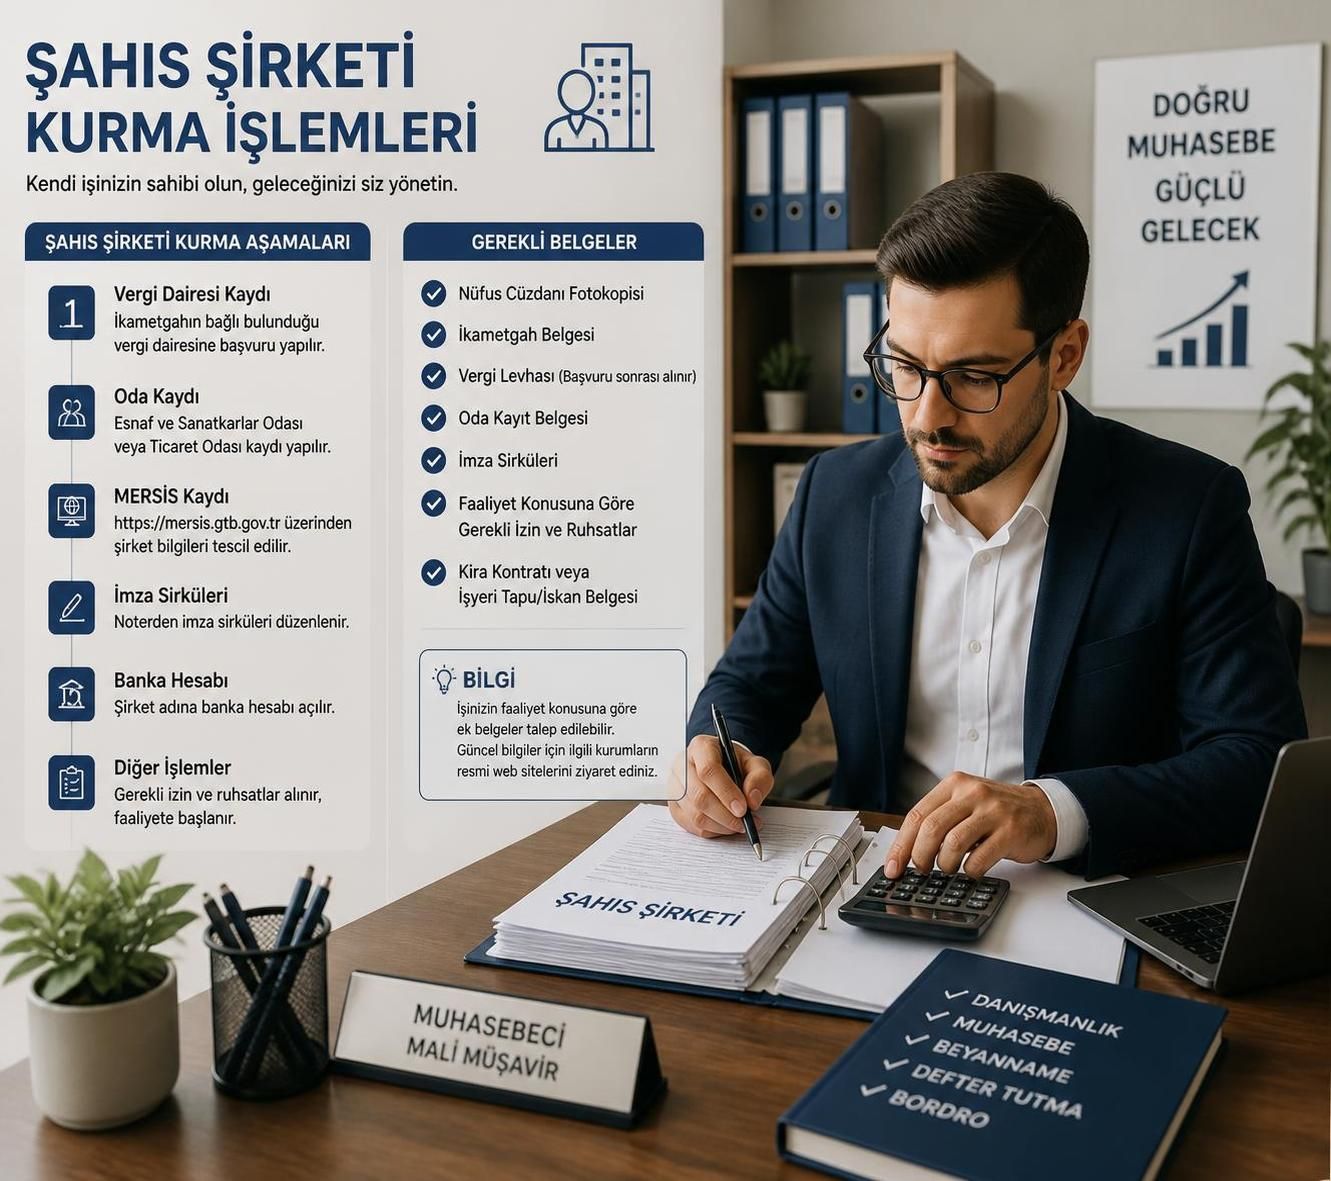
Şahıs şirketi kurulumu adımları, sürecin hızlı ve sorunsuz ilerlemesi için mil taşları gibidir. İlk olarak, vergi dairesine başvurarak vergi numarası almak ve işe başlama bildirimi yapmak zorunludur. Bu işlem sırasında kurucunun kimlik bilgileri, ikametgah adresi ve faaliyet konusu gibi detaylar talep edilir. İşyeri açılışı için kira kontratı ya da evden çalışmaya yönelik ikametgah belgesi sunulmalıdır.
Kuruluş aşamasında dikkat edilmesi gereken diğer önemli bir husus ise odalara kayıt işlemleridir. İş faaliyet türüne bağlı olarak Esnaf ve Sanatkarlar Odası ya da Ticaret Odası’na kaydınızı yaptırmanız gerekebilir. Örneğin, perakende satış yapan bir işletmenin bu odalara üye olması zorunludur. Şirket için Ticaret Sicil Gazetesi’nde ilan genellikle gerekli olmazken, işletme adının tescili gibi özel durumlarda bu adım eklenebilir.
Bağ-Kur kaydı şahıs şirketi kurulumunun vazgeçilmez aşamalarından biridir. Gelir Vergisi mükellefi olan her şahıs şirketi sahibi, zorunlu olarak 4/b kapsamında Bağ-Kur primlerini ödemelidir. Bağ-Kur işlemleri vergi dairesine kayıt yapıldıktan sonra otomatik başlatılır ancak primlerin düzenli takibi ve ödemesi işletmenin devamlılığı açısından kritik önem taşır.
Fiziki mağaza veya perakende hizmeti veren işletmeler için yeni nesil ödeme kaydedici cihaz (ÖKC) ya da yazar kasa temini zorunludur. Bu cihazlar, yasal muhasebe ve vergi kontrolü süreçlerini kolaylaştırır. Ayrıca, şirket kuruluşundan sonra yasal defterlerin (işletme defteri veya bilanço defteri) noterden tasdik ettirilmesi gerekmektedir. Her iki defter türünün tercih edilmesi, şirketin yıllık ticari hacmi ve işletme yapısına bağlıdır.
- Vergi dairesinden işe başlama bildirimi ve vergi numarası alınması
- İşyeri veya ikametgah adresinin belgeye bağlanması
- Esnaf/Sanatkarlar Odası veya Ticaret Odasına kayıt
- Bağ-Kur prim kaydının yaptırılması
- Yazar kasa temini ve kullanımı (perakende satış varsa)
- Yasal defterlerin tasdiki ve düzenli belge yönetimi
Bu adımlar ve belgelerle ilgili detaylı bilgi almak isteyenler için şahıs şirketi kurma rehberi kapsamlı bir kaynak sunmaktadır.
Şahıs Şirketi Kurmanın Avantajları ve Ticari Faaliyet İçin Sağladığı Kolaylıklar
Şahıs şirketi, özellikle esnek ve hızlı şirket kuruluşu isteyenler için ideal bir yapıdır. 2026 yılında ticari faaliyet alanında girişimcilerin en çok tercih ettiği şirket modeli olarak öne çıkmaktadır. Bu durumun temelinde şahıs şirketinin sağladığı çeşitli avantajlar bulunmaktadır.
En belirgin avantajlardan biri, kuruluş maliyetlerinin diğer şirket türlerine göre oldukça düşük olmasıdır. Limited veya anonim şirket kurmaya kıyasla noter masrafları, mali müşavir ücretleri ve oda kayıt bedelleri çok daha aza indirgenir. Ayrıca işlemlerin hızlı tamamlanması, şahıs şirketi kurulumu sürecini hem pratik hem ekonomik hale getirir.
Öte yandan, yönetim açısından da şahıs şirketleri büyük kolaylıklar sağlar. Tek kişilik yapısı, karar alma mekanizmalarını hızlandırır ve ortaklık anlaşmazlıkları gibi sorunların önüne geçer. Bu esneklik, hızlı piyasaya giriş ve ani stratejik kararlar alma imkanı sunar. İşletme sahibi, şirketin tüm finansal ve operasyonel kontrolünü elinde tutar.
Vergisel açıdan bakıldığında, düşük gelir aralıklarında şahıs şirketi kurmanın avantajları ön plana çıkar. Gelir vergisi dilimleri sayesinde, özellikle başlangıç aşamasındaki işletmeler daha hafif vergi yükü altındadır. Bu yapı, küçük ölçekli esnaf ve serbest meslek erbabına önemli bir avantaj sağlar. Ancak kazanç arttıkça, vergi avantajları esneklik kaybı yaşamaya başlayabilir.
Şahıs şirketinin kapanışının da diğer şirket türlerine göre daha pratik olması, herhangi bir problem durumunda işten kolayca çekilme fırsatı verir. Bu da yüksek riskli işlerde girişimcilerin tercih nedenlerinden biridir.
Aşağıda 2026 yılı itibarıyla şahıs şirketinin avantajlarını tablo halinde görebilirsiniz:
| Avantajları | Açıklama |
|---|---|
| Düşük Kuruluş Maliyeti | Limited ve anonim şirketlere kıyasla belirtici ölçüde daha az noter ve danışmanlık masrafı. |
| Hızlı Kuruluş Süreci | Bürokratik işlemlerin hızlı tamamlanması sayesinde kısa sürede faaliyete başlanabilir. |
| Esnek Yönetim | Tek kişi olması nedeniyle karar alma ve değişiklik süreçleri kolay ve hızlıdır. |
| Vergisel Avantajlar (Başlangıç Aşaması) | Düşük gelirlerde daha avantajlı gelir vergisi oranları uygulanır. |
| Kapanış Kolaylığı | İşletmenin kapatılması süreci basit ve ekonomik olarak yük getirmez. |
Bu avantajlar sayesinde, şahıs şirketi özellikle havayolu taşımacılığı yapan küçük işletmelerden e-ticaret satıcılarına kadar geniş bir yelpazede tercih edilmektedir. Ayrıntılı avantajlar için 2026 Türkiye’de şahıs şirketi avantajları sayfasını inceleyebilirsiniz.
2026 Yılında Şahıs Şirketinin Vergisel Yükümlülükleri: Gelir Vergisi, KDV ve Geçici Vergi
Vergi mevzuatı, 2026 yılında da şahıs şirketleri için belirgin kurallar ile şekillenmiştir. Şahıs şirketi sahibi olarak ticari faaliyette bulunurken, gelir vergisi, KDV, geçici vergi ve çeşitli stopaj yükümlülüklerine hakim olmak önemlidir.
Gelir Vergisi açısından şahıs şirketleri, artan oranlı tarifeye tabi olup, yıllık kazançlarına göre farklı vergi dilimlerinde vergi ödemek durumundadır. Kazanç arttıkça vergi oranı yükseldiği için işletmenin vergi planlamasını önceden yapmak kritik hale gelir. Bu kapsamda işletme hesabı veya bilanço esasına göre defter tutma tercihine göre muhasebe işlemleri de değişir.
KDV yükümlülüğü ise şahıs şirketlerinin en sık karşılaştığı vergilerden biridir. Perakendecilik, hizmet sektörü veya satış faaliyetleri yürüten firmaların, satılan mallar ve hizmetler üzerinden KDV tahsil etmeleri ve alışlarında ödedikleri KDV’yi mahsup etmeleri gerekmektedir. KDV beyanları aylık dönemde yapılır ve ödemeler izleyen ayın sonuna kadar tamamlanmalıdır.
Geçici vergi ise şahıs şirketlerinin dört dönemlik beyanname verdiği ve gelir vergisine mahsup edilen önemli bir ön vergidir. 2026 yılında dönemlerin son beyan ve ödeme tarihlerine uymak ceza riskinden kaçınmak için elzemdir.
Vergisel yükümlülükler ile ilgili detaylı takvim ve hesaplama yöntemlerine şahıs şirketi vergi yükümlülükleri rehberi adresinden ulaşabilirsiniz.
| Vergi Türü | Beyanname ve Ödeme Dönemi | Açıklama |
|---|---|---|
| Gelir Vergisi | Yıllık, Mart sonuna kadar | Artan oranlı gelir vergisi, iki taksit halinde ödenir. |
| KDV | Aylık, izleyen ayın 28’ine kadar | Mal ve hizmet satışlarından alınan katma değer vergisi. |
| Geçici Vergi | 3 aylık dönemler, belirlenen tarihlerde | Gelir vergisine mahsup edilen ön vergi. |
Şahıs şirketinin vergisel sorumluluklarının eksiksiz yerine getirilmesi, işletmenin uzun vadeli başarısı için kritik bir unsurdur. Mali müşavirler ve muhasebecilerden destek almak, hukuki sorunları önleyerek yükümlülüklerin doğru ve zamanında yapılmasını sağlar.
İşletme Açma Sürecinde Dikkat Edilmesi Gereken Önemli Hususlar
Şahıs şirketi kurma sürecinde sadece resmi işlemler değil, ticari faaliyet ve günlük operasyonlar açısından da bazı kritik noktalar göz önünde bulundurulmalıdır. Bu unsurlar, iş kurma sürecinin sorunsuz ilerlemesi ve şirketin sürdürülebilir büyüme yakalayabilmesi açısından önemlidir.
İlk olarak, şirket isminin seçimi ve kullanım hakkı konusu öne çıkar. İşletme adı tescili Ticaret Sicil Müdürlüğü’nde yapılabilir, ancak şahıs şirketleri genellikle kendi isimlerini kullanırlar. Farklı bir işletme adı kullanmak istenirse, mutlaka tescil işlemi tamamlanmalıdır. Aksi takdirde hukuki sorunlar doğabilir.
İşletme defteri tutma esasının doğru belirlenmesi, muhasebe işlemlerinin daha sade ya da karmaşık olmasını belirler. Küçük ve orta ölçekli ticaretle uğraşanlar genellikle işletme hesabı esasına göre kayıt tutarken, gelir ve giderleri daha detaylı takip etmek isteyenler bilanço esasına geçebilir.
Evden ticari faaliyet yürütmek isteyenler de şahıs şirketi kurabilirler. Bu durumda ikametgah adresi işyeri adresi olarak kullanılabilir. Ancak evden iş yaparken kira stopajı, KDV ve diğer vergisel yükümlülüklerin doğru hesaplanması gerekir.
Şirket açmanın en kritik noktalarından biri de mali müşavir veya vergi danışmanı ile işbirliği kurmaktır. Uzman bir mali müşavir, sadece belgelerin hazırlanması ve vergi beyanlarının yapılması değil, aynı zamanda vergi avantajlarının maksimize edilmesinde de yardımcı olur.
Şirket açma ve yönetim sürecinde sıklıkla sorulan bazı sorulara yanıt almak için şahıs şirketi maliyeti ve süreçleri rehberi‘ni incelemek faydalı olacaktır.
Şahıs Şirketinde Dijitalleşme ve 2026’da Yeni Nesil Vergi Uygulamaları
Dijitalleşme ve teknolojinin yaygınlaşması, vergi ve muhasebe işlemlerini de şekillendirirken şahıs şirketleri için yeni zorunluluklar ortaya çıkarmıştır. 2026 yılında e-Fatura, e-Arşiv Fatura ve e-Defter uygulamaları, şirketlerin vergi yükümlülüklerini elektronik ortamda yerine getirmesinde öncelikli hale gelmiştir.
e-Fatura sistemi belirli ciro sınırları olan şahıs şirketleri için artık zorunlu hale gelmiştir. Bu sayede faturalar elektronik ortamda hazırlanır, iletilir ve saklanır. e-Arşiv fatura ise e-Fatura kapsamında olmayan müşterilere düzenlenen elektronik faturalardır. Bu uygulamalar, tedarik zinciri ve müşteri ilişkileri yönetiminde hız ve doğruluk sağlar.
Bilanço esasına göre defter tutan şahıs şirketleri için e-Defter kullanımı zorunludur. Bu uygulama, yevmiye defteri ve defter-i kebirin elektronik ortamda dijital olarak düzenlenmesini ve Gelir İdaresi Başkanlığı’na elektronik olarak gönderilmesini içerir. Bu sayede şirketler defter tasdik, saklama ve denetim süreçlerini kolaylaştırır.
İşletme hesabı esasına göre defter tutan mükellefler ise Defter Beyan Sistemi üzerinden defterlerini beyan etmek ve saklamak zorundadırlar. Bu sistem, defterlerin elektronik ortamda saklanmasını sağlayarak kayıt dışı ekonominin önüne geçilmesine katkı sağlar.
Yeni nesil dijital uygulamalarla ilgili detaylara ve nasıl kullanıldığına dair bilgileri şahıs şirketi kurma sonrası dijital uygulamalar başlığında bulabilirsiniz.