Sosyal medya üzerinden satış vergi işlemleri nasıl yapılır
Sosyal Medya Satış Vergisi: Satışın Niteliği Vergi Yükümlülüğünü Nasıl Belirler?
Instagram, TikTok veya başka bir sosyal ağ üzerinden ürün satmak, satışın yalnızca mesajlaşma yoluyla yapılması nedeniyle vergi dışında kalmaz. Vergi değerlendirmesinde esas olan; ürünün nerede tanıtıldığı değil, faaliyetin düzenli biçimde yürütülüp yürütülmediği, gelir elde etme amacı taşıyıp taşımadığı ve ürünün kime ait olduğudur. Düzenli olarak ürün alıp satan, sipariş toplayan ve satışları tekrarlayan bir kişi bakımından vergi mükellefiyeti gündeme gelir.
Örneğin Zeynep, evindeki kullanılmayan bir montu sosyal medya hesabında bir kez satarsa bu işlem, tek başına sürekli ticari faaliyet yürüttüğünü göstermez. Buna karşılık farklı beden ve renklerde ürün tedarik edip her hafta yeni gönderiler yayımlıyor, siparişleri alıyor ve satıştan kazanç sağlıyorsa faaliyet artık süreklilik kazanır. Bu durumda sosyal medya hesabının kişisel görünmesi veya ödemelerin kişisel banka hesabına gelmesi, ticari niteliği ortadan kaldırmaz.
İkinci el eşya satışında da benzer bir ayrım yapılır. Kişinin kendi kullandığı telefonu, çantasını veya ev eşyasını arızi olarak satması ile ikinci el ürünleri alıp yeniden satmak üzere stoklaması aynı durum değildir. İkinci örnekte ürün alım-satımı organize bir faaliyete dönüşebileceğinden, işlem sıklığı, stok hareketleri, alış maliyetleri ve satış amacı birlikte değerlendirilmelidir.
Bu nedenle satışa başlamadan önce ürünün kaynağını ve faaliyetin kapsamını netleştirmek gerekir. Kendi ürettiğiniz ürünleri mi satacaksınız, başkasından aldığınız malları mı yeniden satışa sunacaksınız, yoksa yalnızca kişisel eşyalarınızı mı elden çıkaracaksınız? Bu sorular, uygulanabilecek vergisel çerçeveyi değiştirir. Genel e-ticaret başlangıç adımlarını öğrenmek isteyenler, e-ticaretin temel adımlarına ilişkin rehbere de göz atabilir.
Düzenli satış ile arızi satış arasındaki pratik fark
Vergi idaresi açısından tek bir ölçüt yerine faaliyetin bütünü önem taşır. Ürün tedariki, reklam verme, düzenli sipariş alma, paketleme ve kargo gönderme gibi aşamalar sistemli biçimde yürütülüyorsa ticari faaliyet göstergeleri güçlenir. Örneğin ayda bir kez kişisel eşyasını satan biriyle, her gün canlı yayın açıp ürün tanıtan ve stok yenileyen satıcı aynı şekilde değerlendirilmez.
Elif’in el yapımı seramik fincanlarını sosyal medya üzerinden satmaya başladığını düşünelim. İlk aşamada birkaç sipariş almasıyla birlikte üretim miktarı, kullanılan ekipman, satış kanalları ve yıllık hasılat gibi bilgileri kaydetmesi yararlı olur. Siparişler devamlı hâle geldiğinde “küçük çaplı olduğu için kayıt gerekmez” varsayımıyla hareket etmek yerine, faaliyetin hangi mükellefiyet ve istisna hükümlerine girdiğini mali müşavirle değerlendirmelidir.
Sosyal medya satış vergisi konusunda güvenli başlangıç, faaliyetin kişisel satış mı yoksa kazanç amacı taşıyan düzenli ticaret mi olduğunu doğru sınıflandırmaktır. Bu ayrım doğru yapılırsa sonraki adımlarda şirket türü, belge düzeni ve beyan takvimi daha isabetli planlanır.
İnternet Üzerinden Satış Vergisi ve Şirket Kuruluşu Seçenekleri
Düzenli satış faaliyeti yürütecek kişiler için şirket veya uygun mükellefiyet yapısının belirlenmesi, yalnızca resmî bir işlem değildir; muhasebe, fatura, banka hesabı ve müşteri güvenini de etkiler. Başlangıç hacmi düşük olan bazı girişimciler şahıs şirketi kuruluşu seçeneğini değerlendirirken, ortaklı yapı kuracak veya daha geniş bir operasyon planlayacak işletmeler farklı şirket türlerini inceleyebilir. Seçim yapılırken yalnızca kuruluş maliyeti değil, aylık muhasebe giderleri, prim yükümlülükleri, faaliyet riski ve büyüme hedefi de hesaba katılmalıdır.
Şahıs işletmesi kuruluşunda genel olarak işe başlama bildirimi, faaliyet konusunun belirlenmesi, adres bilgilerinin sunulması ve vergi dairesi işlemleri gündeme gelir. Süreçte kullanılacak adres ev adresi olabilir; ancak kira sözleşmesi, işyeri niteliği ve faaliyetin koşulları ayrıca değerlendirilmelidir. Kuruluş sonrası vergi kaydı ve yoklama işlemleri tamamlanmadan satışları gelişigüzel biçimde büyütmek, belge ve kayıt düzeninde sorun çıkarabilir.
İnternet üzerinden satış vergisi, fiziksel mağaza satışlarından ayrı, bağımsız bir vergi türü değildir. Satışın niteliğine göre gelir veya kurumlar vergisi, KDV ve belge düzeni gibi yükümlülükler doğabilir. Satıcı pazar yeri kullanıyorsa komisyon, hizmet bedeli, reklam kesintisi ve platformun düzenlediği belgeler de muhasebe kayıtlarıyla karşılaştırılmalıdır. Pazar yerinin bazı bilgileri elektronik ortamda bildirmesi, satıcının kendi beyan sorumluluğunu ortadan kaldırmaz.
Satış başlamadan önce şu bilgileri bir araya getirmek, kuruluş ve muhasebe görüşmesini verimli hâle getirir:
- Ürün ve faaliyet tanımı: Üretim mi, al-sat mı, dijital hizmet mi yapılacağı açıkça yazılmalıdır.
- Satış kanalları: Instagram, kendi internet sitesi ve pazar yerleri ayrı ayrı belirtilmelidir.
- Beklenen işlem hacmi: Aylık sipariş, ortalama sepet tutarı ve iade oranı tahmin edilmelidir.
- Ürün maliyetleri: Tedarik, ambalaj, kargo, komisyon ve reklam harcamaları belgeleriyle takip edilmelidir.
- Ödeme yöntemi: Banka, sanal POS ve platform tahsilatlarının hangi hesaplarda toplanacağı belirlenmelidir.
Faaliyetin kapsamı netleştikten sonra işletme türü seçimi daha sağlıklı yapılır. Örneğin haftada birkaç sipariş alan tek kişilik bir tasarım işi ile depo kiralayan, çalışan istihdam eden ve toptan ürün alan bir mağazanın ihtiyaçları aynı değildir. Şirket kurma ve e-ticarete geçiş adımlarını karşılaştırırken işletme kurulum aşamalarını açıklayan bu kaynaktan yararlanılabilir.
Küçük ölçekli üretimde istisna ihtimalini kontrol etmek
Evde üretilen el işi ürünler veya bazı ev yapımı mallar için kanunda belirli şartlarla esnaf muaflığı düzenlenmiştir. Ancak bu imkân her çevrim içi satıcıya otomatik olarak uygulanmaz. Üretim biçimi, kullanılan makineler, satışın hangi kanallardan yapıldığı, yıllık hasılat sınırı ve tahsilatın banka hesabı üzerinden yürütülmesi gibi koşullar birlikte kontrol edilmelidir.
Önceki yıllara ait bir parasal sınırı bugünün ölçütü gibi kullanmak risklidir; eşikler ve uygulama koşulları dönemsel olarak değişebilir. 2024 için anılan bir tutar, 2026 yılında geçerli sınırın yerine kullanılamaz. Bu nedenle muafiyet belgesi veya istisna şartları, güncel mevzuat ve ilgili vergi dairesi uygulaması üzerinden doğrulanmalıdır. Şirket kurmadan önce istisnaya uygunluğu yazılı ve güncel bilgiyle teyit etmek, sonradan mükellefiyet ve ceza riskiyle karşılaşmamak açısından önemlidir.
Instagram Satış Vergisi, Fatura Düzeni ve KDV Hesaplama
Instagram’da ürün tanıtıp sipariş almak, fatura ve tüketici bilgilendirme yükümlülüklerini kendiliğinden kaldırmaz. Faaliyeti ticari nitelik taşıyan satıcı, mevzuata uygun belge düzeni kurmalı ve yaptığı işlemleri kayıt altına almalıdır. Instagram satış vergisi ifadesi çoğu zaman ayrı bir vergi türünü değil, platform üzerinden yürütülen ticari faaliyetin genel vergi kurallarına tabi olmasını anlatır.
Satışın ardından düzenlenecek belgenin türü; işletmenin mükellefiyet durumuna, müşterinin niteliğine ve yürürlükteki elektronik belge kurallarına göre belirlenir. Birçok işletme için e-fatura düzenleme veya e-arşiv fatura süreçleri gündeme gelir; ancak her satıcının aynı sisteme aynı koşullarda geçtiği varsayılmamalıdır. Güncel zorunluluklar, ciro ve faaliyet ölçütleri ile Gelir İdaresi düzenlemeleri üzerinden kontrol edilmelidir. Belgenin zamanında düzenlenmesi ve ürün adı, miktar, bedel ile vergi bilgilerinin doğru yazılması temel uygulama disiplinidir.
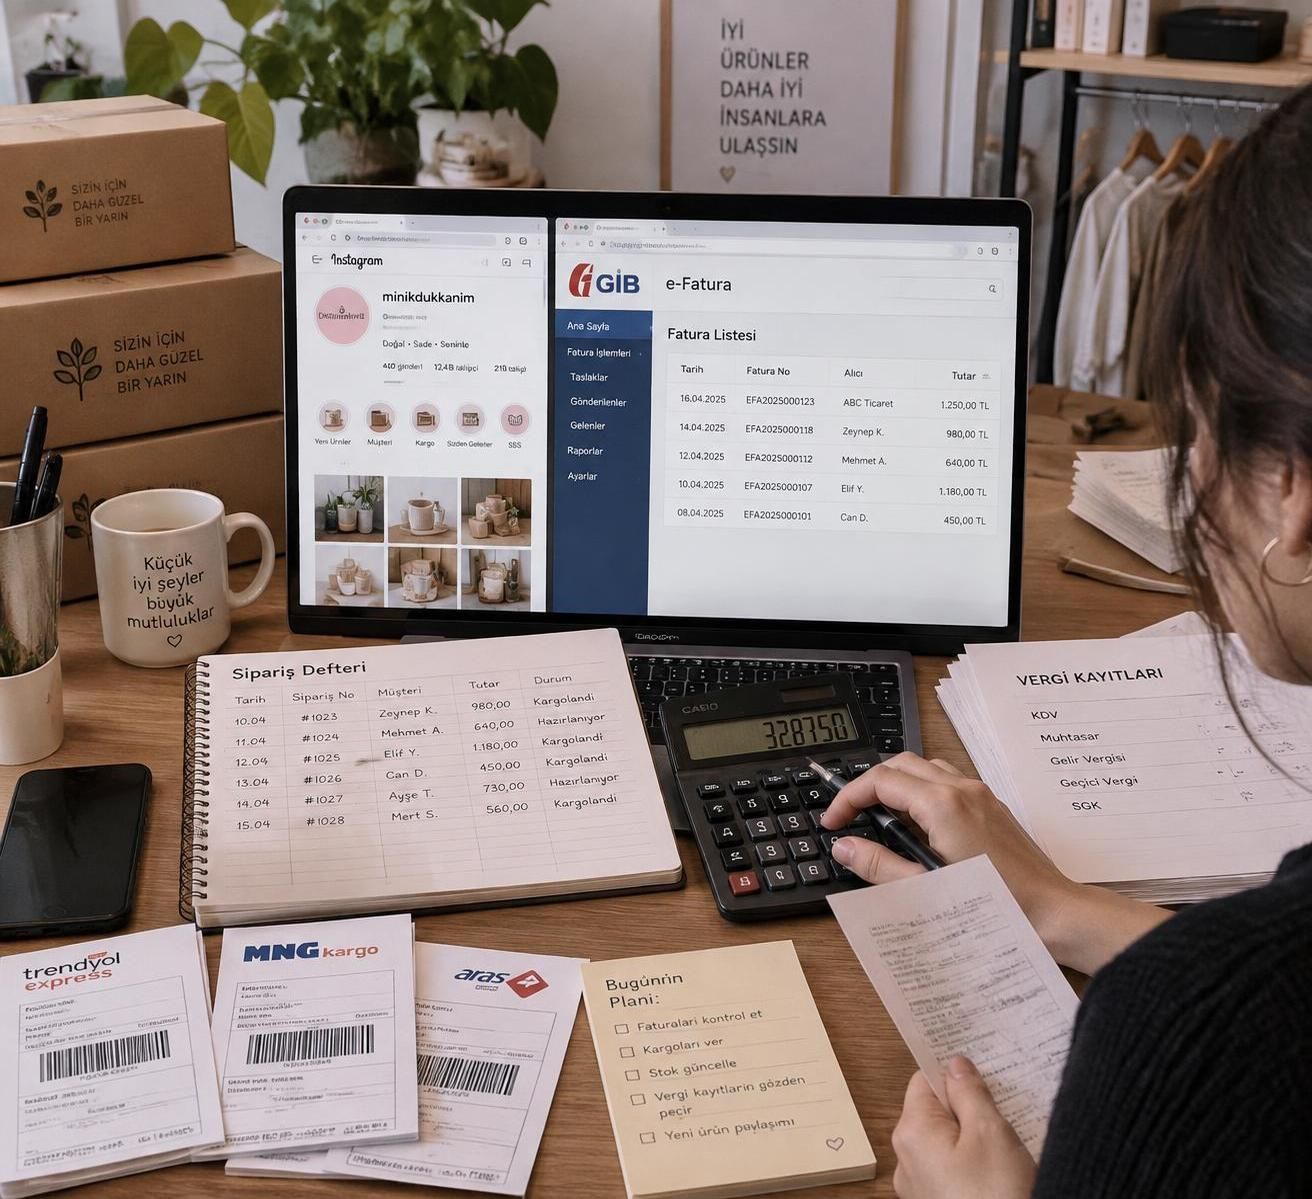
Örneğin Mert, Instagram üzerinden bez çanta satıyor ve siparişleri ödeme kuruluşu aracılığıyla alıyor. Sipariş tablosunda müşteri, ürün, satış tarihi, tahsil edilen tutar, iade ve kargo bilgilerini tutarsa platform ekstresiyle muhasebe kayıtlarını karşılaştırabilir. Yalnızca banka hesabına geçen net tutarı satış geliri sanmak hatalı olabilir; çünkü arada komisyon, kargo kesintisi veya reklam bedeli bulunabilir.
KDV hesaplama yapılırken ürün veya hizmet için geçerli oran esas alınır; tüm ürünlere tek bir oran uygulanacağı düşünülmemelidir. Satış bedelinin KDV dâhil mi yoksa hariç mi belirlendiği de önemlidir. Örneğin müşteriye gösterilen fiyatın nihai fiyat olması planlanıyorsa, işletme fiyatlandırmasını KDV, komisyon, paketleme ve kargo giderlerini dikkate alarak yapmalıdır. Aksi hâlde satış hacmi yükselse bile işlem başına gerçek kâr beklenenden düşük kalabilir.
| İşlem veya gider | Takip edilecek bilgi | Vergi ve operasyon açısından önemi |
|---|---|---|
| Ürün satışı | Satış tarihi, ürün, miktar ve tahsilat | Hasılat ve belge düzeninin doğru kurulmasını sağlar. |
| KDV | Ürüne uygulanacak oran ve fiyatın KDV dâhil olup olmadığı | Fiyatlandırma ve beyan hesaplarının tutarlı olmasına yardımcı olur. |
| Kargo tahsilatı | Müşteriden alınan tutar ve kargo firmasına ödenen bedel | Tahsil edilen kargo bedeli ile gerçek gider arasındaki farkın izlenmesini sağlar. |
| Platform komisyonu | Kesinti tutarı ve ilgili hizmet belgesi | Net banka tahsilatının satış hasılatıyla karıştırılmasını önler. |
| İade veya iptal | İade tarihi, bedel ve düzenlenen düzeltme belgeleri | Stok, gelir ve vergi kayıtlarının güncel kalmasına katkı verir. |
Kargoda müşteriden tahsil edilen bedel, kargo firmasına ödenen tutarla aynı değilse aradaki farkın niteliği ayrıca değerlendirilmelidir. Bu nedenle kargo ücretini satış kayıtlarından ayrı izlemek ve taşıma belgesiyle karşılaştırmak iyi bir uygulamadır. Sağlam fatura düzeni, yalnızca mevzuata uyum değil, gerçek kârlılığı ölçmenin de temelidir.
Sosyal Medya Gelirlerinin Vergilendirilmesi ve İçerik Üreticisi İstisnası
İçerik üreticilerinin reklam, sponsorluk, ücretli abonelik, canlı yayın hediyesi veya platform ödemelerinden elde ettiği gelirler, ürün satışından farklı bir vergi çerçevesinde değerlendirilebilir. Türkiye’de belirli dijital içerik ve hizmet gelirleri için Gelir Vergisi Kanunu kapsamında özel bir istisna yöntemi bulunmaktadır. Bu uygulamadan yararlanabilmek için yalnızca sosyal medya hesabına sahip olmak yeterli değildir; faaliyetin kanundaki kapsamla uyumlu olması ve başvuru ile tahsilat şartlarının yerine getirilmesi gerekir.
Uygun bulunan içerik üreticisinin vergi dairesinden istisna belgesi alması ve bu faaliyetle ilgili tahsilatları Türkiye’deki banka hesabı üzerinden yürütmesi beklenir. Banka, hesaba aktarılan ödemeler üzerinden mevzuatta belirlenen oranda kesinti yapabilir. Kesinti oranı ve istisna kapsamı için güncel düzenlemeler kontrol edilmeli; önceki yıllarda geçerli tutarlar 2026 yılına otomatik olarak taşınmamalıdır. Yıllık hasılatın ilgili yıl için belirlenen sınırı aşması hâlinde beyan ve vergileme biçimi değişebilir.
Örneğin Deniz, video platformundan reklam geliri alıyor ve markalarla ücretli içerik anlaşmaları yapıyor. Platform ödemesiyle sponsorlu çalışma bedelinin kaynağı farklı olsa da ikisi de faaliyetinin gelir haritasında değerlendirilmelidir. Anlaşma, ödeme dekontu ve varsa marka tarafından düzenlenen belgeler saklanmalı; gelirler yalnızca içerik üreticisinin kişisel harcamalarıyla karıştırılmadan izlenmelidir.
İstisna sistemi ile normal ticari faaliyet aynı şey değildir. Bir içerik üreticisi ayrıca fiziksel ürün alıp satıyorsa, bu satışların değerlendirilmesi içerik gelirinden ayrı yapılabilir. Örneğin yayınlarında kullandığı el yapımı takıları tanıtıp satmaya başlayan bir kişi, yalnızca içerik üreticisi istisnasına dayanarak ürün ticaretini de aynı kapsamda kabul etmemelidir. Faaliyetin her gelir kalemi kendi niteliğine göre ele alınmalıdır.
İçerik üreticileri için belge saklama düzeni de pratik önem taşır. Banka ekstresi, marka sözleşmesi, platform ödeme dökümü ve reklam kampanyası kayıtları düzenli klasörlenirse yıllık gelir kontrolü kolaylaşır. Gelir vergisi beyannamesi gerekip gerekmediği; istisna koşulları, yıllık toplam ve diğer gelirlerle birlikte değerlendirilmelidir. Gelir sınırının aşılması veya farklı gelir türlerinin bulunması durumunda, sadece banka kesintisine güvenmek yerine uzman görüşü alınmalıdır.
Bu konudaki uygulama ayrıntılarını karşılaştırmak isteyenler, influencer gelirleri ve istisna koşullarına ilişkin açıklamaları inceleyebilir. Ayrıca sosyal medya gelirlerinin vergi çerçevesini ele alan değerlendirme, gelir türleri arasındaki ayrımı anlamaya yardımcı olabilir. Bu kaynaklar genel bilgi sağlar; kişinin faaliyet yapısına uygulanacak sonuç güncel mevzuata göre belirlenmelidir.
Önemli karar noktası, içerik üretimi geliriyle ürün satışını birbirinden ayırıp her birini doğru kanaldan belgelemektir. Böylece istisna şartları korunurken, kapsam dışındaki satışların kayıt dışı kalması önlenir.
E-ticaret Vergi İşlemleri, Tüketici Hakları ve Günlük Kayıt Yönetimi
Vergi uyumlu satış, yalnızca vergi beyannamesi vermekten ibaret değildir. Sipariş öncesinde müşteriye ürünün temel özellikleri, toplam fiyatı, kargo bedeli, teslimat koşulları ve satıcı bilgileri açık biçimde sunulmalıdır. Mesafeli satışlarda ön bilgilendirme ve sözleşme süreçleri, kullanılan satış kanalına uygun şekilde düzenlenmelidir. Instagram’dan sipariş almak da tüketiciye bilgi verme sorumluluğunu ortadan kaldırmaz.
İade ve cayma hakkı bakımından ürünün niteliği ve satışın koşulları belirleyicidir. Mesafeli satışlarda tüketicinin genel olarak 14 günlük cayma hakkı bulunmakla birlikte kanunda belirli istisnalar yer alır; kişiye özel hazırlanan ürünler veya çabuk bozulabilen mallar bu istisnalara örnek olabilir. Satıcı, “iade kabul edilmez” şeklinde genel bir ifade yazarak tüketicinin zorunlu haklarını ortadan kaldıramaz. İade talebi geldiğinde ürünün durumu, kargo süreci, bedel iadesi ve ilgili belge düzeltmeleri birlikte takip edilmelidir.
Örneğin Selin, sosyal medya üzerinden kişiye özel isim baskılı kupa satıyor. Sipariş sayfasında üretim süresini, baskı onayını ve teslimat tahminini önceden açıklar; standart ürünle kişiye özel ürünü aynı iade koşuluna tabiymiş gibi sunmaz. Böyle bir bilgilendirme hem müşteri beklentisini yönetir hem de uyuşmazlık ihtimalini azaltır. Ürünün özel niteliği bulunması, her durumda otomatik olarak cayma hakkının dışında kaldığı anlamına gelmediği için koşullar güncel tüketici mevzuatına göre kontrol edilmelidir.
E-ticaret vergi işlemleri düzenli yürütüldüğünde sipariş, ödeme, fatura, kargo ve iade kayıtlarının birbirini doğrulaması gerekir. Bunun için her siparişe bir numara vermek ve aynı numarayı satış tablosunda, kargo kaydında ve muhasebe belgesinde kullanmak yararlı olur. Ay sonunda pazar yeri raporları, banka hareketleri ve fatura listeleri karşılaştırılırsa eksik tahsilat veya kayda alınmamış iade daha erken fark edilir.
Uygulanabilir bir aylık kontrol listesi şu başlıklardan oluşabilir:
- Siparişleri eşleştirin: Sosyal medya mesajları ve pazar yeri siparişlerini satış kayıtlarıyla karşılaştırın.
- Belgeleri kontrol edin: Her satış için gerekli belgenin doğru müşteri ve tutarla düzenlendiğini doğrulayın.
- KDV ve kesintileri inceleyin: Ürün oranlarını, platform komisyonlarını ve varsa stopaj kayıtlarını muhasebe verileriyle karşılaştırın.
- İadeleri kapatın: Para iadesi, stok hareketi ve belge düzeltmesinin aynı işlemle ilişkilendirildiğinden emin olun.
- Hasılatı takip edin: Muafiyet veya istisna şartlarına tabiyseniz yıl içindeki toplam geliri düzenli kontrol edin.
Kargo, paketleme ve platform komisyonu gibi giderler de doğru belgelerle izlenmelidir. Kargo ücretini müşteriye yansıtmak, bunun işletmenin gerçek gideriyle aynı tutarda olduğu anlamına gelmeyebilir. Benzer şekilde, satış tutarı platform tarafından komisyon düşüldükten sonra hesaba aktarılıyorsa, brüt satış tutarıyla net tahsilatı birbirine karıştırmamak gerekir.
Satış hacmi arttığında stok, sipariş ve iade işlemlerini tek kişinin mesaj kutusundan yönetmesi zorlaşabilir. Bu noktada stok takip yazılımı, muhasebe entegrasyonu veya dış kaynaklı lojistik hizmeti değerlendirilirken maliyet, işlem hacmi ve hata oranı karşılaştırılmalıdır. Sağlıklı operasyonun ölçüsü yalnızca daha çok sipariş almak değil, her siparişin parasal ve belgesel izini doğru tutmaktır.
Vergi uygulamaları faaliyet türüne ve yıl içinde değişebilen mevzuata bağlı olduğundan, işletme açılışında ve önemli bir büyüme aşamasında mali müşavirden güncel değerlendirme alınmalıdır. Özellikle ev üretimi istisnası, içerik üreticisi istisnası, KDV oranı ve elektronik belge zorunlulukları için eski internet yazılarını tek başına karar dayanağı yapmak doğru olmaz. Düzenli kayıt, açık müşteri bilgilendirmesi ve doğru mükellefiyet seçimi sosyal medya satışını sürdürülebilir bir ticari faaliyete dönüştürür.