E ticaret vergi levhası ücreti ne kadar ve nasıl hesaplanır
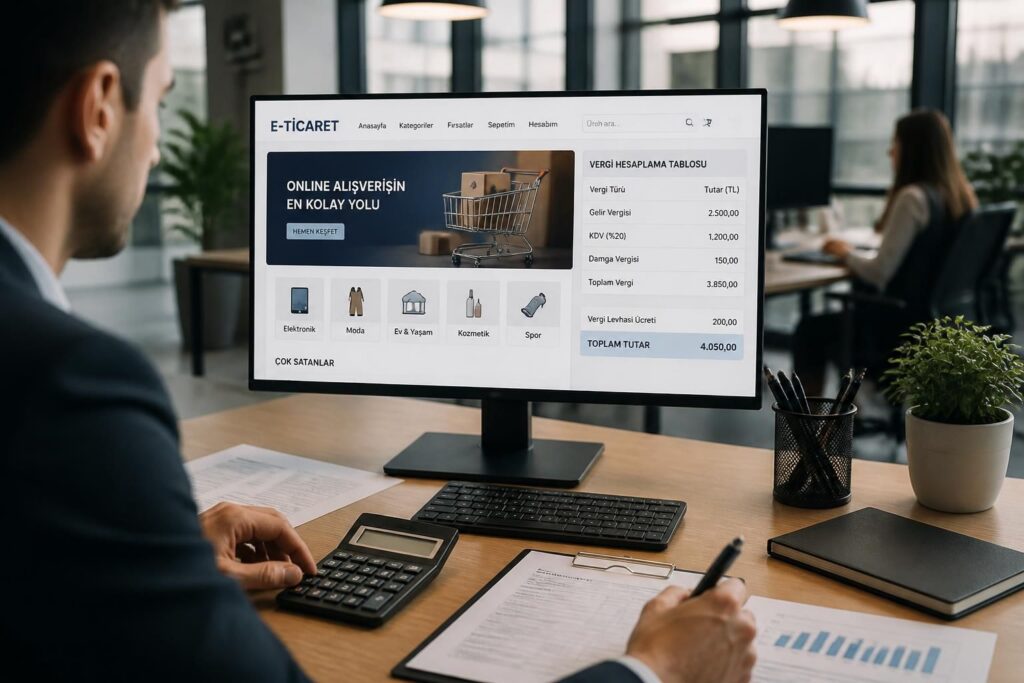
E-Ticaret Vergi Levhası Ücreti ve Hesaplama Yöntemleri
E-ticaret alanında faaliyet gösteren işletmeler için vergi levhası almak zorunlu bir unsurdur. Vergi levhası, bir işletmenin vergi mükellefi olduğunu ve vergi yükümlülüklerini yerine getirdiğini gösteren resmi belgedir. 2026 yılında e-ticaret sektörünün büyümesiyle birlikte, e ticaret vergi levhası ücreti ve buna bağlı vergi süreçleri de daha fazla önem kazanmıştır.
Vergi levhası ücreti, işletmenin türüne, faaliyet alanına ve vergi usulüne bağlı olarak değişiklik gösterebilir. Şahıs şirketi ya da limited şirket gibi farklı işletme türlerinde, vergi kaydı oluşturma ve vergi levhası alma süreçlerinde farklı maliyetler oluşur. Bu maliyetlerin belirlenmesinde en etkili unsur, işletmenin yıllık cirosu ve vergi matrahıdır. Vergi hesaplama sırasında, gelir vergisi, KDV gibi çeşitli vergi kalemleri göz önünde bulundurulur.
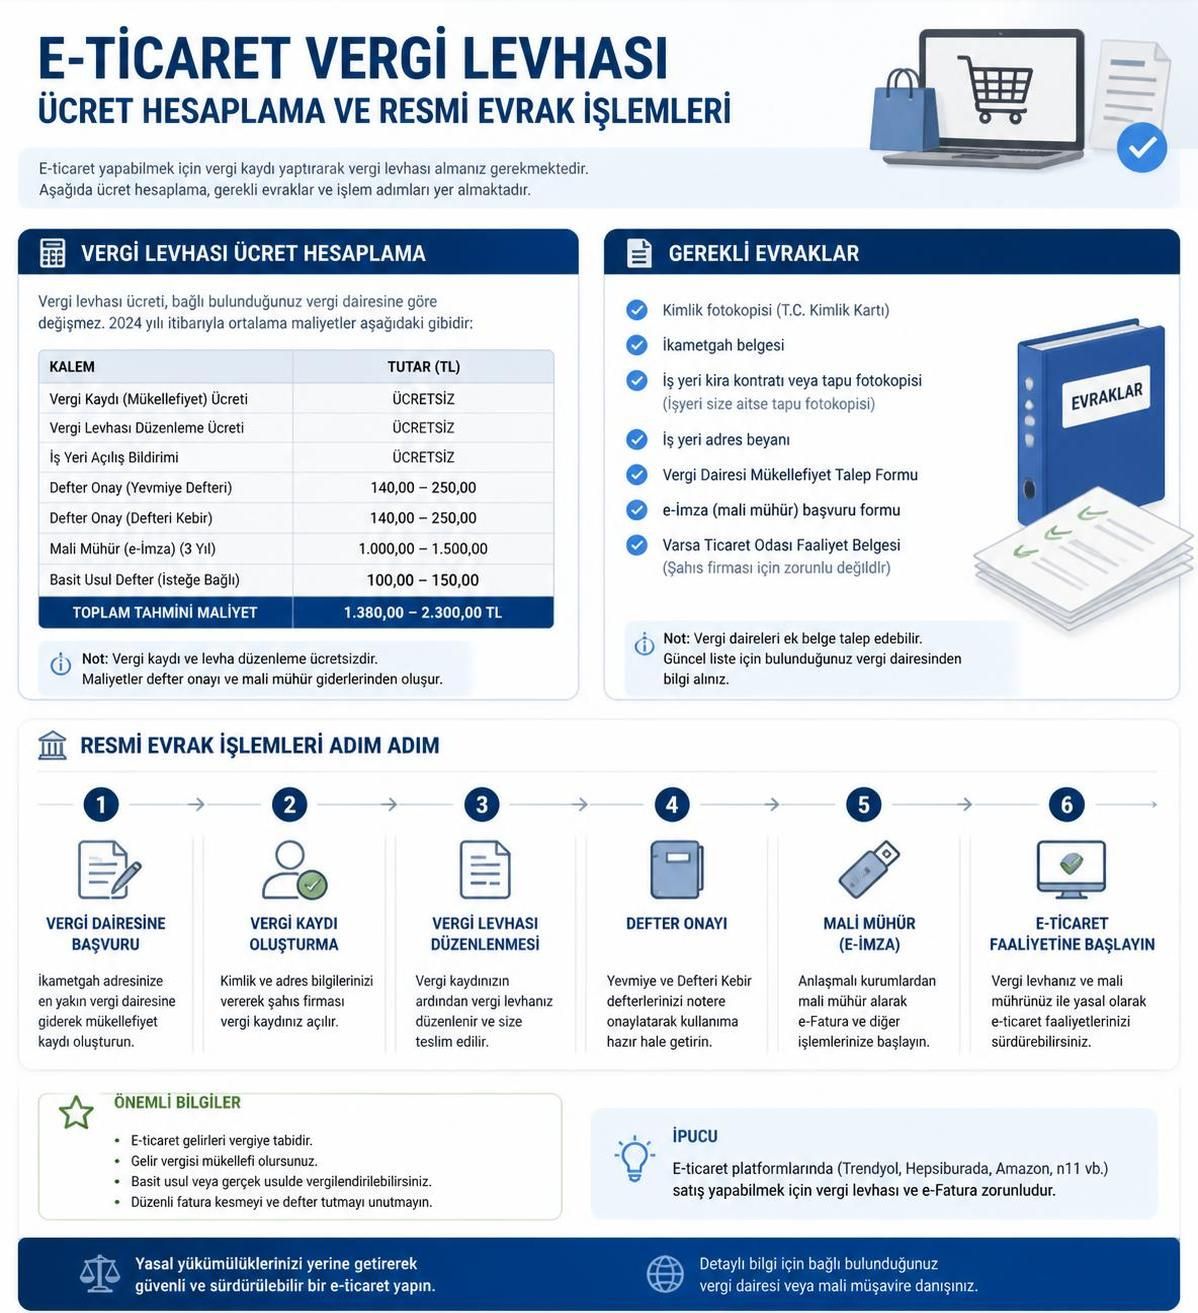
Genellikle, e-ticaret vergi levhası ücreti şu kalemlerden oluşur:
- Şirket kuruluş ve tescil giderleri
- Mali müşavir ücreti
- Vergi dairesine yapılacak başvuru işlemleri
- Oda kayıt ve aidat ücretleri
- Vergi levhası basım masrafları
Özellikle vergi levhası nasıl alınır konusuna hakim olmak, maliyetlerin doğru hesaplanması açısından önemlidir. Çünkü eksik veya hatalı vergi süreçleri, ileride ciddi cezalara yol açabilmektedir.
E-Ticaret Vergi Muafiyeti Şartları ve Avantajları
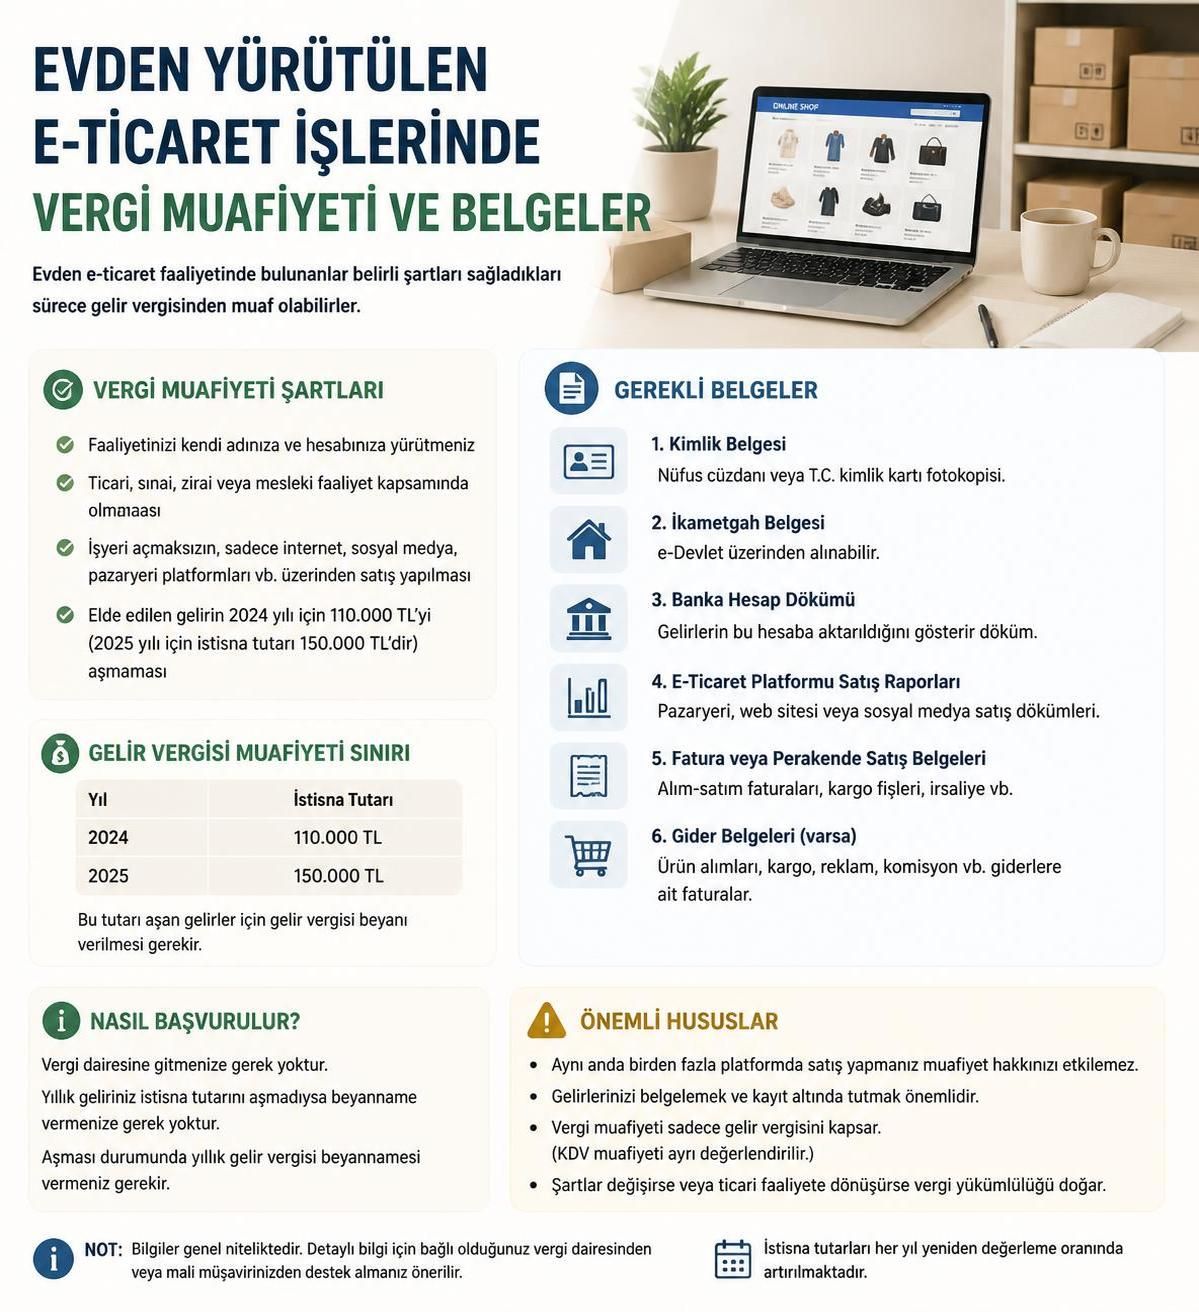
E-ticaret yapan işletmeler için vergi mevzuatı içinde yer alan önemli bir avantaj e-ticaret vergi muafiyetidir. Bu muafiyet, belirli koşullar altında küçük ölçekli işletmelerin vergiden mükellef olmadan faaliyet göstermelerine olanak sağlar. 2024 yılı itibariyle, muafiyet sınırı 1.100.000 TL olarak güncellenmiştir. Ancak bu muafiyet için başvuru yapılması zorunludur ve şartlar titizlikle incelenir.
E-ticaret vergi muafiyeti şartları genel olarak şunlardır:
- İş yerinin fiziksel olmaması, evde çalışma esasına dayanması
- Satılan ürünlerin evde üretilmiş olması
- Satışların yalnızca online platformlar üzerinden yapılması, fiziki satış olmaması
- Yıllık gelirin yasal sınırı aşmaması (2024 için 1.100.000 TL)
- Ödemelerin banka kanalıyla gerçekleştirilmesi
- Vergi dairesinden muafiyet belgesi alınması
Bu şartları sağlayan e-ticaret işletmeleri, vergi yükümlülüklerinden muaf tutulurken başvuru sürecinde eksiksiz ve doğru belgelerin sunulması çok önemlidir. Aksi durumda, vergi incelemelerinde ciddi yaptırımlarla karşılaşılabilmektedir. E-ticaret vergi muafiyeti ve inceleme süreci konusunda uzman bir vergi danışmanından destek almak, cezaları önlemek adına faydalı olacaktır.
E-Ticarette Ödeme ve Vergi Süreçleri: KDV, Gelir Vergisi, Damga Vergisi
Elektronik ticaret sektöründe vergi süreçleri, ticaret vergisi ve vergi oranları konusunda bilinçli olmak, işletmelerin sürdürülebilirliği açısından kritik bir konudur. E-ticarette karşılaşılan başlıca vergiler şunlardır:
- KDV (Katma Değer Vergisi): Her tür mal ve hizmet satışı için geçerli olan KDV oranları, ürünün niteliğine göre %1, %10 veya %20 olarak uygulanabilir. E-ticaret platformlarında satılan ürünlerde KDV mükellefiyeti kesinlikle dikkate alınmalıdır.
- Gelir Vergisi / Kurumlar Vergisi: Şahıs şirketlerinde gelir vergisi, sermaye şirketlerinde ise kurumlar vergisi şeklinde uygulanır. Yıllık elde edilen kazancın beyan edilmesi ve vergi beyannamelerinin düzenli olarak verilmesi gereklidir.
- Damga Vergisi: Satıcıların müşterilerle veya tedarikçilerle yaptıkları sözleşmelerde damga vergisi ödenmesi zorunludur.
- Geçici Vergi Beyannamesi: Üç aylık dönemlerde ödenen ve beyan edilmesi gereken vergidir. Elde edilen kar üzerinden hesaplanır ve gelir ya da kurumlar vergisinden mahsup edilir.
Doğru vergi oranlarının ve hesaplama yöntemlerinin kullanılması, gereksiz vergi cezalarının önlenmesi için şarttır. Her işletmenin faaliyet türüne ve büyüklüğüne uygun vergi hesaplama yöntemleri uygulaması gerekir. Aksi takdirde, ceza ve gecikme zammı gibi ek yükümlülüklerle karşılaşılabilir.
E-ticaret vergileri hakkında ayrıntılı bilgi ve detaylı mevzuat incelemesi için kaynakları takip etmek faydalıdır.
E-Ticaret Vergi Levhası Nasıl Alınır? Başvuru Adımları ve Maliyetler
E-ticaret vergi levhası alma süreci, dikkatle takip edilmesi gereken bir işlemdir. Vergi levhası almak isteyen işletmelerin öncelikle kayıtlı oldukları vergi dairesine başvuru yapmaları gerekmektedir. 2026 yılı itibariyle bu başvurular Gelir İdaresi Başkanlığı’nın İnternet Vergi Dairesi platformundan online olarak da yapılabilmektedir.
Başvuru sürecinde hazırlamanız gereken belgeler genel olarak şunlardır:
- Kimlik fotokopisi ve iletişim bilgileriniz
- İşletme kuruluş belgeleri
- İşyeri kira kontratı (varsa)
- Mali müşavir onaylı vergi beyannameleri
- İlgili elektronik ticaret platformlarından alınan satış raporları
Vergi levhası başvurusu yapıldıktan sonra, mali müşaviriniz aracılığıyla vergi levhanız düzenlenir ve size iletilir. Bu süreç profesyonel destekle daha hızlı ve doğru yürür. E-ticaret vergi levhası alma süreci konusunda bilgi edinmek işletmenin geleceği için büyük önem taşır.
Vergi levhası maliyetini etkileyen diğer faktörler ise aşağıdaki tabloda gösterilmiştir:
| Maliyet Kalemi | Açıklama | Ortalama Ücret (TL) |
|---|---|---|
| Şirket Kuruluş Masrafları | Resmi kayıt ve ticaret sicili işlemleri | 3.000 – 5.000 |
| Mali Müşavir Ücreti | Vergi danışmanlığı ve beyanname hazırlığı | 1.000 – 3.500 yıllık |
| Oda Kayıt ve Aidat Ücreti | Sanayi veya ticaret odası kayıt bedeli | 500 – 1.500 |
| Defter ve Evrak Masrafları | Muhasebe defterleri ve noter işlemleri | 500 – 1.000 |
| Vergi Levhası Basımı | Yıllık vergi levhası basım ücreti | 100 – 300 |
E-Ticaret Vergi İncelemesi ve Cezaları: Riskler ve Korunma Yolları
E-ticaret sektöründe vergi incelemesi ve cezaları alanında yaşanan sorunlar giderek artmaktadır. Gelir İdaresi Başkanlığı’nın yoğun denetimleri ve mevzuatın karmaşıklığı, özellikle kayıt dışı faaliyet yürüten işletmeler için ciddi yaptırımlar getirir. E-ticaret vergi incelemesi sonucunda ortaya çıkan hata ya da eksiklikler, vergi cezası, usulsüzlük cezası ve gecikme zammı gibi mali yükümlülükleri beraberinde getirir.
Örnek vermek gerekirse, bir e-ticaret satıcısı 1.000.000 TL ciro üzerinden %20 KDV ödemek zorunda kalsın. Ödenecek vergiler şu şekilde hesaplanabilir:
| Vergi Türü | Tutar (TL) |
|---|---|
| KDV (%20) | 200.000 |
| Gelir Vergisi | 292.000 (maliyet düşülmemiş hali) |
| Veri Ziyaı Cezası (1 kat) | 492.000 |
| Toplam Ödenecek Tutar | 984.000 TL + gecikme faizi |
Vergi cezalarının hesaplanması karmaşık ve detaylıdır. Bu nedenle e-ticaret vergi levhası ücretleri ve ceza hesaplama konularında profesyonel yardım almak, hatalı süreçlerden korunmanın en etkili yoludur.
Vergi incelemesi süreci yaklaşık 3 aydan 2 yıla kadar sürebilir ve bu süreçte yapılacak yanlış beyanlar, ek cezalar getirebilir. Vergi mahkemelerinde açılacak iptal davaları için ise güçlü deliller ve kapsamlı hukuki destek şarttır. Aksi halde, işletmeler çok yüksek meblağlarda ödeme yapmak zorunda kalır.