Ithalat muhasebesi nasıl yapılır ve dikkat edilmesi gerekenler
İthalat muhasebesi için işlem öncesinde yapılması gerekenler
İthalat muhasebesi, yalnızca yurt dışından alınan malın faturaya kaydedilmesinden ibaret değildir. Ürünün Türkiye’ye giriş koşulları, gümrükte oluşan vergiler, taşıma ve sigorta bedelleri ile ödeme şekli birlikte değerlendirilmelidir; aksi durumda stok maliyeti eksik, indirilecek KDV kaydı hatalı veya beyan edilen tutarlar tutarsız olabilir.
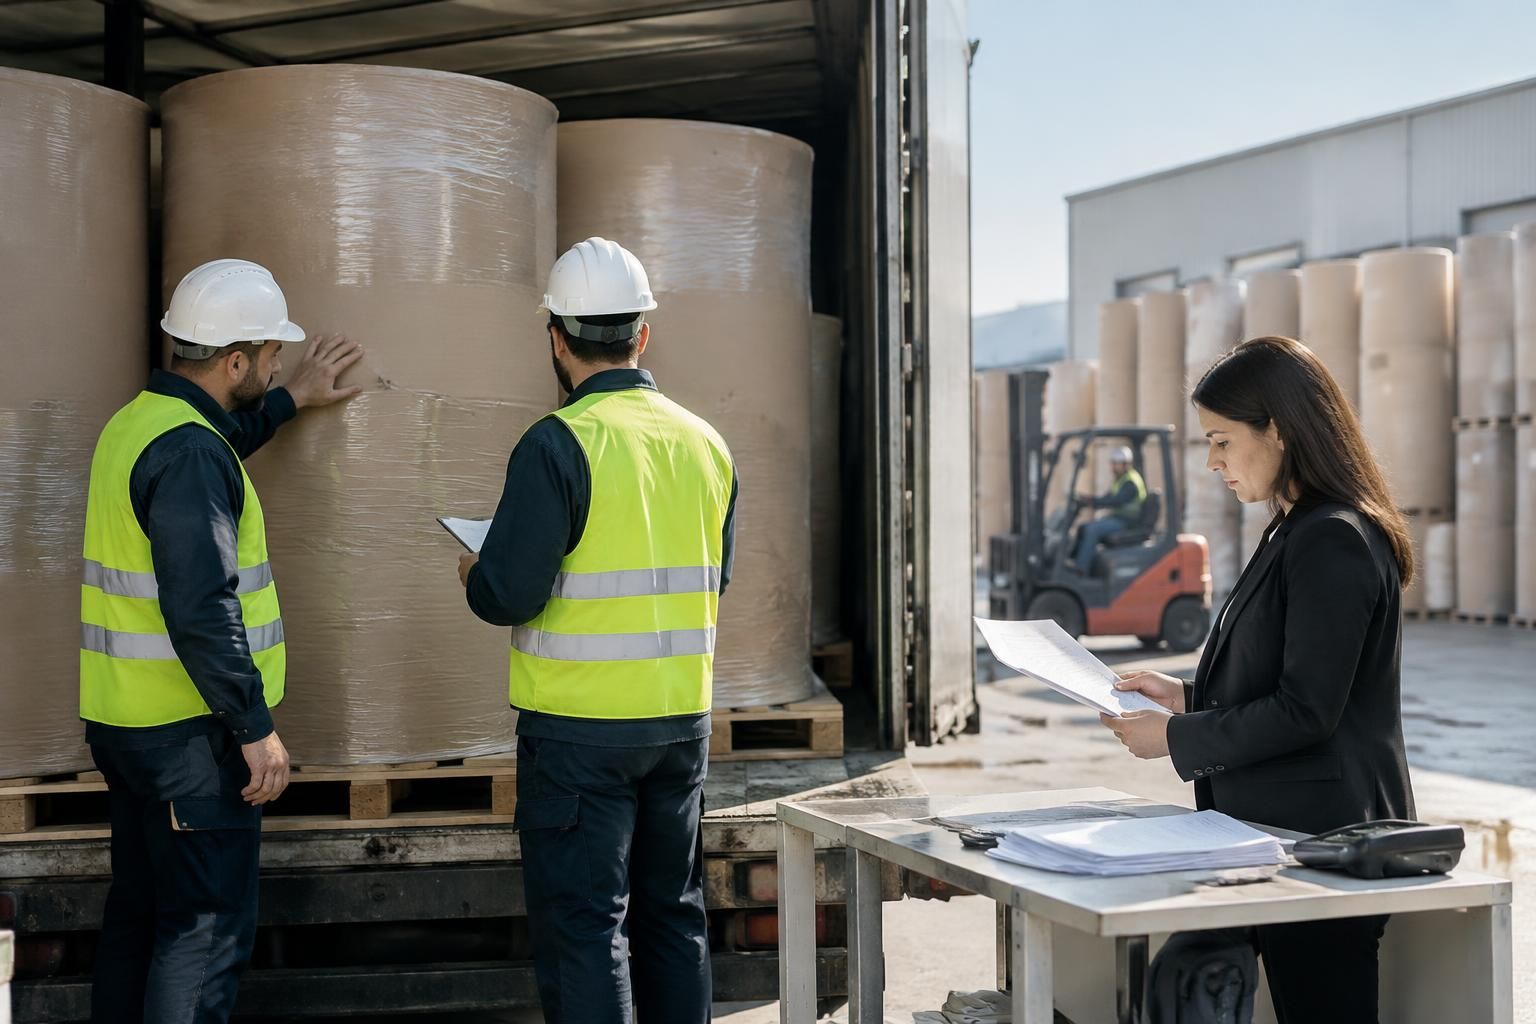
Örneğin ambalaj üreticisi Çınar A.Ş., yurt dışından üretimde kullanacağı kâğıt bobinleri satın almadan önce ürünün GTİP numarasını, menşe ülkesini ve ithalatında izin ya da uygunluk denetimi bulunup bulunmadığını kontrol eder. Çünkü aynı ürün için vergi oranı, ilave mali yükümlülük, gözetim uygulaması veya belge şartı farklılık gösterebilir. Bu nedenle sipariş verilmeden önce gümrük müşaviri ve mali müşavirle maliyet tablosu hazırlamak, sonradan ortaya çıkabilecek masrafları azaltır.
İthalatın serbest dolaşıma giriş, geçici ithalat veya Dahilde İşleme Rejimi gibi farklı rejimlerle yapılabilmesi, muhasebe yaklaşımını da etkiler. İhracat taahhüdü kapsamında vergi avantajı sağlayabilen teşvikler, uygun izin ve kapatma şartlarına bağlıdır; her ithalatçı için kendiliğinden geçerli değildir. İşletmeler, güncel uygulamaları değerlendirmek için ithalat rejimleri ve ithalatçı olma koşulları hakkında bilgi edinebilir.
Vergi, izin ve belge kontrolü
İthalat planında Vergi mevzuatı ve ürün düzenlemeleri birlikte incelenmelidir. İlaç, kimyasal madde, elektrikli cihaz veya kullanılmış eşya gibi ürünlerde izin, kayıt, teknik uygunluk ya da denetim şartı bulunabilir. Paralel ithalatta ürünün orijinal olması ve marka, garanti, servis yükümlülüklerinin doğru değerlendirilmesi de önem taşır.
Fatura, taşıma belgesi, çeki listesi ve menşe belgeleri işlem türüne göre hazırlanır; ürüne bağlı olarak sağlık sertifikası, uygunluk belgesi veya başka dokümanlar istenebilir. Belge kontrolünü sipariş aşamasında yapmak, eşya gümrüğe ulaştıktan sonra yaşanabilecek beklemeleri ve ardiye giderlerini önlemeye yardımcı olur. Temel evrakları gözden geçirmek için ithalat için gerekli belge listesinden yararlanılabilir; belirleyici olan, her ürünün kendi mevzuat şartıdır.
İthalat faturası, gümrük beyannamesi ve maliyetin belirlenmesi
İthalat faturası, satıcıya borçlanılan mal bedelini gösterir; ancak stok maliyeti çoğu zaman bu tutardan ibaret değildir. Malın işletmeye getirilmesi ve kullanıma hazır hâle gelmesiyle doğrudan ilişkili navlun, sigorta, gümrük vergisi ve bazı işlem giderleri maliyet hesabında ayrıca değerlendirilir. Giderin niteliği, belgesi ve mal ile bağlantısı kayıt kararını belirler.
Gümrük beyannamesi, eşyanın tarife bilgisi, kıymeti, menşei ve uygulanan vergileri izlemek için temel kayıtlardandır. Beyannamedeki kıymet çoğunlukla mal bedeliyle sınırlı olmayabilir; taşıma ve sigorta gibi unsurların gümrük kıymetine etkisi, teslim şekli ve mevzuat esaslarına göre incelenir. Bu nedenle muhasebe dosyasındaki tutarları beyanname, fatura ve ödeme belgeleriyle karşılaştırmak gerekir.
Gümrük vergisi ve varsa ilave gümrük vergisi, ÖTV veya ek mali yükümlülükler ithalatın toplam maliyetini artırabilir. KDV matrahı da ilgili mevzuata göre belirlenir; gümrükte ödenen ithalat KDV’sinin indirimi için belgenin ve işlemin kayıtlarla uyumlu olması gerekir. Vergi oranları ürünün GTİP numarası, menşei ve yürürlükteki düzenlemelere bağlı olduğundan, önceki bir sevkiyatın oranını yeni işlem için doğrudan kullanmak doğru değildir.
KDV hesaplama ve gider belgelerinin eşleştirilmesi
KDV hesaplama yapılırken gümrük kıymeti, ilgili vergiler ve mevzuatın matraha dahil ettiği kalemler dikkate alınır. Örneğin gümrükte beyan edilen malın vergilendirme matrahı ile satıcıya ödenen fatura bedeli aynı olmayabilir; bu farkın sebebi dosyada izlenebilir olmalıdır. Mali müşavir, beyannamedeki KDV tutarını ödeme belgesi ve muhasebe kaydıyla mutabık hâle getirir.
Navlun giderleri, sigorta ve gümrük müşavirliği hizmet bedelleri ayrı belgelerle takip edilmelidir. Ardiye, terminal, elleçleme veya gözetim giderleri de işlemde gerçekten oluşmuşsa dosyaya eklenir; her kalemin stok maliyetine mi yoksa dönem giderine mi alınacağı işletmenin muhasebe politikası ve ilgili standartlar çerçevesinde değerlendirilir. Belgesiz ya da mal ile ilgisi kurulamayan tutarları maliyete eklemek yerine önce niteliğini açıklığa kavuşturmak gerekir.
İthalat masrafları ve muhasebe kayıtlarının kurulması
İthalat masrafları dosyası tamamlanmadan kayıtları yalnızca satıcı faturası üzerinden kapatmak, stok değerini olduğundan düşük gösterebilir. Çınar A.Ş. örneğinde kâğıt bobinlerin üretimde kullanılacağı varsayılsın. İşletme, faturayı, gümrük beyannamesini, gümrük müşavirliği hizmet faturasını, banka dekontlarını, navlun ve sigorta belgelerini aynı ithalat dosyasında toplar.
Üretimde kullanılacak hammadde, niteliğine göre 150 İlk Madde ve Malzeme hesabında izlenebilir. Satılmak üzere alınan ürünlerde ise 153 Ticari Mallar hesabı kullanılır. Daha önce sipariş sırasında avans verilmişse 159 Verilen Sipariş Avansları hesabındaki tutar, malın teslimi ve ilgili belgelerin oluşmasıyla uygun hesaba aktarılır. Hesap seçimi işlemin gerçek niteliğine dayanmalı; aynı ürün için şirketin kullanım amacı göz ardı edilmemelidir.
| Belge veya gider | Muhasebe değerlendirmesi | Kontrol noktası |
|---|---|---|
| Satıcı faturası | Mal bedelinin ve satıcı borcunun kaydı | Para birimi, miktar ve teslim şekli |
| Gümrük beyannamesi | Vergi ve ithalat bilgilerinin izlenmesi | GTİP, kıymet, menşe ve tahakkuklar |
| Navlun ve sigorta | Belgeye ve maliyet ilişkisine göre değerlendirme | Fatura, poliçe ve sevkiyat bağlantısı |
| Gümrük müşavirliği ve terminal hizmetleri | İşlemin niteliğine göre maliyet veya gider kaydı | Hizmet faturası ve KDV bilgisi |
Kayıt aşamasında işletmeler genellikle mal bedeli, vergiler, indirilecek KDV ve tedarikçi ya da hizmet sağlayıcı borçlarını ayrı izler. Gümrükte ödenen vergiler ve hizmet faturalarındaki KDV, belge türü ile indirilebilirlik şartları kontrol edilerek kaydedilmelidir; her ödeme otomatik olarak aynı muhasebe hesabına alınmaz.
Dosya kontrol listesi
- Satıcı faturası: Mal tanımı, miktar, döviz cinsi ve ödeme koşulunun siparişle tutarlı olduğu doğrulanır.
- Taşıma ve sigorta belgeleri: Sevkiyatla ilişkili navlun ve poliçe tutarları kontrol edilir.
- Gümrük evrakı: Beyanname, vergi tahakkukları ve ödeme kanıtları dosyaya alınır.
- Hizmet faturaları: Müşavirlik, ardiye ve terminal kalemleri ayrı ayrı eşleştirilir.
- Stok girişi: Teslim alınan miktar irsaliye veya depo kabul kaydıyla karşılaştırılır.
Bu belgeler birlikte kontrol edildiğinde, muhasebe kayıtları ile stok hareketleri arasında denetlenebilir bir iz oluşur; ithalat dosyasındaki her tutarın dayanağı açıkça görülebilir.
Ödeme yöntemi ve kur farkı muhasebesi
İthalatın ödeme şekli, nakit akışını ve tarafların ticari riskini belirler. Peşin ödemede alıcı mal sevk edilmeden bedeli gönderdiği için tedarikçi güvenilirliği ve sözleşme şartları öne çıkar. Mal mukabili ödemede alıcı genellikle malı teslim aldıktan sonra ödeme yapar; bu alıcıya zaman kazandırsa da ihracatçı açısından tahsilat riski yaratır.
Vesaik mukabili yöntemde satıcı, taşıma ve ticari belgeleri bankası üzerinden alıcının bankasına gönderir; alıcı ödeme veya kabul şartını yerine getirince belgelere erişir. Belgeler gecikirse mal gümrükte veya terminalde bekleyebilir ve ek ardiye doğabilir. Akreditif, bankanın belirlenen belge ve şartlar yerine getirildiğinde ödeme taahhüdü vermesiyle taraflar arasındaki riski azaltabilir; buna karşılık banka komisyonu ve belge uygunluğu dikkatle yönetilmelidir.
Dövizli borçlarda kayıt tarihindeki uygulanacak kur ile ödeme tarihindeki kur arasında fark oluşabilir. Kur farkı muhasebesi, borcun hangi tarihte doğduğu, avansın nasıl kaydedildiği ve malın stok maliyetine hangi aşamada alındığı dikkate alınarak yapılmalıdır. Avans ödemesini doğrudan satıcı borcu gibi ele almak veya her kur farkını otomatik biçimde stok maliyetine eklemek doğru bir genel kural değildir; somut işlem, muhasebe politikası ve vergi uygulaması mali müşavir tarafından değerlendirilmelidir.
Örneğin Çınar A.Ş. 20.000 avro tutarında avans göndermiş, sevkiyat daha sonraki bir tarihte tamamlanmış olsun. İşletme avans dekontunu, fatura ve beyanname tarihlerini ayrı ayrı izler; ödeme tarihinde kapanan borç ile kapanmayan dövizli bakiye için oluşan farkları belgelere göre kaydeder. Böylece kur hareketi, mal maliyeti ve finansman etkisi birbirine karıştırılmaz.
İthalat muhasebesinde sık görülen hatalar ve denetim düzeni
En sık rastlanan sorunlardan biri, GTİP veya menşe bilgisi kesinleşmeden maliyet hesabı yapmaktır. Bu iki unsur vergi oranını ve uygulanabilecek ticaret politikası önlemlerini etkileyebileceğinden, yanlış sınıflandırma ek vergi, gecikme veya idari yaptırım riski taşır. Şüpheli ürün tanımlarında teknik özellikler, kataloglar ve ürün bileşimi gümrük müşaviriyle paylaşılmalıdır.
Bir diğer hata, gümrükte ödenen her tutarı doğrudan stok hesabına aktarmak ya da indirilebilir KDV’yi gider yazmaktır. Giderin malın işletmeye getirilmesiyle ilişkisi, KDV’nin indirime uygunluğu ve faturanın kimin adına düzenlendiği kontrol edilmelidir. Teslim şekli de masraf dağılımını etkiler: satıcı navlunu üstlenmiş görünse bile sözleşme ve fatura kayıtları incelenmeden aynı bedeli ikinci kez maliyete eklemek mükerrer kayda neden olabilir.
Mutabakat ve kayıtların saklanması
Her ithalat dosyası için fatura, beyanname, banka ödeme dekontu, taşıma belgesi, sigorta poliçesi ve hizmet faturaları birbiriyle karşılaştırılmalıdır. Depoya alınan miktar ile beyannamedeki miktar arasında fark varsa teslim tutanağı, hasar kaydı veya eksik sevkiyat yazışmaları saklanmalıdır. Bu düzen, denetimde işlemin ticari gerekçesini ve hesaplamaların dayanağını gösterebilir.
İşletmeler, her sevkiyat için mal bedelini, Gümrük vergisi ve diğer tahakkukları, navlun ve sigortayı, hizmet giderlerini ve indirilecek KDV’yi ayrı sütunlarda takip eden bir kontrol çizelgesi kurabilir. Aylık kapanışta stok kartları, satıcı hesapları, banka hareketleri ve gümrük belgeleri karşılaştırılır. Uygulamaya ilişkin örnek kayıtları incelemek isteyenler ithalat muhasebe kaydı örneklerine göz atabilir; nihai hesap planı ve vergi değerlendirmesi işletmenin durumuna göre mali müşavirle netleştirilmelidir.
İthalatın sorunsuz muhasebeleştirilmesi, belgeyi kaydetmekten önce işlemin ticari ve gümrük niteliğini doğru kurmaya bağlıdır; düzenli dosyalama ise bu doğruluğu sonradan da kanıtlanabilir kılar.