E ticaret komisyon giderleri muhasebe kaydı nasıl yapılır
e-Ticaret Komisyon Giderleri ve Muhasebe Kayıtlarının Önemi
2026 yılında e-ticaret sektörünün büyümesiyle birlikte, ticari işletmelerin muhasebe süreçlerinde komisyon giderleri ayrı bir önem kazanmıştır. e-Ticaret platformları üzerinden yapılan satışlarda, müşterinin ödediği brüt tutarın tamamı doğrudan işletmeye geçmez. Pazaryeri komisyonları, platform hizmet bedelleri, kargo ücretleri ve varsa iade işlemleri gibi kesintiler, net gelirin oluşmasını sağlar. Bu kritik kalemlerin doğru muhasebe kayıtları yapılmadığında, hem vergi işlemleri hem de finansal kayıtlarda yanlışlıklar ortaya çıkar. Gerçek kârlılığın görülmesi için komisyon giderleri muhasebe kaydı detaylı ve titiz şekilde yönetilmelidir.
Bir işletmenin finansal tablolarında yer alan komisyon giderleri, özellikle gelir-gider dengesini etkileyen en önemli satırlar arasındadır. Pazaryeri komisyonlarının farklı kalemlerden oluşması, her bir giderin ayrı hesaplarda takip edilmesini gerektirir. Böylece işletme, kendi gider muhasebesinde net bir görünürlük elde eder ve dönemin sonunda vergi işlemlerinde doğru KDV indirim haklarını kullanarak avantaj sağlayabilir.
Bu süreç, özellikle birçok siparişin aynı anda işlenmesi durumunda karmaşıklaşır. Pazaryerlerinden gelen komisyon faturalarının incelenmesi, her kalemin doğru şekilde ayrıştırılması ve tekdüzen hesap planı kapsamında uygun hesaplara kaydedilmesi zorunludur. Bu yöntemler ile hem ticari kayıtlar düzenli tutulur hem de mali müşavir kontrolünde herhangi bir kayıt hatasının önüne geçilir.
Örneğin, Trendyol ya da Hepsiburada gibi büyük pazaryerlerinin komisyon oranları kategori ve ürün bazında değişiklik gösterir. Komisyon oranları %4 ile %25 arasında değişirken, platform hizmet bedeli ve kargo giderleri bu oranlara eklenir. Bu tutarların faturalarda nasıl gösterildiği, KDV dahil ya da hariç olması muhasebe kaydını doğrudan etkiler. İşte bu nedenle, e-ticaret komisyon giderleri muhasebe kaydı nasıl yapılır konusu işletmeler için hayati öneme sahiptir. Daha sonra detaylarıyla bu süreci inceleyeceğiz.
Pazaryeri Komisyon Faturalarında Kesinti Kalemlerinin Detaylı Analizi
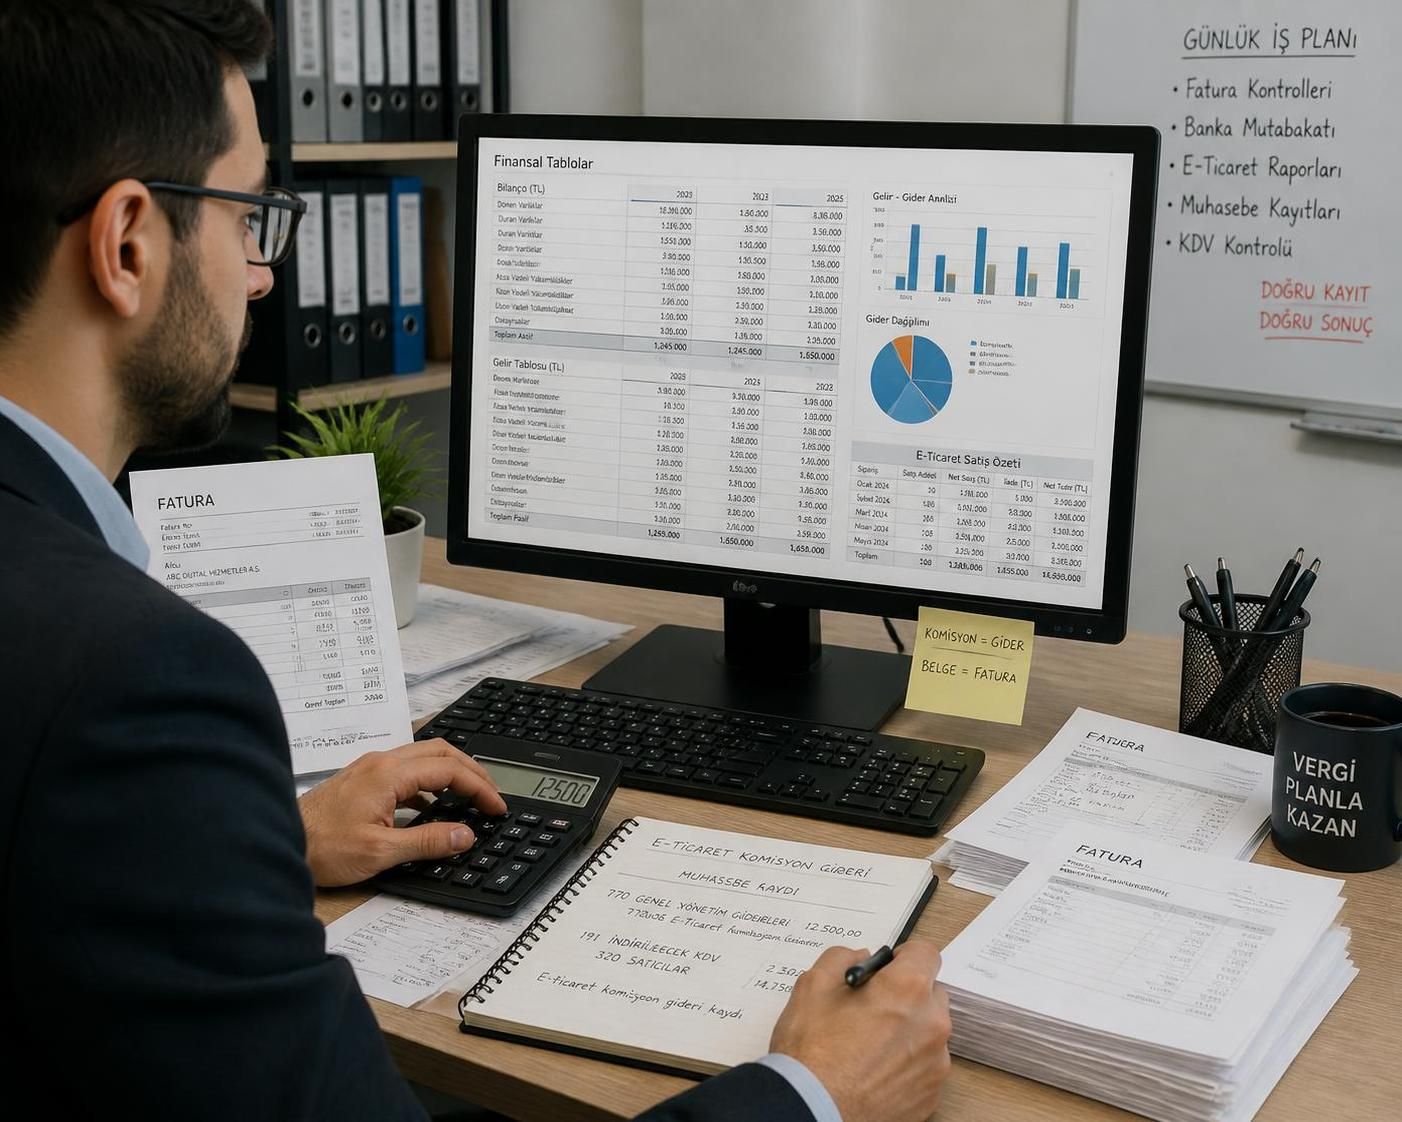
Pazaryeri komisyon faturaları, genellikle birden fazla kalemden oluşan karmaşık belgeler olarak karşımıza çıkar. Sadece tek bir komisyon bedelinden ibaret olmayan bu faturalar, işletmeler için finansal analiz ve gider kayıtlarında önemli zorluklar yaratabilir. Bu sebeple, e-ticaret muhasebesi uygulayan işletmelerin, her kesinti kalemini ayrıntılı olarak analiz etmeleri önerilir.
Pazaryeri komisyonu en büyük kalemi oluşturur ve genellikle ürünün satış fiyatı üzerinden kategori bazında belirlenen oranlarda hesaplanır. Örneğin, elektronik ürünlerde %15, tekstil ürünlerinde %8 ve kozmetik kategorisinde %12 gibi değişen oranlarla uygulanabilir. Trendyol, komisyonu KDV hariç tutar üzerinden keserken; Hepsiburada gibi bazı platformlar KDV dahil tutar üzerinden işlemler yapabilir. Bu fark, gider muhasebesi açısından kayıtların ayrı tutulmasını gerektirir.
Komisyonun yanı sıra faturada yer alan bir diğer önemli kalem platform hizmet bedeli veya pazaryeri kullanım ücretidir. Bu kalem, pazaryerinin sağladığı teknolojik altyapı, ödeme güvenliği ve müşteri hizmetleri hizmetlerinin karşılığıdır ve genellikle başarılı her satış için sabit bir ücret olarak uygulanır. Dikkat edilmesi gereken nokta, iade işlemlerinde bu hizmet bedelinin çoğunlukla geri alınmamasıdır.
Kargo bedeli, başka bir kesinti kalemidir. Pazaryerleri tarafından anlaşmalı kargo firmalarıyla anlaşma yapılır ve ürünlerin taşınma maliyeti işletmeye yansıtılır. Belirli sipariş tutarlarının altında kalan gönderimler için kargo ücreti tam olarak tahsil edilirken, bazı durumlarda indirimli taşıma bedelleri uygulanabilir. Kargo giderlerinin muhasebe kayıtlarında ayrı izlenmesi, finansal planlama açısından kritik önem taşır.
Diğer yandan reklam harcamaları, sponsorluk ücretleri ve kampanya katkı payları da komisyon faturalarında sıkça karşılaşılan ek maliyetlerdir. Pazaryeri tarafından zaman zaman yapılan iade kargo ücretlerinin işletmeye yansıtılması da göz önünde bulundurulmalıdır. Tüm bu kalemlerin ayrı ayrı ve doğru hesap kodlarıyla muhasebeleştirilmesi, gerçek operasyonel giderleri net olarak ortaya koyar.
| Kesinti Kalemi | Açıklama | Muhasebe Hesabı | KDV Durumu |
|---|---|---|---|
| Pazaryeri Komisyonu | Kategori bazlı oran üzerinden hesaplanan satış komisyonu | 760 Pazarlama Satış ve Dağıtım Giderleri | %20 KDV dahil veya hariç |
| Platform Hizmet Bedeli | Teknolojik altyapı ve hizmet karşılığı sabit ücret | 760 Pazarlama Satış ve Dağıtım Giderleri | %20 KDV dahil |
| Kargo Bedeli | Taşıma hizmeti için tahsil edilen ücret | 760 Pazarlama Satış ve Dağıtım Giderleri | %20 KDV dahil |
| Reklam ve Kampanya Katkıları | Sponsorlu ürün ve görünürlük artırıcı giderler | 760 Pazarlama Satış ve Dağıtım Giderleri | %20 KDV dahil |
Bu bilgiler ışığında, komisyon faturalarını dikkatle analiz etmek ve pazaryeri komisyon faturası muhasebe kaydı nasıl yapılır rehberlerinden yararlanmak, olası yanlış kayıtların önüne geçer.
Komisyon Giderleri KDV Ayrıştırması ve Muhasebe Süreci
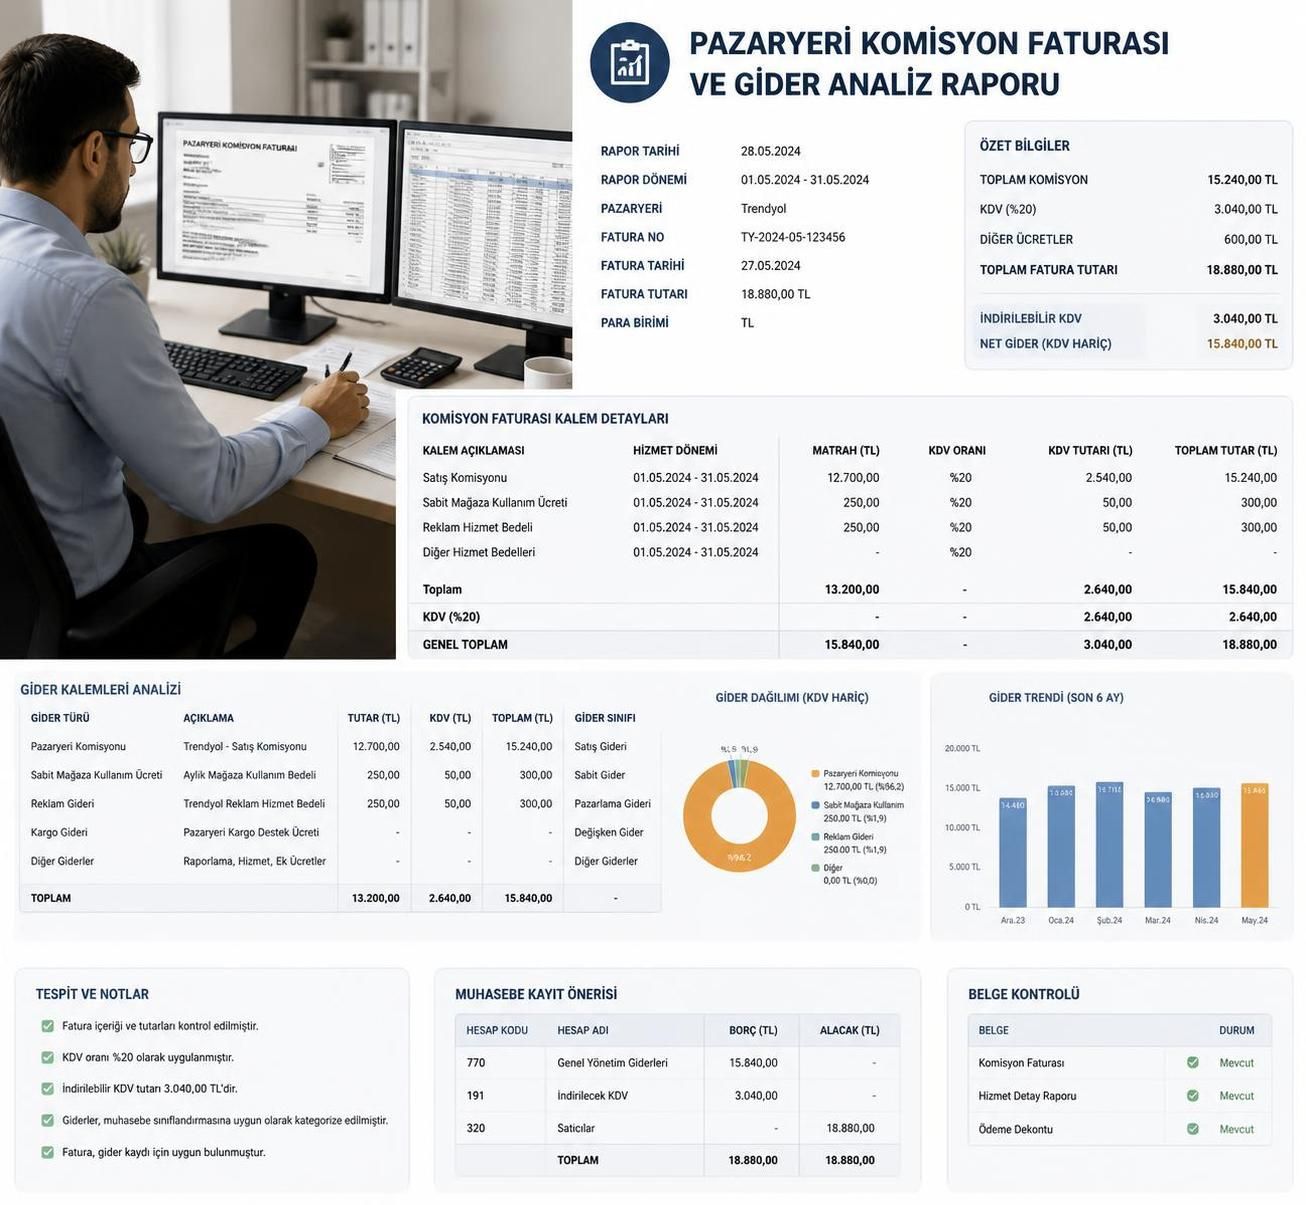
Komisyon giderlerinin KDV ayrıştırması, e-ticaret muhasebesinde en hassas konular arasında yer alır. 2026 yılında Türkiye’de uygulanan genel KDV oranı %20’dir ve pazaryeri komisyon faturalarında bu oran üzerinden KDV hesaplanır. Ancak önemli olan nokta, bu KDV’nin nasıl muhasebeleştirileceğidir.
Bir işletmenin devlete ödeyeceği KDV, müşteriye kestiği satış faturasında hesaplanan tutardır. Bunun karşılığı olarak pazaryerinden alınan komisyonun KDV’si ise işletmenin 191 İndirilecek KDV hesabına işlenir ve hesaplanan KDV’den mahsup edilir. Ayrıca işletmenin mal tedarikçisinden aldığı ürünlerin faturalarındaki KDV de indirilebilir KDV kapsamındadır.
Örnek vermek gerekirse; 600 TL’lik (KDV dahil) bir üründe, %20 komisyon oranı üzerinden yapılan hesaplama şöyledir:
- KDV hariç satış tutarı: 500 TL
- Komisyon bedeli: 100 TL
- Komisyonun KDV’si: 20 TL
Pazaryeri size toplam 120 TL tutarında bir fatura gönderir. Bu fatura muhasebeleştirilirken, 100 TL komisyon 760 Pazarlama Satış ve Dağıtım Giderleri hesabına, 20 TL KDV ise 191 İndirilecek KDV hesabına kaydedilir. Bu işlem yapılmazsa, KDV indirim hakkı kaybedilir ve gereksiz yere yüksek vergi ödenebilir.
Platform hizmet bedeli ve kargo giderleri için de benzer KDV ayrıştırma yöntemleri geçerlidir. Her kalemin matrah ve KDV tutarları ayrı ayrı kaydedilmeli ve bu sayede dönem sonu KDV beyannamesinde herhangi bir hata yapılması önlenmelidir. Bu sürecin doğru yönetilmesi, e-ticaret muhasebesinde düzenin ve yasal uyumun sağlanması için esastır.
Daha teknik bilgiler ve hesap planı kullanımı için 653 Komisyon Giderleri hesabının işleyişini incelemek faydalı olacaktır.
e-Ticaret Komisyon Giderlerinin Tekdüzen Hesap Planında İzlenmesi
e-ticaret işletmelerinde gerçekleşen komisyon gider kayıtları, muhasebe sisteminde hemen hemen aynı hesap planı doğrultusunda kaydedilir. En yaygın kullanılan hesaplar ve örnek işleyiş aşağıdaki gibidir:
- 600 Yurt İçi Satışlar: Brüt satış tutarının kaydedildiği hesap
- 391 Hesaplanan KDV: Müşteriden tahsil edilen KDV tutarı
- 120 Alıcılar: Pazaryerinin tahsil edip işletmeye aktarmadığı satış alacakları
- 760 Pazarlama Satış ve Dağıtım Giderleri: Komisyon, platform hizmet bedeli, kargo gibi giderlerin izlendiği hesap
- 191 İndirilecek KDV: Komisyon faturalarındaki KDV’nin kaydedildiği hesap
- 320 Satıcılar: Pazaryerine olan yükümlülüğün takip edildiği hesap
- 102 Bankalar: Net tutarın işletmenin banka hesabına aktarıldığı hesap
Örnek bir yevmiye kaydı şu şekildedir: 600 TL brüt satış (500 TL satış + 100 TL KDV), 100 TL komisyon, 20 TL platform hizmeti, 30 TL kargo ve toplam 30 TL KDV varsa;
- Satış kaydı: 120 Alıcılar 600 TL borçlandırılır, 600 Yurt İçi Satışlar 500 TL ve 391 Hesaplanan KDV 100 TL alacaklandırılır.
- Komisyon gideri kaydı: 760 Pazarlama Satış ve Dağıtım Giderleri 150 TL (komisyon+hizmet+kargo) borçlandırılır, 191 İndirilecek KDV 30 TL borçlandırılır, 320 Satıcılar 180 TL alacaklandırılır.
- Net tahsilat mutabakatı: 102 Bankalar 420 TL borçlandırılır, 320 Satıcılar 180 TL borçlandırılır, 120 Alıcılar 600 TL alacaklandırılarak satış alacağı kapatılır.
Bu sistem ile e-ticaret işletmeleri, satışların ve her gider kaleminin tek tek muhasebe kaydını tutarak yasal düzenlemelere uygunluk sağlar. Daha detaylı örnek ve teknik açıklamalar için 653 Komisyon Giderleri Hesabı sayfası idealdir.
Pazaryeri Raporları ile Banka Tahsilatlarının Mutabakatı ve Otomasyonun Avantajları
e-Ticaret sektöründe en zorlu ve zaman alıcı süreçlerden biri, pazaryerlerinden gelen hakediş raporları ile banka tahsilatlarının eşleştirilmesidir. Çünkü pazaryeri, birçok siparişin komisyon ve kesintilerini toplulaştırıp belirli periyotlarda işletmenin banka hesabına net tutarı gönderir.
Sayısız siparişin tek bir banka hareketinde toplanması, manuel mutabakat yapılmasını güçleştirir. Örneğin, bir haftalık satışların raporunda yüzlerce sipariş detaylı şekilde belirtilirken, banka hesabına yalnızca toplam net hakediş düşer. Bu noktada her siparişin netleşmesi ve kesintilerinin doğruluğunun kontrol edilmesi gerekir.
Sağlıklı bir mutabakat için öncelikle pazaryerinin satıcı panelinden ilgili döneme ait hakediş raporu indirilir. Bu raporda her satış için; brüt tutar, komisyon kesintisi, platform hizmet bedeli, kargo ve varsa iade bedelleri görünür. Banka ekstresiyle karşılaştırıldığında raporun toplam net tutarı, yapılan tahsilat ile tam olarak eşleşmelidir.
Eşleşmeyen tutarların başlıca kaynakları şunlardır:
- İade işlemlerinin raporlama dönemine sarkması
- Kampanya katkı paylarının ekstra maliyet kalemi olarak yansıtılması
- Pazaryeri tarafından otomatik olarak yapılan reklam veya sponsorluk mahsupları
Bu karmaşık süreç, özellikle manuel Excel çalışmaları ile yapıldığında büyük hata riski ve zaman kaybına yol açar. 2026 itibarıyla gelişen yazılım çözümleri, örneğin yazılım tabanlı e-ticaret muhasebe platformları, tüm sipariş, komisyon faturası ve banka tahsilatlarını otomatize ederek sizi rahatlatır.
Otomasyon sayesinde hangi satış tutarının hangi tahsilatla eşleştiği kolayca takip edilir; iade ve kampanya kesintileri analiz kodlarıyla net şekilde görülür. Bu da işletmelerin gerçek kârlılıklarını ürün bazında görmelerini sağlar ve ticari kayıt düzenini kusursuz hale getirir.