
Sanal pos alışveriş nedir ve ödeme süreci nasıl işler?
Sanal POS alışveriş nedir ve işletmeler için nasıl çalışır?
Sanal POS, bir işletmenin internet üzerinden kredi veya banka kartıyla ödeme almasını sağlayan çevrimiçi ödeme çözümüdür. Fiziksel mağazadaki POS cihazı kartı okuyup bankaya işlem isteği gönderirken, çevrimiçi alışverişte aynı temel işlev ödeme sayfası, ödeme altyapısı ve ilgili finans kuruluşları üzerinden yerine getirilir. Müşteri kart bilgilerini güvenli ödeme ekranına girer; sistem bilgileri doğrulayıp bankaya iletir ve işlem sonucu hem müşteriye hem işletmeye bildirilir.
Örneğin Ankara’da el yapımı seramik satan küçük bir işletme düşünelim. İşletme sahibi Derya, web sitesinde ürünleri sergileyip sipariş alabilir; ancak kartla ödeme kabul etmediğinde müşterinin havale yapmasını beklemesi gerekir. Sanal POS kullandığında müşteri sepetini tamamlar, ödeme ekranında kartını kullanır ve sipariş ödeme sonucu doğrulandıktan sonra hazırlık aşamasına geçer. Böylece ödeme, satış ve sipariş takibi aynı ticari akışın parçaları hâline gelir.
İşletme açısından bu hizmet yalnızca kart tahsilatı değildir. Başvuru sırasında şirket bilgileri, vergi kayıtları, banka hesabı ve satış yapılan internet sitesinin içeriği incelenebilir. Ürün açıklamalarının açık olması, teslimat ve iade koşullarının yayımlanması, işletme iletişim bilgilerinin bulunması değerlendirme sürecinde önem taşır. Şirket kuruluşu ve çevrimiçi satışa geçiş adımlarını birlikte ele almak isteyenler, e-ticaret sitesi kurulum rehberini inceleyerek teknik hazırlıkları ve ticari gereklilikleri planlayabilir.
Sağlayıcı seçerken yalnızca komisyon oranına bakmak, gerçek maliyeti gözden kaçırabilir. İşlem başına ücret, taksitli satış koşulları, ödeme aktarım süresi, olası kurulum veya aylık ücretler ve iade işlemlerinin nasıl yönetildiği beraber değerlendirilmelidir. Örneğin düşük komisyon sunan bir çözümün ödemeleri daha geç aktarması, hızlı stok yenilemesi gereken bir işletmenin nakit akışını zorlayabilir.
Çevrimiçi tahsilatın işletmeye uygun olup olmadığını anlamak için sipariş hacmi, ortalama sepet tutarı, müşteri kitlesinin ödeme alışkanlıkları ve satış yapılan kanallar birlikte incelenmelidir. Derya’nın müşterilerinin çoğu telefondan alışveriş yapıyorsa ödeme sayfasının mobil ekranda rahat kullanılabilmesi, komisyon farkından bile daha belirleyici olabilir. Doğru Sanal POS tercihi, tahsilatı kolaylaştırırken satışın günlük işleyişine de uyum sağlamalıdır.
Sanal POS ödeme süreci adım adım nasıl işler?
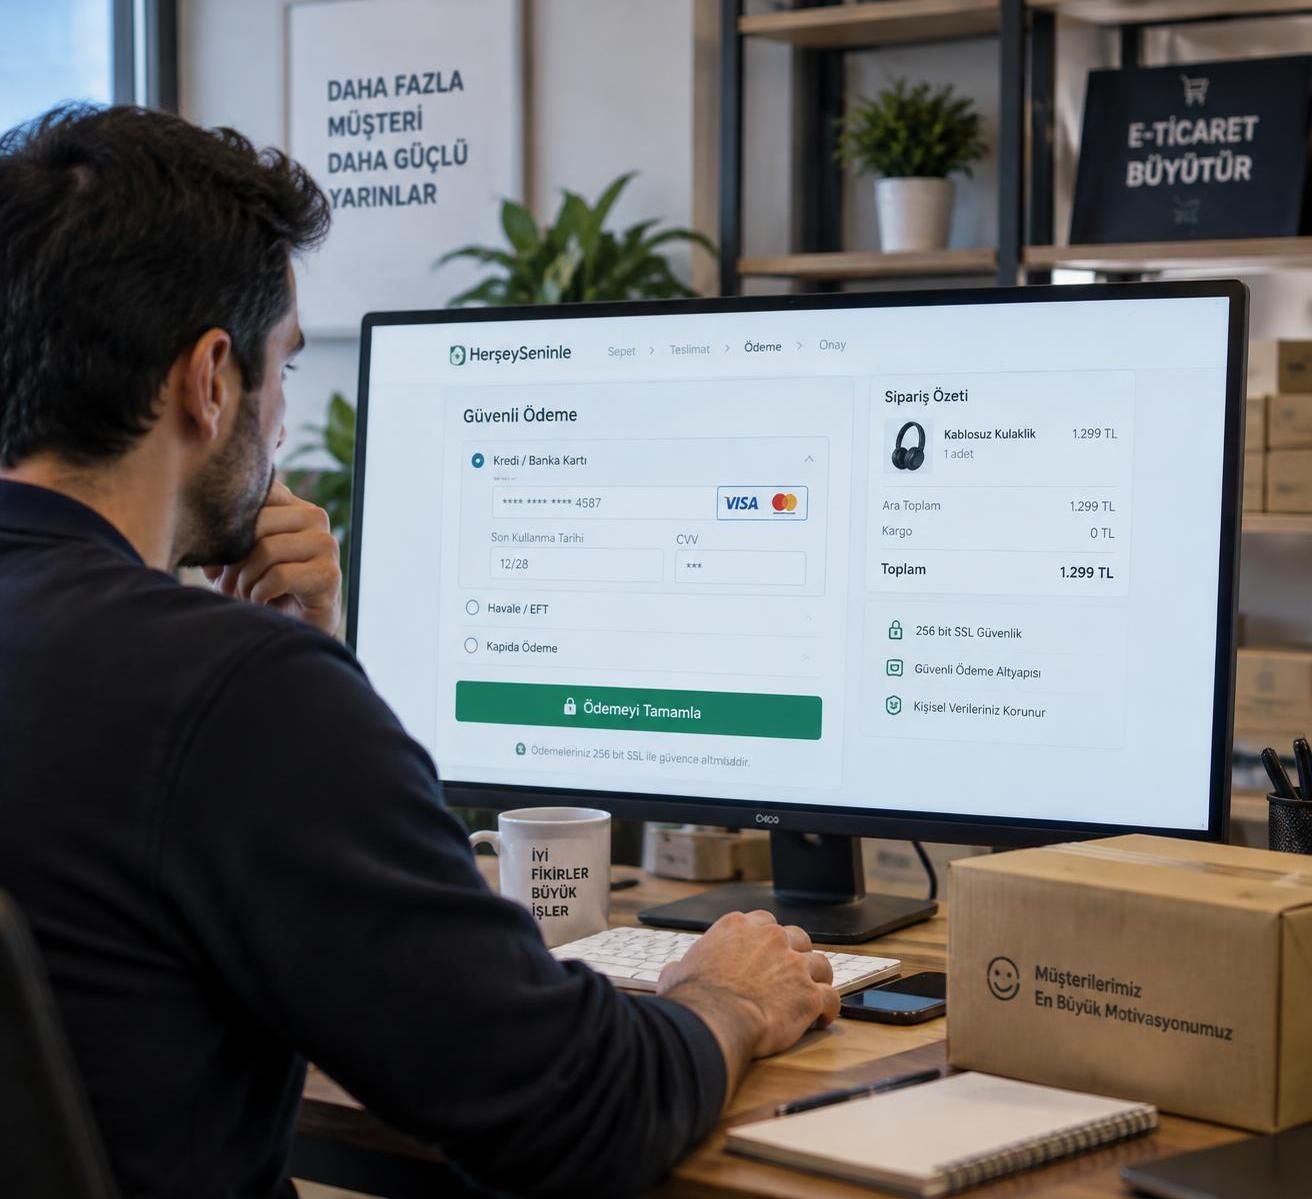
Bir kredi kartı ödemesi, müşterinin ödeme sayfasındaki işlemi başlatmasıyla başlar; fakat bu sırada arka planda birden fazla sistem çalışır. Müşteri sepetini onaylayıp kart bilgilerini girdikten sonra ödeme sayfası talebi ödeme kuruluşuna veya bankanın sağladığı altyapıya iletir. İlgili sistem kartı veren bankadan işlem için onay ister ve alınan sonucu işletmenin sipariş ekranına aktarır.
Derya’nın seramik mağazasında bir müşteri iki kupa satın aldığında süreç şu şekilde ilerler:
-
Sipariş oluşturulur: Müşteri ürünleri sepete ekler, adres ve teslimat seçimini yapar. Site, ödenecek tutarı ve varsa kargo bedelini işlem öncesinde açıkça gösterir.
-
Kart bilgileri girilir: Müşteri ödeme ekranında gerekli bilgileri yazar. Bilgilerin güvenli bağlantı üzerinden işlenmesi, kart verilerinin gereksiz yere işletme sistemlerinde tutulmaması açısından önem taşır.
-
İşlem bankaya iletilir: Ödeme altyapısı, talebi ilgili finans kuruluşlarına gönderir. Kart limiti, kartın geçerlilik durumu ve güvenlik kontrolleri değerlendirmeye alınabilir.
-
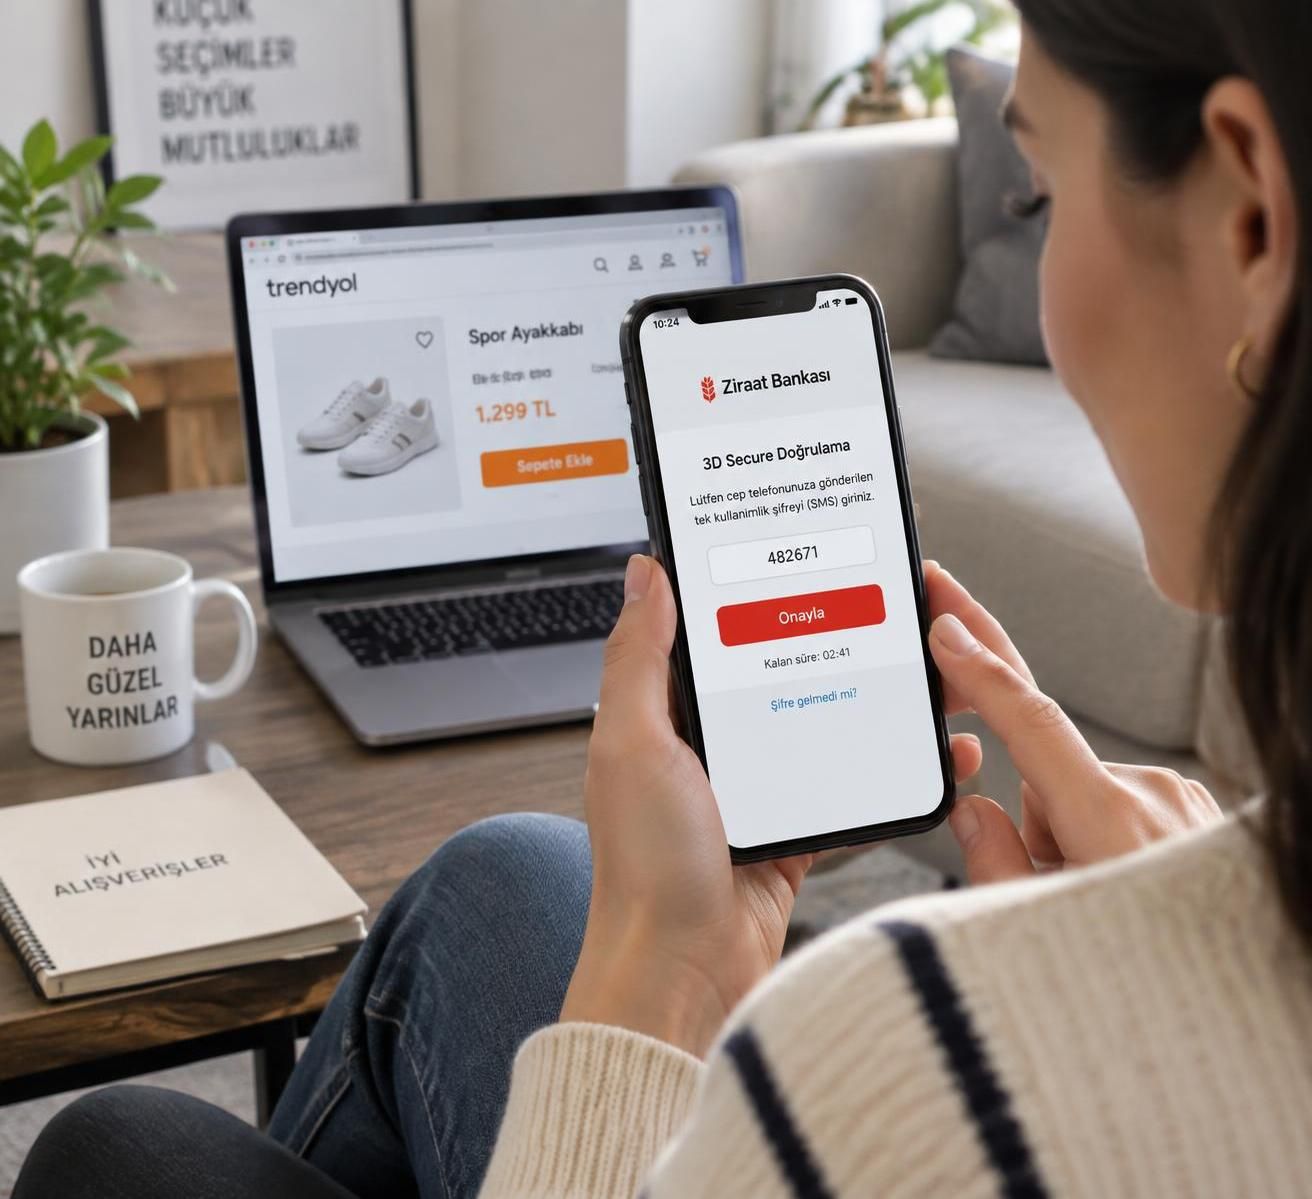
Doğrulama yapılabilir: İşlem koşulları gerektiriyorsa müşteriden banka doğrulaması istenir. Bu adım bankanın uygulamasında onay, tek kullanımlık kod veya benzeri bir kontrol biçiminde görülebilir.
-
Sonuç bildirilir: Bankadan olumlu yanıt geldiğinde ekranda ödeme onayı gösterilir. İşletmenin sistemi de sipariş durumunu günceller ve müşteriye sipariş bilgilendirmesi gönderir.
Her işlemin aynı sürede tamamlanması beklenmemelidir. Banka yanıtının gecikmesi, internet bağlantısının kesilmesi veya müşterinin doğrulama ekranını kapatması durumunda sonuç belirsiz görünebilir. Bu nedenle sipariş yönetiminde yalnızca müşterinin ekranındaki mesaja değil, sağlayıcının işlem kayıtlarına da bakılmalıdır. Müşteri başarısız mesajı gördüğü hâlde bankada provizyon oluşmuşsa, aynı tutarı tekrar çekmeden önce kaydı kontrol etmek olası çift tahsilatı önler.
Başarılı ödeme bildirimi, ürünün derhâl kargoya verileceği anlamına gelmez; işletmenin stok, fatura ve teslimat adımları yine tamamlanmalıdır. Derya, ödeme onayı gelen siparişi paketleme listesine aktarırken stok miktarını düşürür ve sipariş numarasını satış kaydıyla eşleştirir. Ödeme süreci ancak banka sonucu, sipariş kaydı ve işletmenin kendi kontrolleri birbiriyle tutarlı olduğunda sağlıklı işler.
Ödeme güvenliği, banka doğrulaması ve 3D Secure
İnternetten kartla ödeme yaparken müşterinin temel kaygılarından biri, kart bilgilerinin korunup korunmadığıdır. Ödeme güvenliği tek bir teknolojiyle sağlanmaz; güvenli bağlantı, ödeme sağlayıcısının koruma yöntemleri, işletmenin hesap güvenliği ve müşteri doğrulama adımları birlikte rol oynar. İşletme, kart verilerini kendi sisteminde gereksiz yere saklamamaya ve ödeme sayfasında güvenli işlem yapıldığını açıkça göstermeye özen göstermelidir.
3D Secure, bazı işlemlerde kart sahibinin bankası üzerinden ek doğrulama yapılmasını sağlayan yöntemdir. Müşteri ödeme sırasında bankanın yönlendirdiği ekrana geçebilir ve uygulama bildirimi ya da tek kullanımlık şifreyle işlemi onaylayabilir. Bu adım, kart bilgilerinin ele geçirilmesi gibi riskleri azaltmaya yardımcı olur; ancak her dolandırıcılık ihtimalini ortadan kaldıran mutlak bir güvence olarak değerlendirilmemelidir.
Banka doğrulaması sırasında müşteri ekranı kapatırsa veya bildirim zamanında onaylanmazsa işlem tamamlanmayabilir. Böyle bir durumda işletme, siparişi otomatik olarak ödenmiş kabul etmemelidir. Derya’nın mağazasında ödeme sonucu sağlayıcı panelinde “beklemede” görünüyorsa, paketleme başlamadan önce işlem durumunun kesinleşmesi beklenir. Bu küçük kontrol, ödenmemiş siparişin gönderilmesi veya aynı sipariş için yanlışlıkla ikinci kez tahsilat yapılması riskini azaltır.
İşletmeler ayrıca yönetici hesaplarında güçlü ve birbirinden farklı parolalar kullanmalı, erişimi yalnızca işi gereği ihtiyaç duyan çalışanlara vermelidir. Ödeme bildirimleri ve sağlayıcı panelindeki kayıtlar düzenli kontrol edilmeli; beklenmeyen iade talepleri, olağan dışı işlem yoğunluğu veya tekrarlanan başarısız denemeler incelenmelidir. Müşteriye yönelik sayfalarda ürünün toplam fiyatı, teslimat şartları ve iade süreci anlaşılır biçimde sunulursa güven duygusu da desteklenir.
Güvenlik önlemlerinin ticari değeri yalnızca kayıp işlemleri azaltmakla sınırlı değildir. Müşteri, ödeme adımlarını anlaşılır ve kontrollü bulduğunda siparişini tamamlama konusunda daha rahat davranır. İyi tasarlanmış doğrulama, güvenliği artırırken alışverişi gereksiz yere karmaşıklaştırmamalıdır.
Sanal POS sağlayıcısı seçerken maliyet ve operasyonu değerlendirmek
İşletmeler için uygun çözüm, en düşük görünen komisyonu sunan seçenek olmayabilir. Karşılaştırmada işlem başına kesinti, taksitli satış komisyonları, ödeme aktarım sıklığı, iade ve iptal süreci, teknik destek erişimi ve kurulum koşulları birlikte ele alınmalıdır. Örneğin el yapımı ürün satan bir mağazada sipariş hacmi düşük, ürün başına hazırlık maliyeti yüksek olabilir; bu durumda tahsilatın ne zaman hesaba geçeceği işletme sermayesini doğrudan etkiler.
Aşağıdaki tablo, değerlendirme sırasında hangi soruların sorulabileceğini gösterir. Gerçek ücretler sağlayıcıya, işletmenin faaliyet alanına ve yapılan sözleşmeye göre değişebileceğinden, başvuru öncesinde güncel teklif ve koşullar yazılı olarak alınmalıdır.
| Değerlendirme ölçütü | İşletmenin sorması gereken soru | Operasyonel etkisi |
|---|---|---|
| Komisyon | Tek çekim ve taksitli satışta kesinti oranları nedir? | Her satıştan kalan net tutarı etkiler. |
| Ödeme aktarımı | Tahsilatlar hangi takvimle banka hesabına aktarılır? | Stok yenileme ve tedarikçi ödemelerinin planını belirler. |
| İade ve iptal | İade talebi panelden nasıl başlatılır ve sonuç nasıl izlenir? | Müşteri hizmetleri yükünü ve kayıt takibini etkiler. |
| Teknik uyum | Mevcut e-ticaret sitesiyle hazır bağlantı veya eklenti var mı? | Kurulum süresi ve bakım ihtiyacını değiştirebilir. |
| Destek | İşlem hatalarında hangi kanaldan ve ne zaman yardım alınabilir? | Satışın kesintiye uğradığı durumlarda müdahale hızını belirler. |
Teklifleri karşılaştırırken satış tahminiyle farklı senaryolar oluşturmak yararlıdır. Örneğin ayda 100 sipariş alan bir mağazanın toplam kesintisiyle 1.000 siparişe çıkan mağazanın maliyeti aynı görünmeyebilir; sabit ücret veya hacme bağlı oranlar dengeyi değiştirebilir. Taksitli satış sunulacaksa, müşterinin ödeme kolaylığının işletmenin kârlılığına etkisi ayrıca hesaplanmalıdır.
İşletmelerin başvuru öncesinde kontrol edebileceği noktalar şunlardır:
-
Şirket ve banka bilgileri: Başvuruda istenen yasal işletme bilgileriyle tahsilat yapılacak hesabın uyumunu kontrol edin.
-
Satış sitesi içeriği: Ürün fiyatı, iletişim bilgileri, teslimat koşulları ve iade politikasının müşterinin kolayca bulabileceği yerde olmasını sağlayın.
-
Toplam maliyet: Komisyonla birlikte sabit ücretleri, taksit seçeneklerini ve olası teknik kurulum giderlerini hesaplayın.
-
İşlem takibi: Ödeme kayıtlarının sipariş numarasıyla eşleşip eşleşmediğini ve iade işlemlerinin nasıl izlendiğini test edin.
İşletme, ödeme çözümünü seçerken günlük muhasebe ve müşteri hizmetleri akışını da hesaba katmalıdır. Sağlayıcı seçimi, satış hacmi kadar nakit akışı ve işlem yönetimiyle de uyumlu olmalıdır.
Ödeme onayı sonrası sipariş, muhasebe ve müşteri deneyimi
Müşterinin ekranında işlem tamamlandı mesajını görmesi, işletme tarafında yapılacak işlerin sonu değil başlangıcıdır. Sipariş numarası ödeme kaydıyla eşleştirilmeli, stok durumu güncellenmeli ve teslimat hazırlığı başlatılmalıdır. İşlem sonuçları düzenli takip edilmediğinde, onaylanan bir satış gözden kaçabilir ya da ödeme almamış bir sipariş yanlışlıkla kargoya verilebilir.
Derya, siparişlerini her sabah sağlayıcı paneli ve e-ticaret sitesindeki kayıtlarla karşılaştırdığında birkaç önemli durumu ayırt edebilir: başarıyla sonuçlanan tahsilatlar, banka tarafından reddedilen denemeler, müşterinin doğrulamayı tamamlamadığı işlemler ve iade edilen siparişler. Bu kayıtları sipariş numarası, tarih ve tutarla takip etmek, müşteriyle görüşürken doğru bilgi vermeyi kolaylaştırır. Muhasebe tarafında da ödeme raporları, banka hareketleri ve satış belgeleri birbiriyle tutarlı olmalıdır.
İade yapıldığında müşteriye yalnızca “işleminiz başlatıldı” demek yeterli olmayabilir. İşletme, iade talebinin hangi aşamada olduğunu takip etmeli ve müşteriye sağlayıcının ilettiği tahmini yansıma sürecini anlaşılır biçimde aktarmalıdır. İade tutarını, sipariş kaydını ve varsa kargo hareketini birlikte izlemek, aynı talebin ikinci kez işleme alınması riskini düşürür.
Ödeme ekranındaki açık bilgilendirme de müşteri deneyiminin önemli bir parçasıdır. Toplam ücret, kargo bedeli, taksit koşulları ve siparişin ne zaman hazırlanacağı müşteriye işlemden önce gösterilmelidir. Örneğin Derya, ödeme butonunun hemen yanında teslimat aralığını ve iade politikasına erişimi sunduğunda müşteri satın alma kararını eksik bilgiyle vermek zorunda kalmaz. Karmaşık veya son anda ortaya çıkan ücretler ise sepet terkini artırabilir.
Bir çözümün özelliklerini daha ayrıntılı incelemek isteyen işletmeler, Moka Sanal POS’un işletmelerde kullanımını anlatan içeriğe göz atabilir. Seçenekleri değerlendirirken sağlayıcının sunduğu araçları kendi sipariş hacmi, mevcut site altyapısı ve muhasebe düzeniyle karşılaştırmak gerekir. Ödeme onayıyla başlayan doğru takip, müşteriye güven verir ve işletmenin satış kayıtlarını düzenli tutar.