Vadeli ithalat maliyeti nasıl hesaplanır ve nelere dikkat edilmeli
Vadeli İthalat Maliyet Hesaplama Süreci: Temel Adımlar ve Örnekler
Vadeli ithalat, özellikle finansman ve ödeme koşulları açısından işletmelerin bütçe planlamasında önemli bir yer tutar. Vadeli ithalat maliyeti hesaplanırken, sadece mal bedelinin göz önünde bulundurulması büyük bir hata olabilir. Asıl belirleyici olan, kapı teslim toplam maliyettir. Bu maliyet, tedarikçi tarafından belirlenen FOB fiyatının üzerinde birçok kalemin eklendiği ve toplamda maliyetin %40-60’ını oluşturabilen birçok bileşeni içinde barındırır.
Vadeli ithalat maliyeti hesaplama sürecinde, öncelikle FOB bedeli belirlenir. FOB, tedarikçinin ürünü gemiye yüklediği noktaya kadar olan masraflarını ve ürün bedelini içerir. Örneğin, Mayıs 2026 itibarıyla, Çin’in Şanghay limanında 40’ HC konteyner için FOB değeri $8,000 ile $25,000 arasında değişkenlik göstermektedir. Bu bedel, tedarikçinin ürün üzerine koyduğu ilk maliyet katmanıdır.
FOB bedelinin üzerine eklenen en önemli kalemlerden biri uluslararası navlun ve sigortadır. Navlun, ürünün limanlar arasında taşınmasını sağlayan ve konteyner bazında hesaplanan taşıma maliyetidir. Örneğin, Şanghay’dan Ambarlı Limanı’na 40’ HC konteyner için navlun bedeli $2,400 ila $3,500 arasında değişmektedir. Bu oranlar, haftalık olarak dalgalanmakta ve akredite navlun firmalarından alınan yıllık sözleşmelerde %15-25 arası indirimler uygulanabilmektedir.
Sigorta masrafı ise CIF değerinin %110’u üzerinden hesaplanır. Bu hesaplama yönteminde, aslında ürün bedeli FOB navlun ve sigorta toplamının %10 fazlası olarak belirlenerek, öngörülemeyen zararlar karşılanmaya çalışılır. Örneğin, tekstil gibi düşük riskli ürünlerde sigorta primi %0,3-0,5 civarındayken, elektronik ürünlerde %0,5-0,8, hassas elektroniklerde ise %0,8-1,2 aralığında değişmektedir.
Bu bulgular ışığında, vadeli ithalat maliyeti hesaplamasında bir diğer kritik aşama, CIF (Cost Insurance and Freight) değerinin hesaplanmasıdır. CIF, FOB, navlun ve sigortanın toplamından oluşur ve gümrük vergisi matrahını belirler. CIF değeri üzerinden gümrük vergisi, İGV ve varsa anti-damping vergisi hesaplanır. Bu vergiler, ürünün GTİP koduna göre değişiklik gösterir. Örneğin, bazı tekstil ürünlerinde gümrük vergisi %0 iken, ayakkabı ve giyim sektöründe bu oran %20-30 civarındadır.
Vadeli ithalatın temel finansal yüklerinden biri ise KKDF’dir. KKDF, ödeme vadesi vadeli ithalatlarda, yani mal bedelinin mal Türkiye’ye giriş yapmadan önce ödenmediği durumlarda %6 oranında uygulanır. Peşin ödemelerde ise KKDF alınmaz. Bu nedenle ödeme koşulları, maliyet üzerinde doğrudan belirleyici bir faktördür. Vadeli ithalat yönteminde, ticari kredi kullanımı ile birlikte faiz oranları da maliyet hesaplamasında göz önünde bulundurulmalıdır.
Vadeli ithalat planlayan firmaların, söz konusu ödeme koşulları ve bunların finansman maliyetlerine etkisinin yanı sıra döviz kuru riski değerlendirmesini iyi yapması gerekir. Döviz kurlarındaki dalgalanmalar, ithalatçının maliyetini önemli ölçüde etkileyebilir. Bu nedenle, maliyet hesaplamasında TCMB’nin güncel referans kuru kullanılarak, farklı senaryolarla finansal riskler minimize edilmelidir.
Vadeli ithalat maliyetlerini doğru hesaplayarak, firmalar nihai satış fiyatlarına bu maliyetleri yansıtabilir ve karlılıklarını sürdürülebilir hale getirebilir. Bu konuda ayrıntılı bilgi için ithalat maliyet hesaplama araçları firmalar için yol gösterici olacaktır.
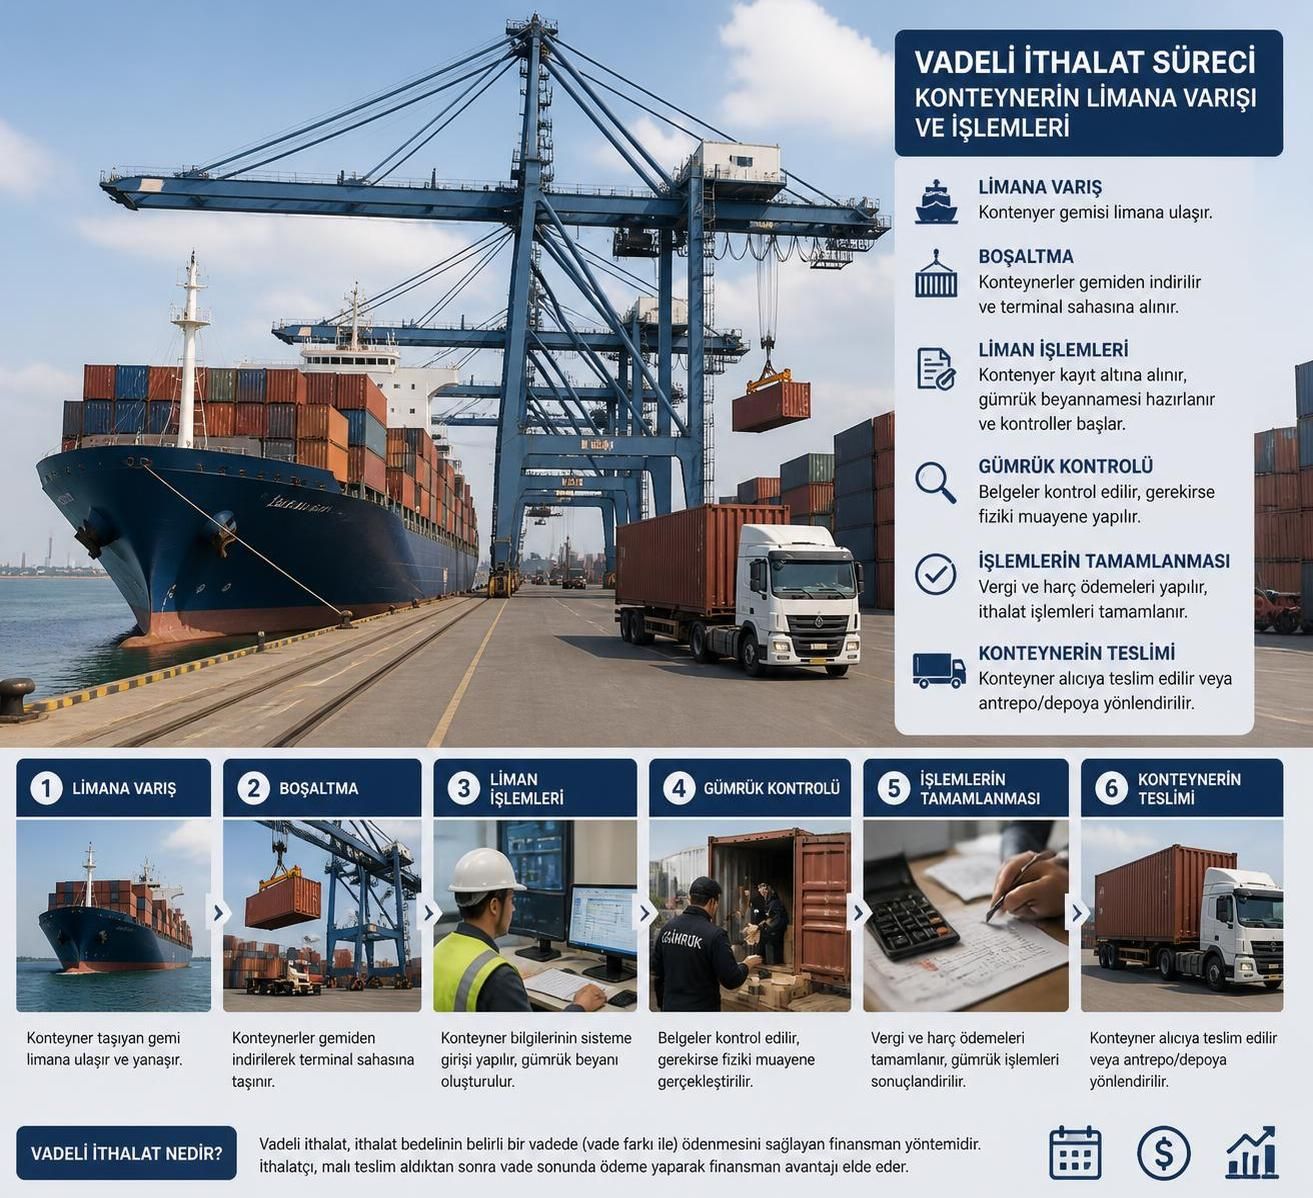
Vadeli İthalatta Döviz Kuru Riski ve Finansman Maliyetin Önemi
Vadeli ithalat maliyeti hesaplanırken dikkate alınması gereken önemli finansal unsurlardan biri döviz kuru riskidir. Türkiye piyasasında ithalat işlemleri genellikle USD veya EUR cinsinden yapılmakta olup, Türk Lirası’nın döviz karşısındaki değeri her gün değişkenlik göstermektedir. Bu nedenle ithalat sürecinde döviz kuru riski, toplam maliyete doğrudan etki eder.
Ödeme vadesi vadeli ithalatlarda, tedarikçinin ürünü sevk etmesi ile ödemenin gerçekleştirilmesi arasında geçen sürede kurdaki dalgalanmalar nedeniyle ithalat maliyeti öngörülenin dışına çıkabilir. Örneğin, vadeli ithalat maliyetlerini planlayan bir ithalatçı, USD/TL kurunda %10’luk bir yükseliş yaşanması durumunda, ithalat bedelini ve buna bağlı olarak KDV, gümrük vergisi gibi diğer hesaplamaları da yeniden yapmak zorunda kalacaktır.
Bununla birlikte, vadeli ithalatın finansman maliyetleri de dikkat edilmesi gereken kalemler arasında yer alır. Vadeli ithalat genellikle ticari krediyle finanse edildiğinden, kullanılan kredi türüne göre değişen faiz oranları, ek bir finansman maliyeti olarak bütçede yer alır. Ödeme vadeleri, kredi faiz oranları ve ödeme planları maliyet kalemlerini belirlerken ince hesaplama yapılmalıdır.
Finansman maliyetleri, vadeli ithalatın “gerçek maliyeti”ne dahil edilmelidir. Bu kapsamda, vade farkı, kredi masrafları, banka komisyonları ve diğer kredi ile ilgili giderler dikkate alınarak, toplam maliyet üzerinde kapsamlı bir finansal muhasebe yapılması önerilir. Özellikle ticari banka kredileriyle ithalat yapan şirketlerin, bu kesinti ve giderleri öngörerek finansman planlaması yapması kritik bir gerekliliktir.
Döviz kurunun sabitlenmesi amacıyla firmalar, vadeli döviz alım sözleşmeleri, forward kontratlar veya opsiyon sözleşmeleri gibi araçlara başvurabilir. Bu yöntemler, ödeme vadesi süresince döviz kuru dalgalanmalarından korunmaya yönelik finansal çözümleri ifade eder.
Vadeli ithalat ve ticari kredi kullanımıyla birlikte, döviz kuru riskinin yönetimi ve finansman maliyetlerinin hesaplanması, ithalatçıların satış fiyatlarını ve kâr marjlarını gerçekçi olarak belirlemeleri için zorunluluktur. Bu konuda rehberlik almak isteyenler, ithalat maliyeti hesaplama rehberleri ile sürecin karmaşıklığını azaltabilir.
Gümrük Vergisi ve Diğer Vergiler Vadeli İthalat Maliyetlerini Nasıl Etkiler?
Vadeli ithalat maliyeti hesaplamasında gümrük vergisi, ödenmesi zorunlu ana kalemlerden biridir. Gümrük vergisi oranları, ithal edilen ürünün GTİP numarasına ve menşe ülkesine göre %0 ile %30 arasında değişir. Türkiye, özellikle Çin’den yapılan ithalatlarda menşe bazlı tercihli vergilerden yararlanamamaktadır, bu nedenle Çin’den yapılan vadeli ithalatlarda gümrük vergisi tam oran üzerinden hesaplanır.
Örneğin, bir ithalatçının Şanghay’dan getirttiği bir konteyner ürün için FOB değeri $10,000 iken, gümrük vergisi oranı %5 ise, gümrük vergisi CIF matrahı üzerinden hesaplanır ve bu da önemli bir maliyet kalemi oluşturur. Gümrük vergisi dışında, İthalde İlave Gümrük Vergisi (İGV) ve anti-damping vergisi de bazı ürünlerde ek olarak uygulanabilir. Bu vergiler, ülkede üretim yapan sektörü korumayı amaçlayan politika araçlarıdır ve dinamik listelerle güncellenir.
KDV ise ithalat maliyetlerinin son katmanını oluşturur ve genel oran %20’dir. KDV, CIF, gümrük vergisi, İGV, ÖTV ve KKDF gibi diğer tüm vergiler eklenerek oluşturulan matrah üzerinden hesaplanır. Vadeli ithalatlarda ayrıca, ödeme şeklinden dolayı KKDF (Kaynak Kullanımını Destekleme Fonu) %6 oranında eklenmektedir. Bu nedenle, ödeme vadeleri vergisel maliyetleri doğrudan etkiler.
ÖTV ise 4760 sayılı Özel Tüketim Vergisi Kanunu kapsamında değerlendirilen ürünlerde uygulanır ve genellikle akaryakıt, motorlu araç, alkol, tütün gibi ürünlerde yüksektir. Genel ithalat ürünlerinin büyük kısmında ÖTV bulunmamaktadır.
Gümrük vergisi ve diğer vergi kalemlerinin hesaplanması karmaşık olduğundan ve sürekli mevzuat değişiklikleri ile güncellendiğinden, güncel oran ve listesini düzenli takip etmek gerekir. Ayrıca, gümrük vergisi oranlarını uzmanlardan takip etmek doğru maliyet hesaplaması ve mevzuata uygunluk açısından büyük önem taşır.
Aşağıdaki tablo, vadeli ithalat maliyetini etkileyen temel vergi ve ücret kalemlerini özetlemektedir:
| Vergi/Maliyet Türü | Hesaplama Yöntemi | Tipik Oran/Aralık |
|---|---|---|
| Gümrük Vergisi | CIF × Oran | %0 – %30 (ÜRÜNE GÖRE) |
| İlave Gümrük Vergisi (İGV) | CIF × Oran | Var olan ürünlerde % değişken |
| Anti-Damping Vergisi | CIF × Oran veya $/kg | Ürüne bağlı, listede var ise |
| KDV | (CIF + Gümrük + İGV + ÖTV + KKDF) × %20 | %20 Genel, %10 ve %1 istisnalar |
| KKDF (Vadeli İthalatta) | İthal Bedeli × %6 | %6 (vadeli ithalatlarda) |
| ÖTV | Ürün Bazında Değişir | Akaryakıt, motorlu araç, alkol vb. |
Nakliye Maliyeti ve Türkiye İç Operasyon Masraflarının Vadeli İthalatta Rolü
Vadeli ithalat süreçlerinde, uluslararası navlun dışında Türkiye içindeki lojistik maliyetler de toplam maliyetler üzerinde ciddi bir etkiye sahiptir. Liman işlemleri, müşavirlik ücretleri, tahliye, liman ardiye ve iç nakliye masrafları gibi kalemler göz ardı edilmemelidir.
Türkiye limanlarında, özellikle İstanbul Ambarlı, Mersin ve İzmir limanlarında gerçekleşen tahliye işlemleri için tipik acente ücretleri 250 ile 600 ABD Doları arasında değişmektedir. Müşavirlik ücretleri ise Mayıs 2026 itibarıyla yaklaşık 8,000 ile 25,000 TL aralıklarındadır. Liman ardiye ücretleri ise 5 gün ücretsiz depolama sonrası günlük 800 ile 1,500 TL arasında olmakta, konteyner gecikmelerinde demuraj ücreti günlük 50 ile 150 ABD Doları arasında değişmektedir.
Ayrıca iç nakliye maliyeti, limandan depo veya üretim alanına ürünlerin taşınması için önemli bir maliyet kalemidir. İstanbul, İzmir ve Ankara gibi ana sanayi bölgeleri üçgeninde 40’ HC konteyner nakliye ücretleri Mayıs 2026’de 15,000 ila 35,000 Türk Lirası seviyesindedir.
Bu kalemlerin hepsi vadeli ithalat maliyet hesaplamasında dahil edilerek tam anlamıyla kapıya teslim toplam maliyet ortaya konmalıdır. Nakliye maliyetini optimize etmek isteyen firmalar, yıllık navlun sözleşmeleri yapabilir veya konsolidasyon yöntemleriyle 40’ konteyner tercih ederek maliyet avantajları sağlayabilir.
Vadeli ithalat maliyeti ve nakliye ekonomisi hakkında daha detaylı bilgiler için 2026 ithalat maliyeti hesaplama rehberi kaynaklarını incelemek faydalı olacaktır.
Vadeli İthalatta Bütçe Planlaması ve Maliyet Optimizasyon Yöntemleri
Vadeli ithalata yönelik doğru bütçe planlaması yapılması, ticari başarı ve karlılık açısından hayati öneme sahiptir. Özellikle döviz kuru riski, faiz oranları ve vadeli ödeme koşullarının birlikte değerlendirilmesi, uygulanabilir bir finansman planı oluşturmak açısından kritik bir adımdır.
Bütçe planlama sürecinde, ithalat maliyet hesaplama adımlarının her biri dikkatle analiz edilmelidir. Aşağıda vadeli ithalat maliyetini düşürmek için uygulanabilecek pratik yöntemler özetlenmiştir:
- GTİP kodu optimizasyonu: Yanlış GTİP kodlaması nedeniyle yüksek vergi oranları ödememek için doğru sınıflandırma yapılmalıdır.
- Yıllık navlun sözleşmesi: Düzensiz ithalat yerine yıllık navlun kontratları ile maliyetlerde %15-25 arası indirim sağlanabilir.
- Konsolidasyon: 20’ konteyner yerine 40’ HC konteyner tercih edilerek birim maliyet düşürülebilir.
- Tercihli Menşe Ülkesi Seçimi: Avrupa Birliği gibi ATR/EUR.1 belgesi sunan ülkelerden ithalatta gümrük vergisinden %100 muafiyet mümkün olabilir.
- Dahilde İşleme Rejimi Kullanımı: İthal edilen malların tekrar ihraç edilmesi durumunda vergi muafiyeti sağlar.
- Yetkilendirilmiş Yükümlü Statüsü (YYS): Sürekli ithalat yapan firmalar, gümrük işlemlerinde kolaylık ve masraf indirimlerinden faydalanabilir.
Bu stratejiler, vadeli ithalat maliyet hesaplama sürecini destekleyerek, gereksiz maliyet kalemlerinin azaltılmasını ve nakit akışının daha sağlıklı yönetilmesini sağlar.
Vadeli ithalat ile ilgili detaylı finansal analiz ve müşavirlik hizmetleri için ithalat maliyeti ve vergi hesaplama platformları etkili bir destek sunabilir.