Şahıs şirketi gelir vergisi dilimleri 2026: yeni düzenlemeler ve etkileri
Şahıs şirketi gelir vergisi 2026: Tarifenin kapsamı ve güncel durumu
Şahıs şirketi sahibi, işletmesinden elde ettiği vergilendirilebilir ticari kazanç üzerinden kurumlar vergisi değil, gerçek kişi gelir vergisi öder. Bu nedenle şirketin vergi hesabında temel alınan düzenleme, Gelir Vergisi Kanunu’ndaki artan oranlı tarifedir. “Şahıs şirketi” günlük ticari kullanımda yaygın bir ifade olsa da vergi bakımından asıl belirleyici olan, işletme sahibinin gerçek kişi olması ve kazancın hangi gelir türü kapsamında beyan edildiğidir.
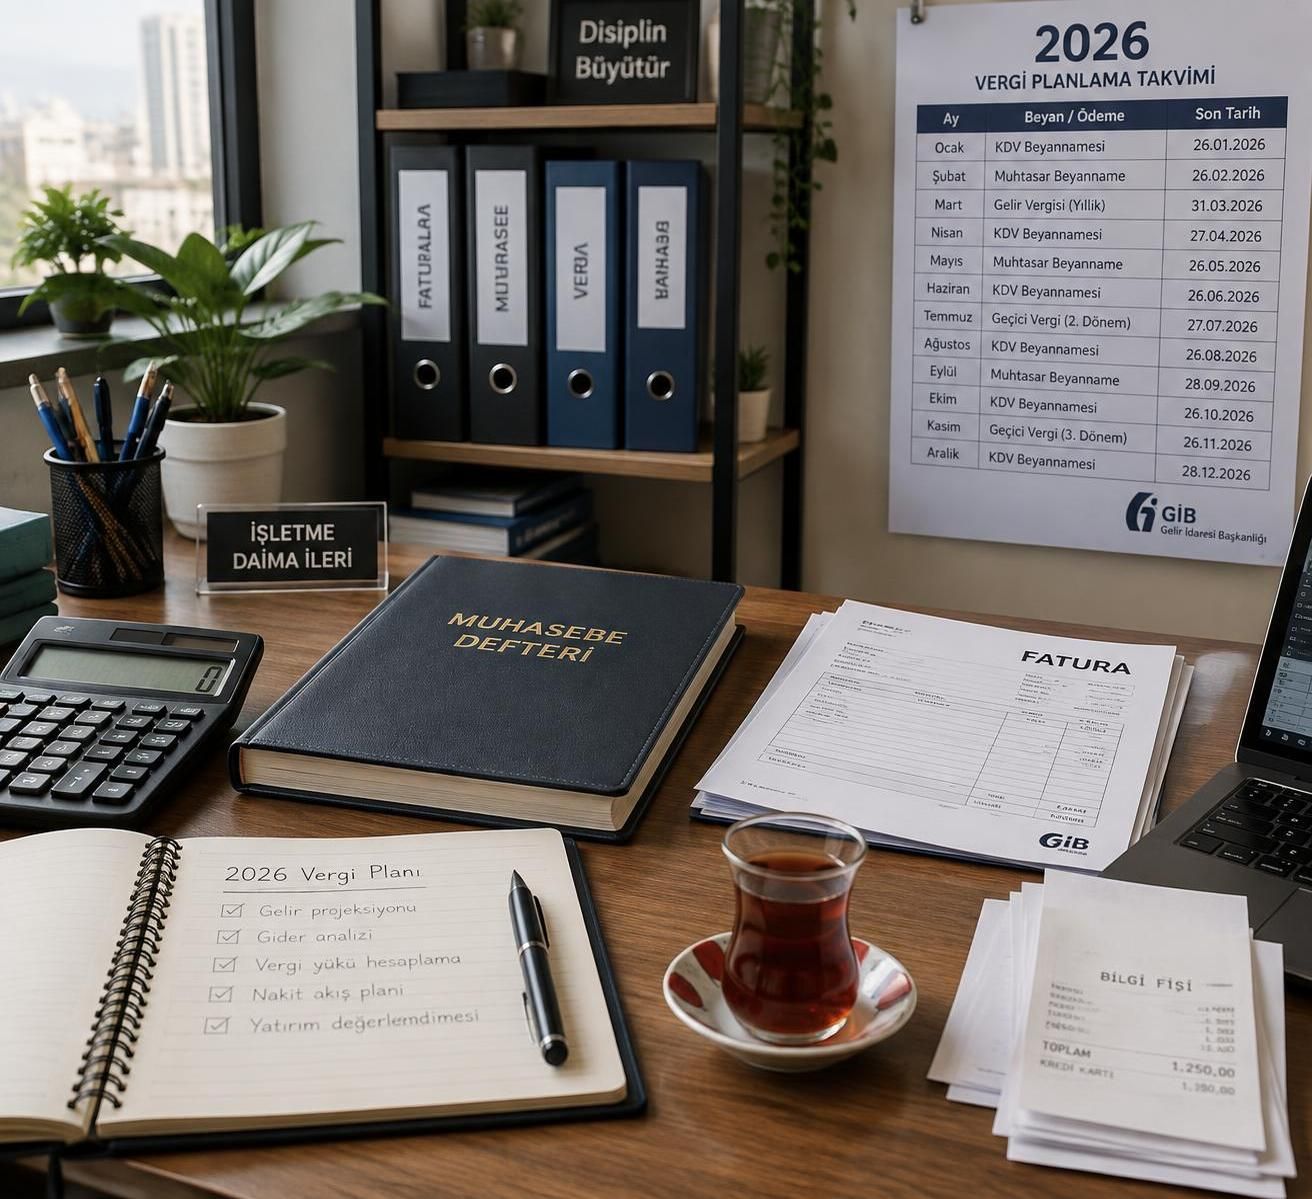
Şahıs şirketi gelir vergisi 2026 başlığı altında araştırma yaparken 2025 yılına ait tutarlarla 2026 tarifesini birbirinden ayırmak gerekir. 2025 yılı dilimleri, 2026’da yapılacak vergi hesabının doğrudan tarifesi değildir; yalnızca önceki yılın karşılaştırma verisi olarak kullanılabilir. 2026 gelirlerine uygulanacak kesin tarife için Gelir İdaresi Başkanlığının yayımladığı resmi düzenleme esas alınmalı, tahmin tabloları karar vermeden önce kontrol edilmelidir.
Vergi tarifesinin değişmesi çoğunlukla dilim sınırlarının güncellenmesiyle görülür. Oranlar aynı kalsa bile sınırların ne kadar artırıldığı, kazancın hangi bölümünün hangi orana gireceğini etkiler. Bu nedenle yalnızca “en yüksek oran yüzde kaç?” sorusuna odaklanmak doğru bir analiz sağlamaz; işletme sahibinin yıllık matrahı ve önceki dilimlerde kalan kazanç miktarı da hesaba katılmalıdır.
Önceki yıl tarifesiyle 2026 düzenlemesini karıştırmamak
2025 yılı için ücret dışı gelirlerde kullanılan tarifede ilk dilim 158.000 TL’ye kadar yüzde 15, sonraki bölüm 330.000 TL’ye kadar yüzde 20, 800.000 TL’ye kadar olan bölüm yüzde 27, 4.300.000 TL’ye kadar olan bölüm yüzde 35 ve bu sınırın üzerindeki bölüm yüzde 40 oranındaydı. Bu tutarlar 2025 gelirleri bakımından referans oluşturur. 2026’da aynı sınırların geçerli olduğunu varsaymak, özellikle hızlı büyüyen veya kâr marjı yüksek işletmelerde hatalı vergi tahminine yol açabilir.
2026 tarifesine ilişkin bazı ön çalışma tablolarında sınırların 2025’e kıyasla yaklaşık yüzde 22–24 artırılacağı öngörülmüş; bu senaryoda ilk sınır yaklaşık 194.000 TL, ikinci sınır 406.000 TL, sonraki sınırlar ise 984.000 TL ve 5.290.000 TL civarında gösterilmiştir. Bunlar tahmin niteliğindeki rakamlardır; resmi tarifede farklı tutarlar yer alıyorsa hesaplamada resmi tutarlar kullanılmalıdır. Güncel kontrol için Gelir İdaresi Başkanlığının 2026 gelir vergisi tarifesi esas alınabilir.
Örneğin Ankara’da dijital tasarım hizmeti sunan varsayımsal bir işletme sahibi, yıl içinde elde ettiği satışların tamamını kâr olarak değerlendirmemelidir. Satış gelirinden indirilebilir giderler, maliyetler ve mevzuatın kabul ettiği diğer unsurlar düşüldükten sonra kalan tutar, şartlarına göre vergi matrahını oluşturur. Dolayısıyla yüksek ciro tek başına en üst vergi oranının bütün kazanca uygulanacağı anlamına gelmez.
2026 Gelir vergisi tarifesi için resmi kaynağı takip etmek, tahminleri ancak bütçe senaryosu olarak kullanmak gerekir. Tarife sınırlarını, kazanç türünü ve beyan dönemini birlikte değerlendirmek, yıl içindeki vergi kararlarının sağlam temelidir.
Gelir vergisi dilimleri ve artan oranlı hesaplama yöntemi
Gelir vergisi dilimleri, kazancın farklı bölümlerine farklı oranların uygulandığı kademeli bir sistem kurar. Şahıs işletmesi sahibinin matrahı yükseldiğinde, daha yüksek oran yalnızca ilgili üst dilimde kalan tutara uygulanır; önceki dilimlerdeki kazanç geriye dönük olarak daha yüksek orana taşınmaz. Bu ayrım, vergi planlamasında sık rastlanan “bir üst dilime girdim, artık bütün kazancım daha yüksek vergilenecek” endişesini düzeltir.
Basitleştirilmiş bir örnekte, ilk sınırın 200.000 TL ve ilk iki oranın yüzde 15 ile yüzde 20 olduğunu varsayalım. Matrahı 230.000 TL olan işletme sahibi, ilk 200.000 TL için yüzde 15, kalan 30.000 TL için yüzde 20 hesabına göre vergilendirilir. Gerçek hesapta o yılın resmi tarifesi, istisna ve indirimler, mahsup edilecek vergiler ve beyan kuralları dikkate alınır; bu örnek yalnızca marjinal vergi mantığını gösterir.
Vergi matrahı hesaplama: Cirodan vergilendirilebilir kazanca
Vergi matrahı hesaplama sürecinde ilk adım, tahsil edilen toplam parayı doğrudan vergiye tabi kazanç saymamaktır. İşletmenin faaliyet türüne ve muhasebe kayıtlarına göre satış hasılatı, mal veya hizmet maliyeti ve kanunen kabul edilen giderler değerlendirilir. Kişisel nitelikteki harcamalar, belgesiz ödemeler veya işletmeyle ilgisi kurulmamış giderler, yalnızca para çıkışı gerçekleşti diye otomatik olarak indirilemez.
Örneğin evden çalışan bir grafik tasarımcı bilgisayar, yazılım lisansı ve iş için kullandığı internet hizmetini kayıt altına alabilir; ancak her harcamanın belgesi, kullanım amacı ve mevzuata uygunluğu ayrı ayrı incelenmelidir. Demirbaş niteliğindeki pahalı ekipmanların maliyeti de çoğu durumda tek seferde gider yazılmak yerine amortisman kurallarına tabi olabilir. Böylece satın alma tarihi ile vergiye etki eden giderin kayıtlara yansıma zamanı her zaman aynı olmayabilir.
| Hesaplama aşaması | İşletme sahibinin kontrol edeceği konu | Olası etkisi |
|---|---|---|
| Hasılatın belirlenmesi | Fatura, tahsilat ve satış kayıtlarının tutarlılığı | Gelirin doğru dönemde ve doğru tutarda kaydedilmesi |
| Maliyet ve giderlerin incelenmesi | Belge, faaliyetle bağlantı ve giderin niteliği | Matrahın mevzuata uygun şekilde belirlenmesi |
| İndirim ve mahsupların kontrolü | Şartları sağlayan indirimlerin ve ödenmiş vergilerin doğrulanması | Hesaplanan verginin doğru seviyeye gelmesi |
| Tarifenin uygulanması | İlgili yılın resmi dilimleri ve gelir türü | Verginin kademeli oranlarla hesaplanması |
Ücret geliri ile ticari kazanç aynı kişide birlikte bulunuyorsa, beyan ve tarife uygulaması kişisel vergi durumunun tamamına göre incelenebilir. Serbest meslek faaliyeti yürütenlerde de kazanç türüne özgü kayıt, belge ve beyan yükümlülükleri vardır. Bu nedenle Serbest meslek kazancı vergisi ile ticari kazanç uygulamalarını otomatik olarak aynı kabul etmek yerine faaliyetin hukuki niteliğini mali müşavirle netleştirmek yerinde olur.
Artan oranlı gelir vergisi sisteminde doğru soru, “hangi dilime girdim?” kadar “matrahım hangi kalemlerden oluştu ve her dilime ne kadar tutar düştü?” sorusudur. Bu bakış, vergi hesabını korkulan bir oran olmaktan çıkarıp izlenebilir bir maliyet kalemine dönüştürür.
Şahıs şirketi vergi düzenlemeleri: Tahmin, resmi tarife ve işletme etkisi
Şahıs şirketi vergi düzenlemeleri, işletme sahibinin fiyatlama, nakit akışı ve yatırım kararlarını birlikte etkiler. Dilim sınırlarının yükselmesi, aynı nominal kazanç düzeyinde üst orana giren bölümün azalmasına yardımcı olabilir; ancak bu sonuç, işletmenin satış hacmi, gider yapısı ve enflasyon karşısındaki fiyat güncellemeleriyle beraber değerlendirilmelidir. Yalnızca tarife artış oranına bakarak gelecek yıl ödenecek vergiyi kesin biçimde tahmin etmek mümkün değildir.
Ön tahmin tablosu, bütçe çalışmasında olası bir senaryoyu sınamak için kullanılabilir. Örneğin bir e-ticaret işletmesi satışlarının artmasını bekliyorsa, farklı matrah seviyeleri için ayrı hesaplar hazırlayabilir: ihtiyatlı senaryoda mevcut müşteri ve sipariş hacmi, temel senaryoda beklenen büyüme, yüksek senaryoda ise yeni ürün veya reklam yatırımlarının getirisi ele alınır. Her senaryoda 2026 resmi tarifesi kullanıldığında, nakit ihtiyacına ilişkin kararlar daha tutarlı hale gelir.
Vergi yükü analizi yalnızca oran karşılaştırması değildir
Sağlıklı bir Vergi yükü analizi, gelir vergisinin yanında işletmenin ödediği veya tahsil ettiği diğer mali yükleri de birbirinden ayırır. Bağ-Kur primleri, KDV, stopaj, damga vergisi ve beyanname süreçlerinin nakit akışına etkisi, gelir vergisi tarifesinden farklı kurallara bağlıdır. Bu tutarları tek bir “vergi oranı” gibi toplamak, kârlılığı yanlış okumaya ve fiyatları hatalı belirlemeye neden olabilir.
İzmir’de el yapımı ürün satan varsayımsal bir işletme düşünelim. İşletme sahibi ürün başına satış fiyatını belirlerken malzeme maliyetini, pazaryeri komisyonunu, kargo giderini, iade oranını ve dönem sonunda doğabilecek gelir vergisini ayrı kalemlerde izlemelidir. Satış adedi büyüdüğü halde komisyon ve iade maliyetleri de artıyorsa, daha yüksek ciro daha yüksek net kazanç anlamına gelmeyebilir. Matrah tahmini, bu nedenle sipariş sayısına değil gerçek gelir-gider düzenine dayanmalıdır.
2026’da yayımlanan mevzuat ve tarife duyurularını takip ederken, tarih bilgisine özel önem verilmelidir. Arama sonuçlarında eski tahmin yazıları güncel içeriklerle yan yana görülebilir. 2026 dilimleri için hesaplama yaklaşımını açıklayan mesleki rehber veya oran ve dilim değerlendirmesi ek bilgi sağlayabilir; nihai işlemde ise resmi tarife ve yürürlükteki mevzuat esas alınmalıdır.
Vergi mevzuatı değişiklikleri sadece oranlardan ibaret değildir. Beyan süreleri, belge düzeni, istisnalar, gider kabul şartları ve elektronik bildirim yükümlülükleri de işletmenin işleyişine yansıyabilir. Bir düzenlemenin işletmeye gerçek etkisini anlamak için değişiklik tarihini, kapsamını ve hangi gelir dönemine uygulanacağını birlikte kontrol etmek gerekir.
Bu yüzden tahmin tablosu “ödenecek vergi budur” diyen bir belge değil, farklı sonuçları önceden görmeye yarayan bir planlama aracıdır. Resmi sınırlar doğrulandığında senaryo güncellenmeli; fiyat ve yatırım kararları da aynı güncel verilerle yeniden değerlendirilmelidir.
Gider planlaması, tahsilat takvimi ve yasal vergi yönetimi
Yıl sonu yaklaşırken giderleri gözden geçirmek faydalıdır; ancak sırf vergi matrahını düşürmek amacıyla ihtiyaç dışı harcama yapmak genellikle iyi bir ticari karar değildir. Bir harcamanın vergi etkisi olsa bile işletme kasasından çıkan tutarın tamamı geri kazanılmaz. Örneğin işletme için gerçekten gerekli olmayan 100.000 TL’lik bir satın alma, yalnızca olası vergi tasarrufu düşünülerek yapılırsa nakit varlığını azaltır ve beklenen kazancı sağlamaz.
Önümüzdeki dönemde kullanılacak yazılım, eğitim veya sarf malzemesi için erken alım düşünülüyorsa, satın almanın işletme ihtiyacı, sözleşme koşulları, fatura tarihi ve giderin hangi dönemde kaydedileceği incelenmelidir. Peşin ödeme yapılması, bedelin her koşulda o yılın tamamında indirilebileceği anlamına gelmez. Özellikle hizmet süresine yayılan lisans ve aboneliklerde muhasebeleştirme yöntemi, belgenin içeriği ve ilgili döneme ait kurallar belirleyicidir.
Tahsilat ve ödeme zamanlamasını mevzuata uygun yönetmek
Hizmet işletmeleri zaman zaman büyük bir tahsilatı yıl sonundan sonraki döneme bırakmayı düşünebilir. Fakat gelirin hangi yılda vergilendirileceği, yalnızca işletme sahibinin tahsilat tarihini değiştirmesiyle belirlenmez; faaliyetin niteliği, sözleşme, işin tamamlanma durumu ve geçerli muhasebe esasları dikkate alınır. Bu yüzden müşteriden tahsilatı geciktirmek ya da faturayı farklı tarihe taşımak, tek başına vergi erteleme yöntemi olarak görülmemelidir.
Örneğin bir danışmanlık işi aralık ayında tamamlanmış, teslim tutanağı düzenlenmiş ve sözleşmedeki hizmet yükümlülüğü yerine getirilmişse, ödeme ocakta alınacak diye gelirin mutlaka yeni yıl kazancı sayılacağını varsaymak risk taşır. İşletme sahibi, sözleşme ve kayıt düzenini mali müşaviriyle birlikte incelemeli; işlemi gerçek ticari akışa uygun biçimde belgelendirmelidir. Böylece kısa vadeli vergi avantajı arayışının ceza, faiz veya kayıt düzeltmesi riski doğurması önlenir.
Uygulanabilir bir yıl sonu kontrol listesi, plansız harcamalardan daha fazla fayda sağlayabilir:
- Güncel tarife: 2026 için resmi yayımlanmış dilimleri kontrol edin; eski tahminleri kesin tutar gibi kullanmayın.
- Belge düzeni: Satış faturalarını, gider belgelerini, banka hareketlerini ve sözleşmeleri karşılaştırın.
- Giderin niteliği: Harcamanın faaliyetle bağlantısını ve gider yazılma koşullarını doğrulayın.
- Demirbaş ve stok: Büyük ekipman alımları ile dönem sonu stok kayıtlarının muhasebe etkisini sorun.
- Tahsilat planı: Alacak vadesini nakit ihtiyacına göre yönetin, ancak gelir dönemini keyfi biçimde değiştirmeyin.
- Vergi rezervi: Dönem içinde tahmini vergi için ayrı nakit ayırarak beyan döneminde finansman baskısını azaltın.
Gider optimizasyonunun amacı daha çok harcamak değil, zaten gerekli olan alımları ve yatırımları doğru zamanda, doğru belgeyle ve doğru muhasebe yöntemiyle kayda almaktır. Bu yaklaşım, vergi matrahını yasal çerçevede yönetirken işletmenin çalışma sermayesini de korur.
İşletme kuruluş sürecindeki yükümlülükleri ve başlangıç maliyetlerini ayrıca değerlendirenler, şahıs şirketi kurma adımları ve avantajları hakkındaki rehbere göz atabilir. Gelir vergisi planlaması, şirketin kuruluş biçimi ve kayıt düzeninden bağımsız düşünülmemelidir.
2026 vergi dilimleri için muhasebe takibi ve karar kriterleri
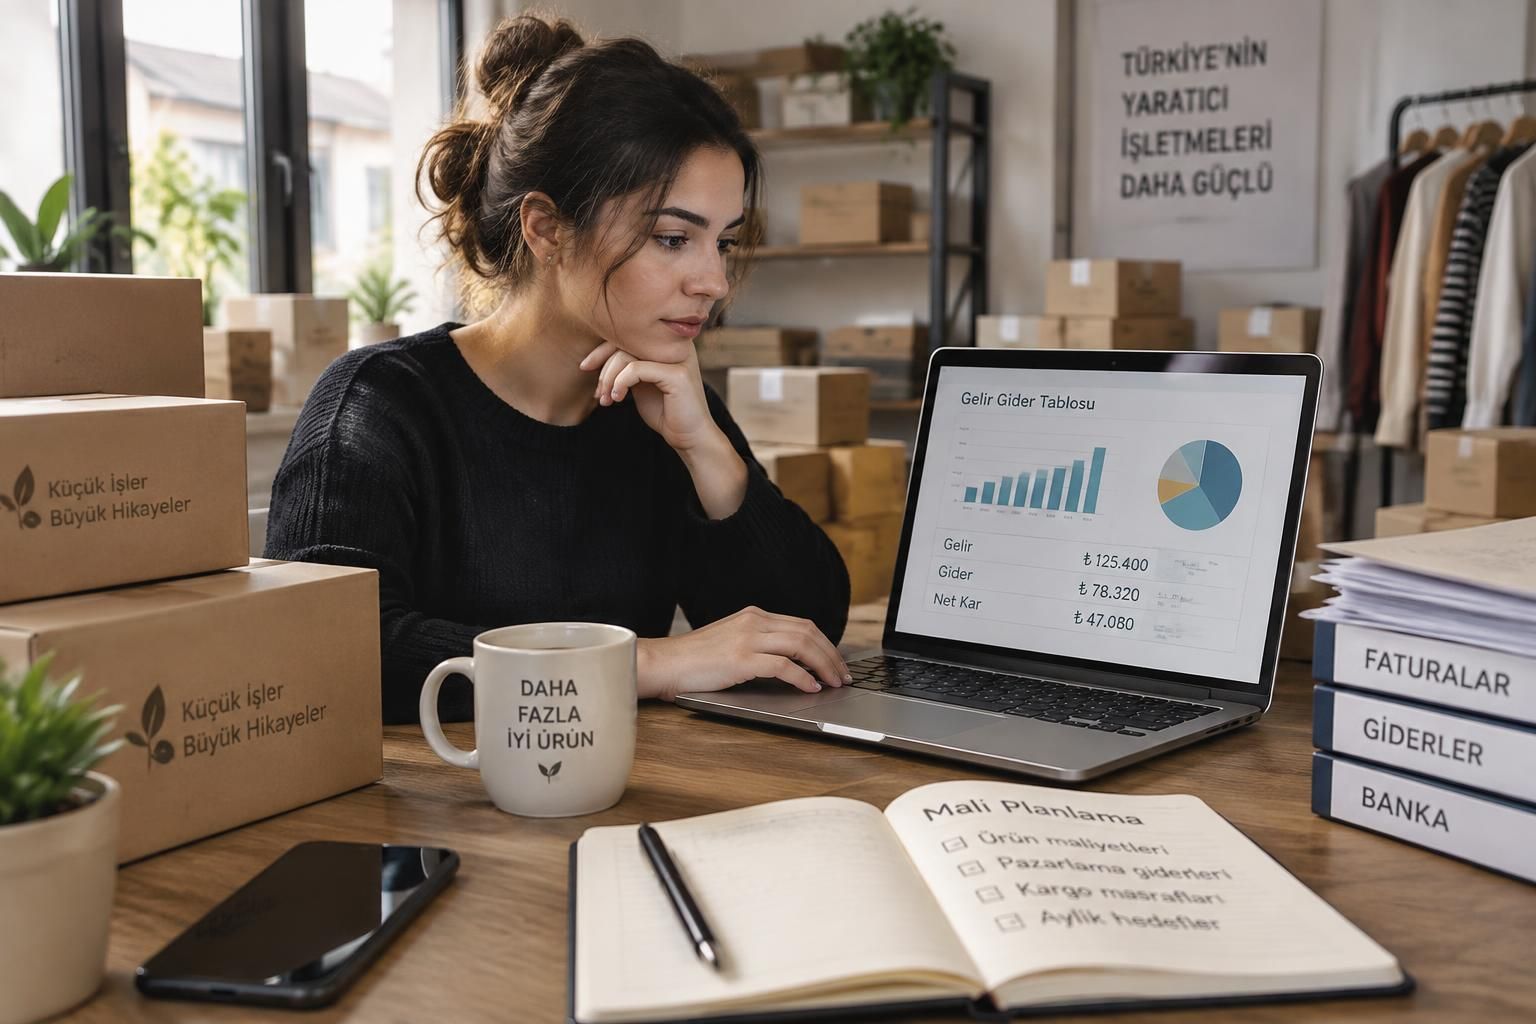
Vergi planlamasının yılın son haftalarına bırakılması, işletme sahibinin seçeneklerini daraltır. Aylık gelir-gider raporu, tahmini matrah ve yaklaşan ödeme takvimi düzenli izlenirse yıl içinde fiyat güncelleme, yatırım erteleme veya nakit rezervi oluşturma gibi kararlar daha kontrollü alınabilir. Özellikle satışları mevsimsel değişen işletmelerde yalnızca geçen ayın sonuçlarına bakmak yanıltıcıdır; kümülatif kazançla birlikte sipariş takvimi ve beklenen giderler de değerlendirilmelidir.
Varsayımsal bir çevrim içi mağaza sahibi olan Deniz, her ay satış gelirini, ürün maliyetini, pazaryeri komisyonlarını, kargo ve iade giderlerini ayrı hesaplarda izlesin. Ekim ayında yüksek satış göründüğünde bu tutarı doğrudan kişisel harcanabilir gelir saymak yerine, dönem sonu maliyetlerini ve vergiler için ayırdığı rezervi hesaba katar. Böylece aralıkta beklenmedik bir ödeme çıktığında işletmenin tedarikçi borçlarını veya reklam bütçesini aksatma ihtimali azalır.
Mali müşavirle yapılacak görüşmeye hazırlanmak
Mali müşavirden yalnızca “ne kadar vergi çıkar?” yanıtını almak yerine, hesabın hangi varsayımlarla yapıldığını sormak daha yararlıdır. Satış tahminleri değişirse matrah ne yönde etkilenir, hangi gider belgeleri eksiktir, ekipman alımı hangi dönemde giderleşir ve ödenen geçici vergiler nasıl mahsup edilir? Bu sorular, işletme sahibine yalnızca sonuç rakamını değil, kararlarını etkileyen mekanizmayı da gösterir.
Görüşmeye giderken güncel satış raporları, banka ve ödeme kuruluşu dökümleri, gider faturaları, stok bilgileri, sözleşmeler ve varsa önceki dönem beyanları hazır bulundurulabilir. E-ticaret yapan işletmeler için pazaryeri raporları ile banka tahsilatlarının mutabakatı ayrıca önem taşır; komisyon kesintileri ve iadeler net satışın doğru belirlenmesini etkileyebilir. Kayıtlar düzenli olduğunda mali müşavir, varsayım yerine gerçek veriler üzerinden simülasyon yapabilir.
Vergi düzenlemelerinin etkileri her işletmede aynı olmaz. Aynı ciroya sahip iki şahıs işletmesinden biri düşük maliyetle hizmet sunarken diğeri yüksek stok ve kargo gideri taşıyabilir; sonuçta matrahları ve nakit ihtiyaçları farklılaşır. İşletme büyüdükçe şirket türü, çalışan istihdamı, e-ticaret kanalları ve yurt dışı satışlar da yeniden değerlendirilmelidir. Bu değerlendirme yalnızca vergi oranına değil, muhasebe yükü, sözleşme sorumlulukları ve operasyon maliyetlerine dayanmalıdır.
İşletmenin gelir türü değiştiğinde, örneğin ürün satışından danışmanlık hizmetine veya sosyal medya üzerinden satışa geçildiğinde, belge düzeni ve vergisel yükümlülükler de farklılaşabilir. Bu nedenle sosyal medya satışlarında vergi ve kayıt düzenini açıklayan rehber gibi konuya özel kaynaklar başlangıç noktası sağlayabilir; somut uygulama işletmenin gerçek faaliyet biçimine göre mali müşavirle doğrulanmalıdır.
Son olarak, her ay güncellenen basit bir nakit akış tablosu oluşturmak, vergi hesabını yıl sonu sürprizi olmaktan çıkarır. Resmi tarife, doğru kayıtlar ve gerçekçi kazanç tahmini aynı tabloda buluştuğunda şahıs şirketi sahibi büyüme kararlarını daha güvenli bir zeminde alabilir.