Şahıs şirketi nasıl kapatılır: adım adım rehber
Şahıs şirketi nasıl kapatılır? Vergi dairesi terk işlemi
Şahıs şirketi kapatma, limited veya anonim şirketlerdeki tasfiye sürecinden farklı olarak genellikle daha kısa ilerler. Bununla birlikte, faaliyetleri durdurmak tek başına şirketin resmen kapandığı anlamına gelmez; vergi kaydının sonlandırılması, son beyannamelerin verilmesi ve varsa SGK ile e-belge işlemlerinin tamamlanması gerekir. Bu adımlardan biri atlanırsa işletme faaliyetsiz olsa bile vergi dairesi kayıtlarında açık görünebilir.
Örneğin çevrim içi ev aksesuarı satan Deniz, sipariş almayı bıraktıktan sonra vergi kaydının kendiliğinden kapanacağını düşünmüş olsun. Vergi dairesine işi bırakma bildirimi yapmadığı için beyanname yükümlülükleri devam eder ve vermediği beyannameler nedeniyle gecikme riskiyle karşılaşabilir. Bu nedenle şirket kapanış işlemleri, son satış gününden ve işletmenin fiilen bırakıldığı tarihten hareketle planlanmalıdır.
İşe bırakma bildirimi ve başvuru zamanı
Şahıs işletmesinin faaliyetini sonlandırma kararı kesinleştiğinde, işi bırakma tarihi belirlenerek vergi dairesine bildirim yapılır. Başvuru, İnteraktif Vergi Dairesi üzerinden veya mali müşavir aracılığıyla elektronik ortamda gerçekleştirilebilir; kişinin kullanabildiği hizmetlere göre e-Devlet üzerinden yönlendirme ya da bağlantı da bulunabilir. Başvuru yönteminden bağımsız olarak, bildirimdeki tarihin gerçek faaliyet bitişiyle uyumlu olması önemlidir.
İşi bırakma bildirimine ilişkin süreyi son güne bırakmamak gerekir. Vergi Usul Kanunu kapsamındaki bildirim süresi ve dijital başvuruda izlenecek güncel işlem adımları, mükellefin durumuna göre mali müşavirle teyit edilmelidir. İnternette farklı kaynaklarda 10 gün veya bir ay gibi farklı süreler görülebilir; işletme sahibi, eski veya genelleştirilmiş bir bilgiye dayanmak yerine kendi dosyasına uygulanacak süreyi kontrol etmelidir.
Başvuruda işletmenin vergi kimlik bilgileri, faaliyetin terk tarihi ve varsa işyeri bilgileri tutarlı olmalıdır. Başvuru alındı kaydı veya elektronik işlem numarası saklanır; böylece bildirim tarihi gerektiğinde kanıtlanabilir. Vergi dairesi, adres veya faaliyet durumunu doğrulamak için elektronik ya da fiziki yoklama yapabilir. İşyerinin boşaltılmış olması, tabela ve faaliyet durumunun bildirimle çelişmemesi bu aşamada işinizi kolaylaştırır.
Şirket kapatma dilekçesi ve yoklama hazırlığı
Elektronik sistemde işlem yapılamadığı veya ek açıklama gerektiği durumlarda şirket kapatma dilekçesi hazırlanabilir. Dilekçede işletme sahibinin kimlik ve vergi bilgileri, işin bırakıldığı tarih, adres ve talep açık biçimde belirtilmelidir. İstenen belgeler vergi dairesinin uygulamasına ve mükellefin kayıtlarına göre değişebileceğinden, dilekçeyi vermeden önce ilgili birimden ya da mali müşavirden kontrol alınması gerekir.
Vergi dairesi yoklama için geldiğinde işletmenin faaliyetinin sona erdiğini gösteren bilgileri düzenli sunmak yararlıdır. Kira sözleşmesinin sona ermesi, işyerinin teslimi veya satış faaliyetinin durması gibi kayıtlar her dosyada zorunlu olmayabilir; ancak açıklama gerektiğinde süreci netleştirir. Vergi levhası, defter ve belgeler ile başvuru kayıtlarını da erişilebilir tutun.
Şahıs şirketini kapatırken izlenecek genel adımlar için farklı bir uygulama rehberine bakılabilir; işlemin nihai kontrolünü ise kendi vergi dairenizin güncel yönlendirmesine göre yapmak gerekir. En sağlıklı yaklaşım, önce terk tarihini ve son işlem gününü netleştirmek, ardından bildirimi gecikmeden kayıt altına almaktır.
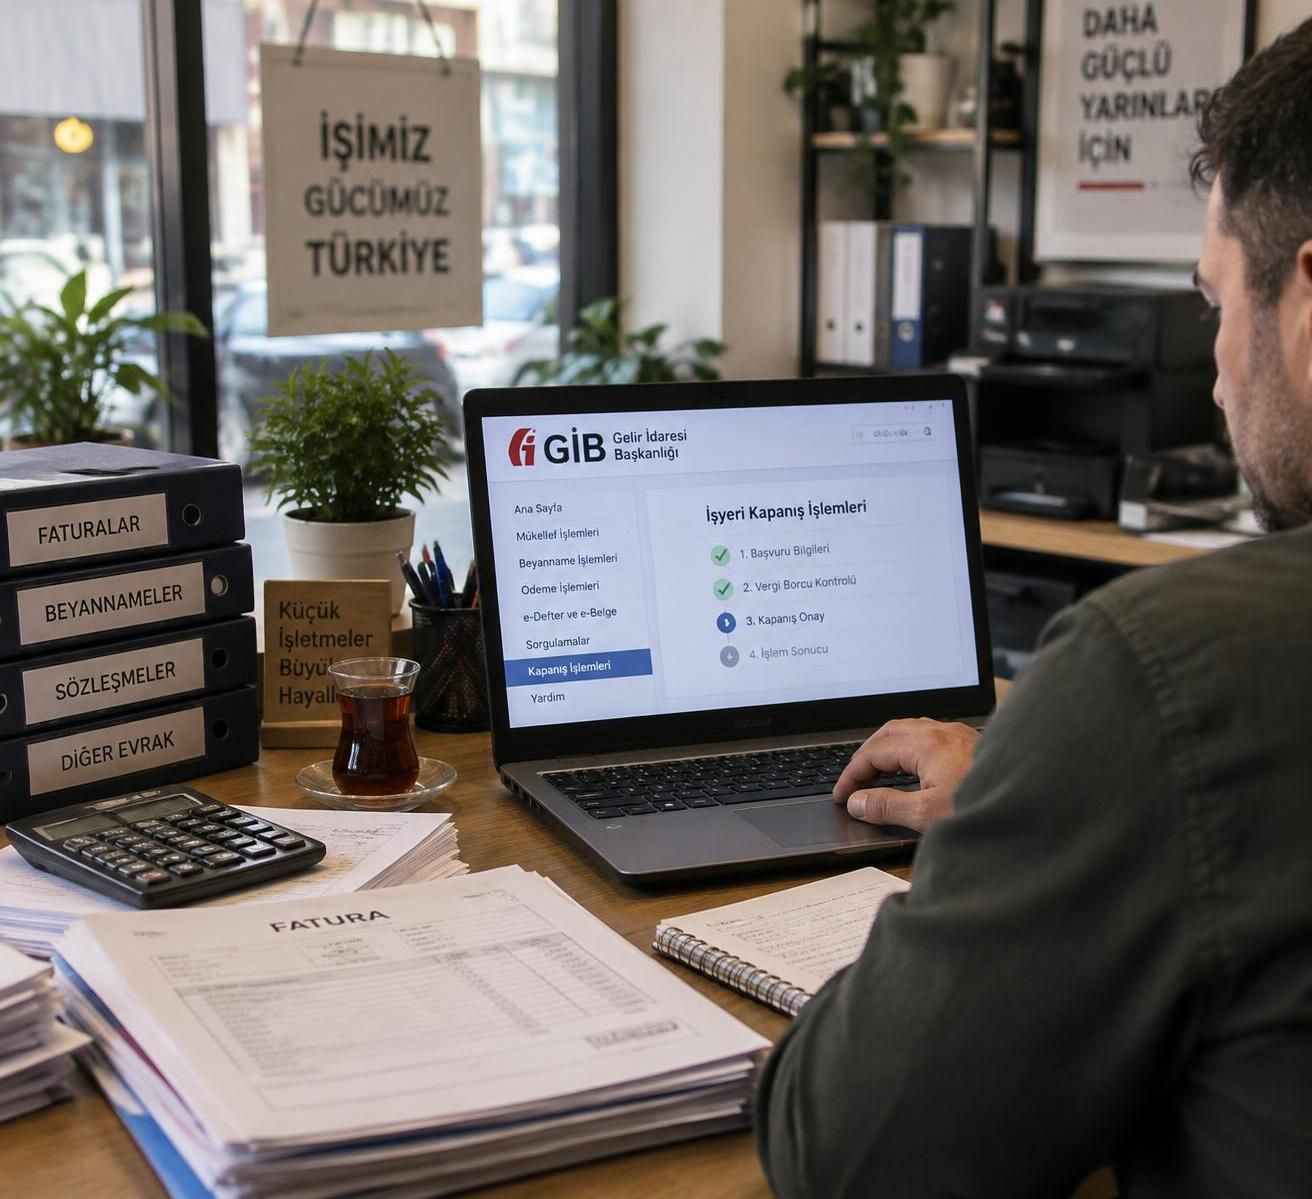
Stok, demirbaş ve e-belge işlemleriyle kapanış dosyasını tamamlamak
Vergi terk başvurusundan önce işletmenin elindeki stokların ve işletme kayıtlarında bulunan demirbaşların nasıl değerlendirileceği belirlenmelidir. Kapanış tarihinde mal veya ekipman kalması, bunların otomatik olarak yok sayılabileceği anlamına gelmez. Her kalemin alış faturası, kayıt değeri, kullanım biçimi ve işletme dışına çıkış şekli muhasebe kayıtlarında doğru gösterilmelidir.
Örneğin küçük bir tasarım atölyesini kapatan Ece’nin elinde satılmamış ürünler, bir bilgisayar ve üretim ekipmanı bulunduğunu düşünelim. Ürünleri indirimli olarak müşterilere satarsa bu satışların faturalanması gerekir. Bilgisayarını kişisel kullanımına alması veya makineyi başka bir işletmeye devretmesi ise kayıtlarda farklı sonuçlar doğurabilir; hangi belgenin ve vergi uygulamasının gerekeceği, varlığın niteliğine göre mali müşavir tarafından belirlenmelidir.
Stok ve demirbaşlar nasıl ele alınmalı?
Şirketin kapanışında bütün stokları mutlaka “kendine fatura keserek” sıfırlamak gerektiği yönündeki genellemeler doğru bir işlem yöntemi oluşturmaz. Stokların satılması, devredilmesi, işletme sahibine alınması ya da başka bir şekilde elden çıkarılması farklı muhasebe ve vergi sonuçları doğurabilir. Bu nedenle kapanış öncesinde stok sayımı yapılmalı; adet, maliyet, satış veya devir durumu bir listeyle belgelenmelidir.
Demirbaşlar için de alış faturası, amortisman kayıtları ve varsa satış ya da devir belgeleri birlikte değerlendirilir. İşletme aracı, bilgisayar veya makine gibi yüksek değerli varlıkların kapanışta nasıl kaydedileceği, gelir vergisi ve KDV bakımından önem taşıyabilir. Elden çıkarma işlemini son güne sıkıştırmak yerine, terk tarihinden önce mali müşavirle konuşmak kayıtların tutarlı olmasını sağlar.
Yazar kasa, POS ve e-dönüşüm hesapları
Yazar kasa POS kullanan işletmeler, cihazın kapanış veya devir işlemini yetkili servis ve ilgili mevzuat doğrultusunda yürütmelidir. Cihazın mali hafızası ve kapanış raporlarıyla ilgili belgeler saklanmalı; servis işleminin vergi dairesine bildirilip bildirilmeyeceği teyit edilmelidir. Cihazı işyerinde bırakmak ya da yalnızca elektrik bağlantısını kesmek, resmi kullanım kaydının sona erdiğini tek başına kanıtlamaz.
e-Fatura ve e-Arşiv kullanan işletmelerde, vergi kaydının terk edilmesi ile özel entegratör hesabının kapatılması aynı işlem değildir. Kapanış öncesi son faturaların düzenlenmesi, gelen belgelerin alınması ve kayıtların arşivlenmesi için entegratörle iletişime geçilmelidir. Mali mühür veya elektronik imza da işletmenin diğer kayıtlarıyla birlikte güvenli biçimde saklanmalı; doğrudan imha ya da iptal kararı verilmeden ilgili kullanım koşulları incelenmelidir.
Deniz’in örneğinde, son müşteriye yapılan satış kapanış tarihinden önce faturalandırılmış olsa bile, elde kalan ürünler ve POS cihazı ayrı ayrı ele alınmalıdır. Bu yaklaşım, satış kayıtlarıyla yoklama tarihi arasında çelişki oluşmasını ve daha sonra açıklama istenmesini önler. Kapanış dosyasının sağlamlığı, yalnızca dilekçeye değil, işletme varlıklarının belgeli biçimde sonuçlandırılmasına bağlıdır.
Şahıs şirketi kapanış masrafları ve son beyannameler
Şahıs şirketi kapanış masrafları, yalnızca başvuru sırasında ödenen bir bedelden ibaret değildir. Kapanışın kendisi için her durumda sabit bir devlet harcı bulunduğu varsayılmamalı; asıl mali yük, son döneme ait beyanlar, muhasebe hizmeti, varsa cihaz işlemleri ve açık borçların durumundan oluşur. 2026 yılında da tutarlar mükellefin faaliyet türüne, belge düzenine ve sözleşmeli hizmetlere göre değişebileceği için kesin bütçe dosya üzerinden çıkarılmalıdır.
Kapanış ayına ait KDV, stopaj veya diğer yükümlülükler, mükellefin beyan dönemine ve faaliyetine göre gündeme gelebilir. Şirket kaydının kapatılması, kapanış tarihine kadar doğmuş vergi ve prim borçlarını ortadan kaldırmaz. Ayrıca ilgili yılda elde edilen kazanç için yıllık gelir vergisi beyannamesi, mevzuattaki takvime göre sonraki yıl verilebilir; faaliyet sona erdi diye yıl içindeki kazancın beyan yükümlülüğü kaybolmaz.
Kapanış bütçesini oluştururken kontrol edilecek kalemler
Önceden bir kapanış bütçesi çıkarmak, beklenmeyen giderleri ve geç beyan riskini azaltır. Örneğin haziran ayında faaliyeti bırakan bir işletme, yalnızca terk başvurusuna odaklanırsa takip eden beyan dönemlerinde yapılması gereken işlemleri gözden kaçırabilir. Mali müşavirden kapanış tarihine bağlı bir beyanname takvimi istemek, hangi işlemin hangi tarihte tamamlanacağını görünür kılar.
| Gider veya yükümlülük | Neye göre değişir? | Kontrol zamanı |
|---|---|---|
| KDV ve diğer dönem beyannameleri | Faaliyet türü, beyan dönemi ve kapanış tarihi | Terk tarihinden önce ve takip eden beyan dönemlerinde |
| Mali müşavir hizmet bedeli | Sözleşme, defter türü, son kayıtlar ve ek işlemler | Kapanış planı yapılırken |
| Yazar kasa veya POS işlemleri | Cihazın türü, servis ve devir/kapama gereği | Faaliyet sona ermeden |
| Yıllık gelir vergisi beyannamesi | İlgili yılda oluşan ticari kazanç ve mevzuat | Takip eden yılın beyan döneminde |
| Açık vergi ve SGK borçları | Geçmiş dönem tahakkukları ve ödemeler | Kapanış öncesi ve sonrasında |
Tablodaki kalemler her işletmede aynı tutarda oluşmaz; örneğin KDV mükellefiyeti bulunmayan bir işletmenin beyan yükümlülüğü farklı olabilir. Bunun yanında son beyannameler için damga vergisi gibi beyanname kaynaklı tutarlar doğabilir. Maliyetleri değerlendirirken yalnızca başvuru anını değil, bir sonraki yıl verilecek beyannameleri de hesaba katın.
Mali müşavir şirket kapanışı ve evrak düzeni
Mali müşavir şirket kapanışı sürecinde yalnızca başvuruyu iletmekle kalmaz; defter kayıtlarının kapanış tarihine göre tamamlanmasına ve beyan takviminin belirlenmesine de yardımcı olur. Hizmet bedelini değerlendirirken nelerin dahil olduğunu sorun: son beyannameler, stok ve demirbaş kayıtları, e-belge işlemleri ve kapanış sonrası yıllık beyanname aynı kapsamda olmayabilir. Yazılı bir hizmet kapsamı, kapanıştan sonra kimin hangi işlemi takip edeceğini netleştirir.
Kapanış kararından önce farklı şirket türlerinin yükümlülüklerini anlamak için şahıs şirketi kapanış maliyetlerine ilişkin rehberi inceleyebilirsiniz. Rakamları doğrudan kendi bütçenize kopyalamak yerine, bunları mali müşavirinizden alacağınız güncel ve kişiye özel hesaplamayla karşılaştırın; gerçek maliyet, açık işlemler ve son dönem kayıtlarında saklıdır.
Bağ-Kur, SGK ve e-Devlet üzerinden kapanış takibi
Vergi kaydının terk edilmesi, şahıs işletmesi sahibinin 4/b kapsamındaki sigortalılığını etkileyebilir. Vergi dairesi ile SGK arasındaki bilgi aktarımı süreci kolaylaştırsa da, kaydın sistemde doğru tarihle kapandığını kontrol etmek önemlidir. Özellikle geçmiş dönem prim borçlarının, faaliyet sona erdiği için kendiliğinden silineceği düşünülmemelidir; kapanış öncesinde oluşmuş borçlar kişisel sorumluluk olarak devam edebilir.
İşletme sahibi Murat, vergi dairesinden kapanış onayı aldıktan sonra e-Devlet’teki SGK hizmet dökümünü inceleyebilir. Sigortalılık bitiş tarihi beklenen tarihle örtüşmüyorsa veya kayıt hâlâ aktif görünüyorsa, SGK’dan durumun incelenmesini istemesi gerekir. Böyle bir kontrol, yanlış prim tahakkuklarının fark edilmesini sağlayabilir; ancak her gecikme otomatik olarak hatalı tahakkuk anlamına gelmez, önce kayıt ve bildirim tarihleri karşılaştırılmalıdır.
SGK işyeri kapatma ile 4/b kaydını ayırmak
SGK işyeri kapatma ifadesi, işletmenin çalışan çalıştırıp çalıştırmadığına göre farklı yükümlülükleri gündeme getirir. İşletme sahibi 4/b kapsamında sigortalı olabilir; yanında çalışanı bulunan işverenin ise işyeri dosyası, çalışanların işten ayrılış bildirimleri ve prim işlemleri ayrıca değerlendirilir. Çalışanı bulunmayan bir şahıs işletmesiyle personelli bir işletmenin SGK kapanış kontrolü aynı kapsamda değildir.
İşçi çalıştırılıyorsa, işten ayrılış bildirgeleri ve son ücret hesapları ilgili sürelerde tamamlanmalı, kullanılmamış izin veya ücret alacakları kontrol edilmelidir. İşyeri dosyasının kapanışı ile şirket sahibinin 4/b sigortalılık durumunun sonlanması bağlantılı olsa da ayrı kayıtlar üzerinde izlenebilir. Bu nedenle “vergi dairesi kapandı, SGK da kesin kapandı” varsayımı yerine her iki kayıtta da tarih ve durum kontrolü yapılmalıdır.
e-Devlet şirket kapatma kaydı nasıl doğrulanır?
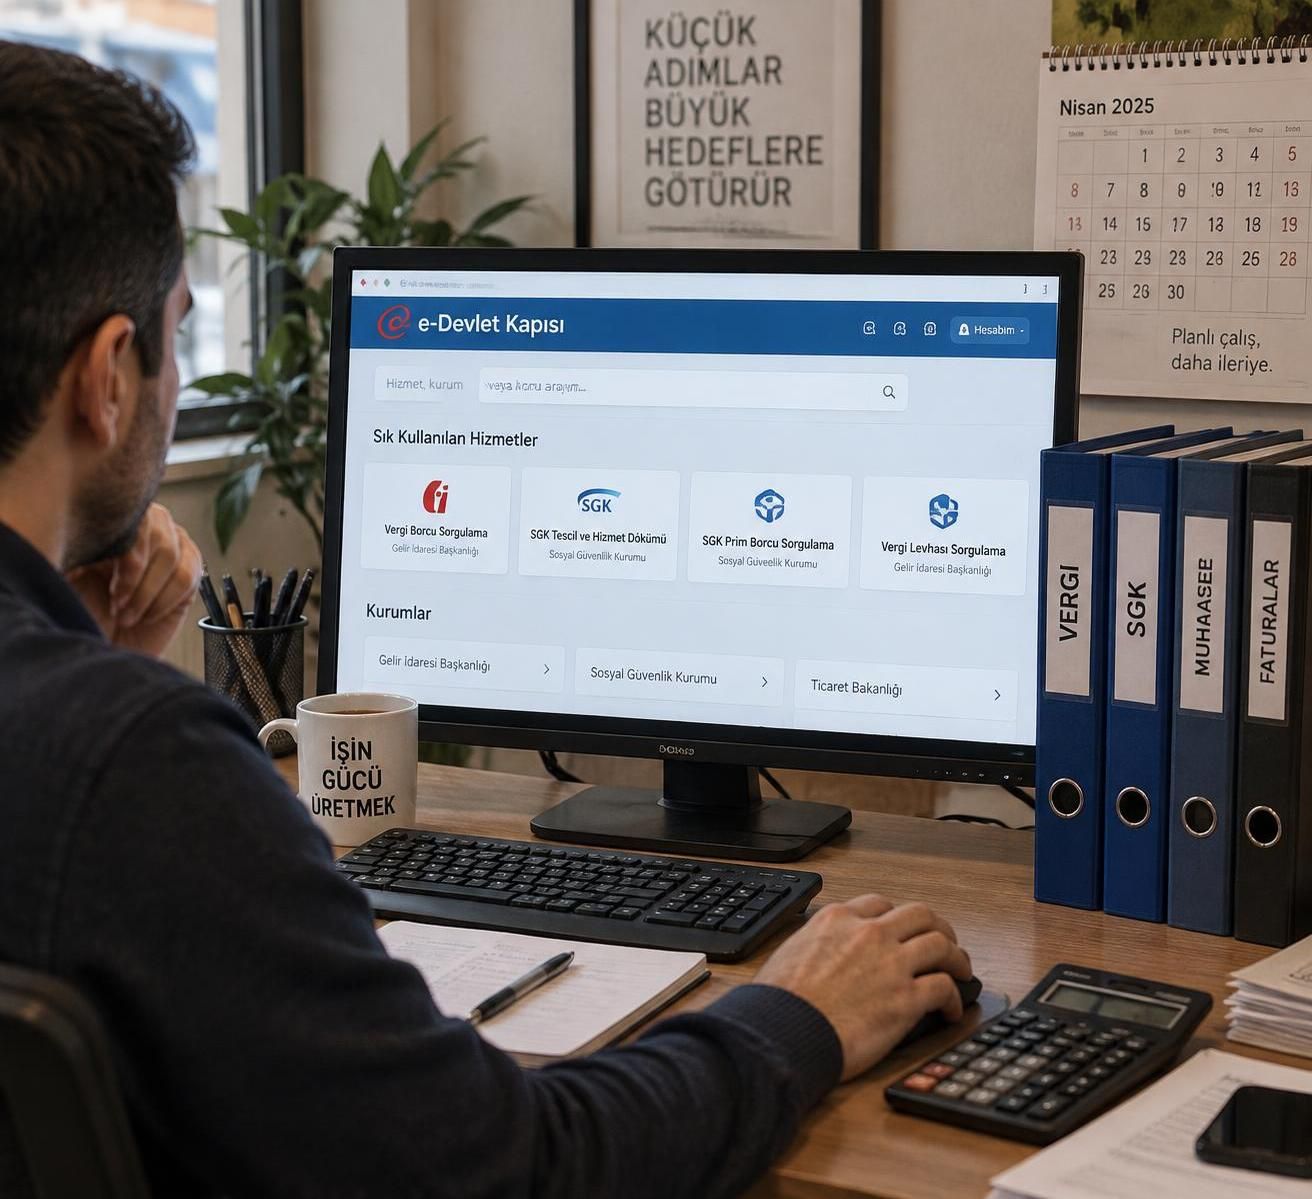
e-Devlet şirket kapatma aramalarında kullanıcılar farklı hizmetlerle karşılaşabilir; vergi terk bildirimi, SGK hizmet bilgisi ve borç sorgulama ekranları birbirinin yerine geçmez. Önce vergi dairesi başvurusunun sonuçlandığı ve terk tarihinin kayıtlara işlendiği doğrulanır. Ardından SGK hizmet dökümü, varsa işyeri dosyası ve prim borcu bilgileri ayrı ayrı incelenir.
Başvuru sırasında alınan kayıt numarası, yoklama sonucu ve vergi dairesi yazışmaları dijital veya basılı dosyada saklanmalıdır. Vergi kaydı kapanmış görünmesine rağmen bir beyanname için yükümlülük devam edebilir; bu nedenle e-Devlet ekranındaki tek bir “pasif” bilgisi bütün mali sürecin bittiği anlamına gelmez. Kapanışın tamamlandığını gösteren pratik ölçüt, vergi, SGK, çalışan ve belge süreçlerinin her birinde sorumlu kurumdan teyit alınmasıdır.
Kapanıştan sonra devam eden yükümlülükler ve karar öncesi seçenekler
Faaliyet sona erdikten sonra da işletmenin geçmiş döneminden kaynaklanan kayıt ve beyan sorumlulukları sürebilir. Son fatura, banka hareketi, gider belgesi ve vergi yazışmalarını düzenli saklamak; ileride yapılacak bir incelemede işlemlerin hangi tarihte ve hangi gerekçeyle gerçekleştiğini açıklamayı kolaylaştırır. Kapanış, arşivi hemen ortadan kaldırmak değil, ticari kayıtları mevzuatta öngörülen süreler boyunca erişilebilir tutmak demektir.
Örneğin Deniz’in satış faaliyeti temmuzda bitmiş, ancak müşterisinden ağustosta önceki satışa ilişkin iade talebi gelmiş olsun. İşletme artık yeni sipariş almıyor olsa da önceki işlemin fatura, iade ve muhasebe kayıtlarının tutarlı biçimde ele alınması gerekir. Bu nedenle e-posta, banka ekstresi, e-fatura ve muhasebe kayıtları kapanış sonrasında da dosyalanmalı; kayıtların saklanma süresi ve formatı mali müşavirle netleştirilmelidir.
Kapatmadan önce uygulanabilecek son kontrol listesi
Şirketi kapatma kararı kesinleşmeden önce, işletmenin borçlarını, alacaklarını ve devam eden sözleşmelerini tek bir listede toplamak faydalıdır. Tedarikçi bakiyesi, müşteri alacağı, kira depozitosu, banka hesabı, kredi kartı tahsilatı ve iade yükümlülüğü gibi kalemler kapanıştan sonra da işlem gerektirebilir. Her kalemin sorumlusunu ve tamamlanma tarihini yazmak, sonradan unutulan bir ödeme veya belge sorununu azaltır.
- Faaliyet bitiş tarihini belirleyin: Son satış, hizmet ve işyeri kullanım tarihlerini kontrol ederek bildirimde tutarlı bir tarih kullanın.
- Stok ve demirbaş listesini çıkarın: Ürünleri ve işletme varlıklarını belgeleyin; satış, devir veya işletme sahibine geçiş yöntemini mali müşavirle netleştirin.
- Son beyanname takvimini yazılı alın: KDV, stopaj ve yıllık gelir vergisi gibi yükümlülüklerin hangi dönemde tamamlanacağını teyit edin.
- SGK ve çalışan kayıtlarını inceleyin: 4/b durumunu, prim borçlarını ve varsa işten ayrılış işlemlerini ayrı ayrı kontrol edin.
- E-belge ve cihaz hesaplarını kapatın: Entegratör, e-Fatura/e-Arşiv, POS ve yazar kasa için gerekli kapama veya devir adımlarını servis ve sağlayıcıyla tamamlayın.
- Başvuru kanıtlarını saklayın: Elektronik bildirim kaydı, yoklama sonucu ve kurum yazışmalarını tek dosyada muhafaza edin.
Bu liste, her işletme için aynı belgelerin zorunlu olduğu anlamına gelmez; amacı kapanış öncesi kontrol noktalarını görünür kılmaktır. Örneğin çalışanı olmayan ve yazar kasa kullanmayan bir işletmede ilgili maddeler farklı uygulanır. Kendi durumunuza uygun listeyi mali müşavirle birlikte oluşturduğunuzda, eksik işlem ihtimali belirgin biçimde azalır.
Kapatma kararı ile işletme modelini değiştirme seçeneği
Bazen işletme sahibi düşük kârlılığı şirketin kendisinden değil, stok takibi, tahsilat ve ön muhasebe yükünden kaynaklanan operasyon maliyetlerinden dolayı yaşar. Bu durumda karar vermeden önce aylık sabit giderleri, muhasebe hizmetini, satış kanalı komisyonlarını ve elde kalan stok maliyetini ayrı ayrı hesaplamak gerekir. İşletme modelini küçültmek, satış kanalını değiştirmek veya faaliyete ara vermek bazı durumlarda tamamen kapatmaktan daha uygun olabilir; ancak vergisel sonuçları ayrıca değerlendirilmelidir.
Şirket kapanışına geçmeden önce gelir-gider görünümünü sadeleştirmek ve hangi ürün ya da müşteri grubunun kârlı olduğunu belirlemek, kararın varsayımlara değil rakamlara dayanmasını sağlar. Şirket açık kaldığı sürece devam edebilecek beyan ve kayıt sorumlulukları da hesaba katılmalıdır; yalnızca iş yükünü azaltma amacıyla vergi kaydını açık tutmak her işletme için doğru çözüm değildir. Kuruluş aşamasındaki şirket türlerini ve başlangıçta dikkate alınacak noktaları şahıs şirketi kuruluş rehberinde incelemek, ileride kapanış veya dönüşüm kararlarını daha bilinçli vermeye yardımcı olur.
Şahıs şirketi nasıl kapatılır sorusunun güvenli yanıtı, tek bir çevrim içi başvurudan ibaret değildir: doğru terk tarihi, belgeli varlık çıkışı, son beyannameler ve SGK kontrolü birlikte tamamlanmalıdır. İşletmenin mali müşaviriyle kapanış sonrası sorumlulukları da yazılı bir takvime bağlamak, faaliyetin sona ermesinden sonra sürpriz borç ve bildirimlerle karşılaşma riskini azaltır.