şahıs şirketi vergi dilimleri 2026 yılında nasıl değişti
Şahıs şirketi vergi dilimleri 2026: Resmî tarifede neler değişti?
2026’da şahıs şirketlerinin gelir vergisi hesabında esas alınan eşikler, bir önceki yılın tarifesine göre yükseldi; vergi oranları ise yüzde 15, 20, 27, 35 ve 40 olarak kaldı. Bu nedenle “vergi dilimleri değişikliği” denildiğinde oranların düşmesi ya da bütün kazancın tek bir yeni orandan vergilendirilmesi anlaşılmamalı. Değişen, kazancın hangi bölümünde bir üst oranın uygulanmaya başlayacağını belirleyen sınırlar oldu.
Şahıs şirketi sahibi, ticari kazancından veya serbest meslek faaliyetinden elde ettiği vergiye tabi kazanç üzerinden gelir vergisi öder. Hesaplamada işletmenin cirosu değil, mevzuata göre belirlenen giderler düşüldükten ve gerekli düzeltmeler yapıldıktan sonra bulunan matrah dikkate alınır. Dolayısıyla 1 milyon TL satış yapan iki işletmenin vergi yükü aynı olmak zorunda değildir; maliyetleri, kabul edilen giderleri ve diğer gelirleri farklı olabilir.
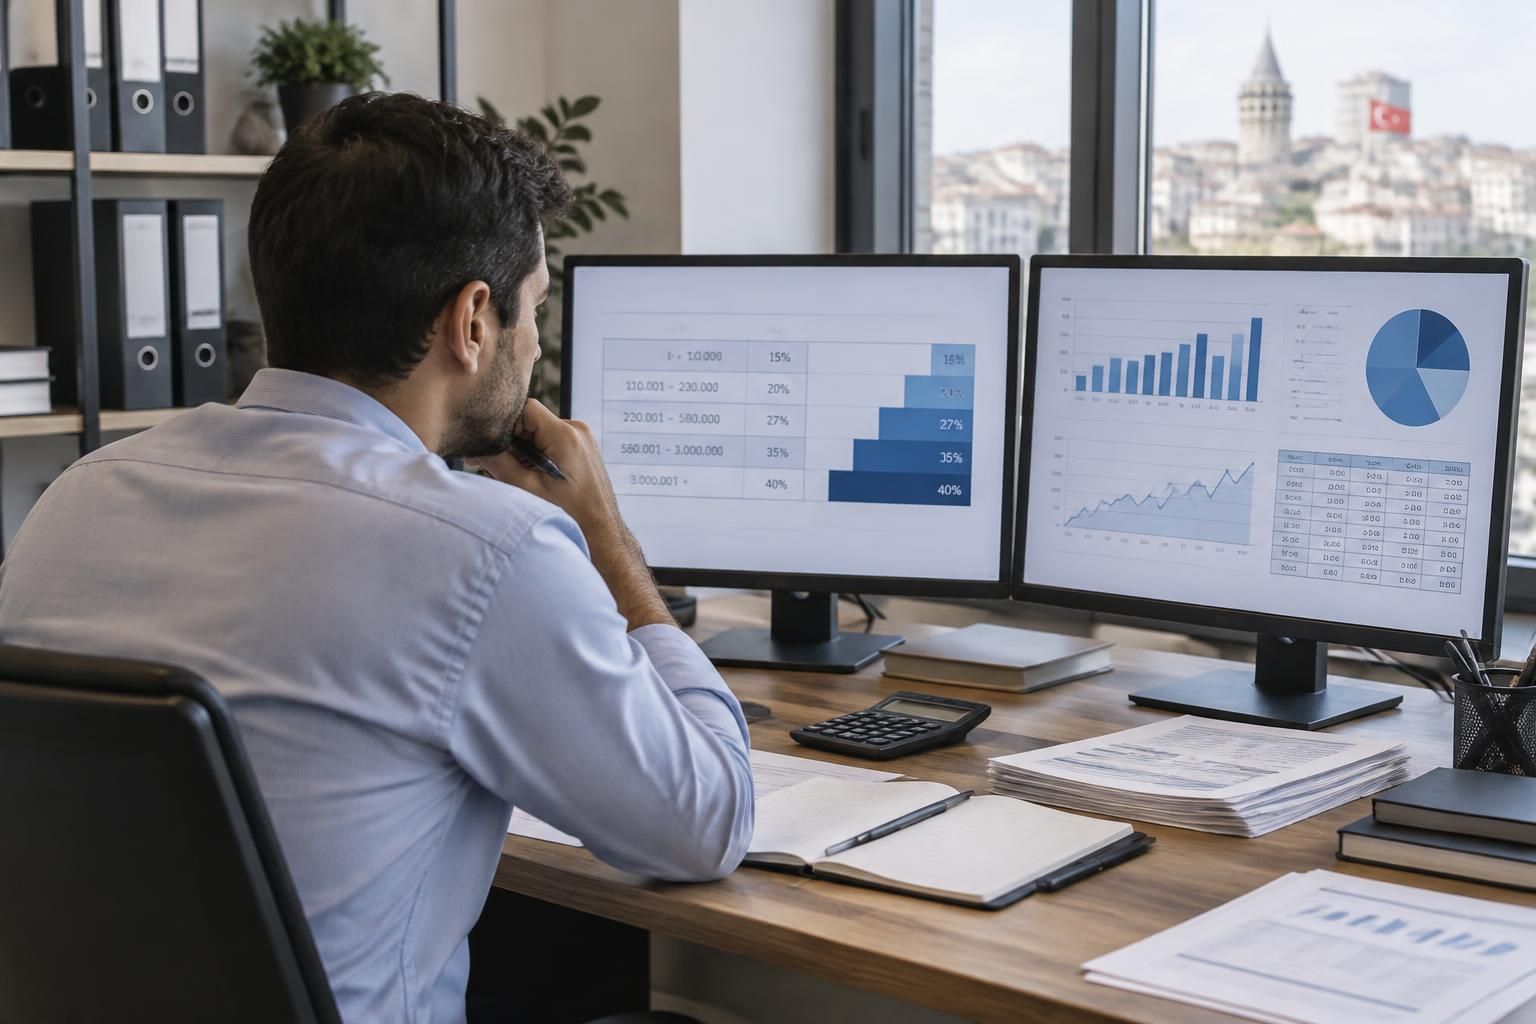
2026 tarifesi, ücret dışı gelirler bakımından 190.000 TL’ye kadar yüzde 15, 190.000 TL’yi aşan bölüm için yüzde 20, 400.000 TL’yi aşan bölüm için yüzde 27, 1.000.000 TL’yi aşan bölüm için yüzde 35 ve 5.300.000 TL’yi aşan bölüm için yüzde 40 oranını esas alır. Şahıs şirketi vergi oranları 2026 başlığında en sık karşılaşılan yanlış anlaşılma, son dilime giren kişinin tüm kazancının yüzde 40 vergilendirileceği düşüncesidir. Oysa her oran yalnızca kendi dilimine düşen kısma uygulanır.
| Ücret dışı yıllık matrah dilimi | Uygulanan oran | Önceki dilimlerin vergisi |
|---|---|---|
| 190.000 TL’ye kadar | Yüzde 15 | — |
| 190.000 TL üzeri – 400.000 TL | Yüzde 20 | İlk 190.000 TL için 28.500 TL |
| 400.000 TL üzeri – 1.000.000 TL | Yüzde 27 | İlk 400.000 TL için 70.500 TL |
| 1.000.000 TL üzeri – 5.300.000 TL | Yüzde 35 | İlk 1.000.000 TL için 232.500 TL |
| 5.300.000 TL üzeri | Yüzde 40 | İlk 5.300.000 TL için 1.737.500 TL |
Bu eşikler ücret gelirleriyle karıştırılmamalıdır. 2026’da ücret gelirlerinde üçüncü dilimin başlangıcı 1.500.000 TL iken, ticari kazanç ve serbest meslek gibi ücret dışı kazançlarda bu eşik 1.000.000 TL’dir. İşletme sahibi aynı zamanda ücret geliri elde ediyorsa, gelir türlerinin beyan ve vergilendirme koşullarını ayrıca değerlendirmek gerekir. Güncel tarifenin kapsamı ve örnekleri için gelir vergisi dilimlerine ilişkin açıklamalara bakılabilir.
Önceki yıl için verilen tahminler, yayımlanan resmî tarifeyle aynı şey değildir. Planlama yaparken eski bir öngörü tablosunu değil, ilgili yılda yürürlükte olan tebliği ve kendi gelir türünüzün tarifesini esas alın. Bu ayrım, özellikle fiyat belirleme ve yıl sonu nakit planında sürpriz yaşamamak için önemlidir.
Gelir vergisi tarifesi nasıl hesaplanır? Matrah üzerinden örnek
Artan oranlı sistemde vergilendirilebilir kazanç, dilimlere ayrılarak hesaplanır. Üst basamağa geçildiğinde önceki basamaklardaki tutarlar kendi oranlarında kalır; yalnızca sınırı aşan bölüm daha yüksek oranla vergilendirilir. Bu nedenle şirket sahibinin “yüzde 27’lik dilime girdim” demesi, toplam matrahının tamamına yüzde 27 uygulanacağı anlamına gelmez.
Örneğin yıl sonunda gelir vergisine tabi matrahı 600.000 TL olan bir şahıs şirketini ele alalım. İlk 190.000 TL için 28.500 TL vergi hesaplanır. Sonraki 210.000 TL, yüzde 20 oranına tabi olduğundan 42.000 TL; 400.000 TL’yi aşan 200.000 TL ise yüzde 27 oranıyla 54.000 TL vergi oluşturur. Bu örnekte hesaplanan toplam 124.500 TL’dir; varsa mahsup edilecek geçici vergi ve diğer yasal unsurlar ayrıca değerlendirilir.
Bu işlem, şahıs şirketi gelir vergisi hesaplama sürecinin temel mantığını gösterir; ancak gerçek beyanname hesabı yalnızca bu örnekteki çarpma işlemlerinden ibaret değildir. Vergiye tabi kazanç belirlenirken ticari defter kayıtları, kanunen kabul edilmeyen giderler, istisna ve indirimler, diğer gelirler ve yıl içinde ödenmiş vergiler dikkate alınabilir. Bu nedenle işletme sahibinin banka hesabına giren tutarı doğrudan matrah kabul etmesi doğru olmaz.
Gelir vergisi matrahları ile ciro arasındaki fark
Matrah, verginin hesaplandığı tutardır; ciro ise işletmenin satışlarından doğan brüt hasılatı ifade eder. Bir e-ticaret işletmesinde satış bedellerinden ürün maliyeti, komisyon, kargo ve mevzuata uygun diğer işletme giderleri düşülebilir; ancak her kalemin belgelendirilmesi ve ilgili döneme doğru kaydedilmesi gerekir. Örneğin 900.000 TL satış yapan, 550.000 TL belgeli maliyet ve gideri bulunan bir işletmenin vergisel kazancı, basit varsayımlarla bile 900.000 TL olarak kabul edilemez.
Benzer biçimde, hesaba yatan her para satış geliri olmadığı gibi, işletme sahibinin kişisel harcamaları da otomatik olarak ticari gider sayılmaz. Kişisel kullanım için alınan bir ürünün şirket adına faturalanması tek başına gider yazılmasını haklı çıkarmaz. İşlemin faaliyetle bağlantısı, belge niteliği ve kayıtların tutarlılığı birlikte değerlendirilmelidir.
Yıl içi tahsilat ve geçici vergi
Şahıs şirketleri yıllık kazançlarını beyan eder; yıl içinde yapılan geçici vergi ödemeleri de şartlarına göre yıllık hesaplamada mahsup edilir. Bu yüzden yıl boyunca ödenen geçici vergi, gelir vergisinden bağımsız ikinci bir nihai yük gibi değerlendirilmemelidir. Muhasebe kayıtlarının dönem dönem kontrol edilmesi, yıl sonundaki borç veya iade beklentisini daha gerçekçi hale getirir.
Bir danışmanlık işletmesi her ay aynı tutarda fatura kesmese bile, tahsilatların ve giderlerin dönemsel dağılımı nakit ihtiyacını etkiler. İşletme sahibi, hesaplanan vergiyi bir kenara ayırıp vergi ödeme dönemlerini takvime bağladığında işletme sermayesini yanlışlıkla vergi parasıyla finanse etme riskini azaltır. Esas alınması gereken, banka bakiyesinden çok doğru kayıtlarla bulunan vergilendirilebilir kazançtır.
Şahıs şirketi vergi oranları 2026 ile ücret tarifesi arasındaki fark
Ücretli çalışanların stopajında ve şahıs şirketlerinin yıllık kazanç vergisinde oranlar benzer görünse de dilim eşikleri her gelir türünde aynı değildir. Ücret gelirlerinde 2026 tarifesinin temel eşikleri 190.000 TL, 400.000 TL, 1.500.000 TL ve 5.300.000 TL’dir. Ücret dışı kazançlarda ise üçüncü dilim 1.000.000 TL’de başlar. Bir şahıs şirketi sahibi için bu fark önemlidir; ücret tarifesini kullanarak ticari kazanç hesabı yapmak, sonucu hatalı çıkarabilir.
Ücretli çalışanlarda işveren, yıl başından itibaren biriken kümülatif vergi matrahını izler ve gelir vergisini ücret bordrosunda keser. Matrah belirli eşiği aştıkça çalışanın sonraki ücretinin ilgili kısmı daha yüksek oranla vergilenir. Çalışanın net ücretinde yıl içinde düşüş görmesinin nedenlerinden biri bu kademeli geçiştir; ancak yalnızca üst dilime giren bölüm yeni orana tabi olur.
Şahıs şirketinde ise yıl boyunca oluşan ticari veya mesleki kazanç kayıtlarla izlenir ve yıllık beyan döneminde tarife üzerinden hesaplanır. Faaliyetin türüne göre stopaj, geçici vergi veya başka mahsuplar da gündeme gelebilir. Bu nedenle serbest meslek vergi dilimleri 2026 araştırması yapan biri, yalnızca oran tablosuna değil, gelirinin hangi kategoriye girdiğine ve vergisinin nasıl beyan edildiğine de bakmalıdır.
| Gelir türü | 2026 üçüncü dilim başlangıcı | Verginin takip yöntemi |
|---|---|---|
| Ücret geliri | 400.000 TL üzerindeki bölümden sonra, 1.500.000 TL eşiği | İşveren tarafından kümülatif matrah üzerinden stopaj |
| Ticari kazanç | 400.000 TL üzerindeki bölümden sonra, 1.000.000 TL eşiği | Yıllık kazanç ve beyanname üzerinden hesaplama |
| Serbest meslek kazancı | Ücret dışı tarifede 1.000.000 TL eşiği | Faaliyete özgü kayıt, varsa stopaj ve yıllık beyan |
Tabloda “üçüncü dilim başlangıcı” ifadesi, yüzde 27’lik oranın uygulanmaya başladığı sınırı anlatır. Önceki dilimlerde biriken vergi ortadan kalkmaz ve tüm gelir yeni oranla vergilenmez. Örneğin 1.020.000 TL ücret dışı matrahı olan mükellefte, 1.000.000 TL’ye kadar olan hesaplama 232.500 TL’ye ulaşır; kalan 20.000 TL ise yüzde 35 oranıyla vergilendirilir.
Ücretlilere uygulanan asgari ücret gelir vergisi istisnası, ücret bordrosu kapsamında değerlendirilir. Şahıs şirketi kazancı ücret geliri olmadığı için aynı istisna ticari kazanç matrahından kendiliğinden düşülmez. Engellilik indirimi gibi kişiye bağlı hükümler ise kendi şartları ve uygulama biçimleri çerçevesinde ayrıca incelenmelidir. Gelir türlerini birbirine karıştırmamak, yanlış tarife ve yanlış istisna uygulamasını önler.
Şirket kurma sürecinde vergi kadar kuruluş, SGK ve kayıt düzeni de önem taşıdığından, şahıs şirketi kuruluşu ve vergi yükümlülükleri rehberi başlangıç aşamasındaki kararları birlikte değerlendirmeye yardımcı olabilir. Doğru karşılaştırma, yalnızca oranları değil gelir türünü, beyan zamanını ve mahsupları da hesaba katar.
Vergi planlamasında yasal giderler ve tahsilat zamanlaması
Vergi planlaması, gereksiz harcama yaparak kârı azaltmak değil, işletmenin gerçek faaliyet ihtiyacına uygun kararları doğru dönemde almak demektir. Bir ekipman, yazılım veya eğitim alımı işletmeye katkı sağlıyorsa bütçe planına alınabilir; sırf üst vergi diliminden kaçınmak için ihtiyaç dışı harcama yapmak ise işletmenin nakdini azaltır. Harcamanın vergiye etkisi, belge ve kayıt kurallarına uygunluğuna bağlıdır.
Örneğin çevrim içi satış yapan küçük bir işletme, gelecek yıl daha yüksek sipariş hacmi bekliyorsa depo yazılımı veya paketleme ekipmanı almayı düşünebilir. Alımın hangi dönemde gider yazılacağı ya da amortismana tabi olup olmadığı, malın niteliğine ve muhasebe kurallarına göre belirlenir. Faturanın yıl sonunda kesilmiş olması, harcamanın tamamının otomatik olarak o yıl matrahtan düşeceği anlamına gelmez.
Kontrol edilmesi gereken gider ve belge başlıkları
- Faaliyetle bağlantı: Harcamanın işletmenin işiyle nasıl ilişkili olduğunu açıklayabilmek gerekir. Kişisel tüketim için yapılan giderler, işletme gideri gibi kaydedilmemelidir.
- Belge ve kayıt: Fatura, sözleşme, ödeme belgesi ve teslim bilgileri birbiriyle tutarlı tutulmalıdır. Belgesiz bir harcama, vergi hesabında beklenen indirimi sağlamayabilir.
- Dönemsellik: Giderin hangi döneme ait olduğu ve peşin ödenmiş hizmetlerin nasıl kaydedileceği muhasebe kurallarına göre belirlenir. Ödeme tarihi tek başına yeterli ölçüt değildir.
- Yatırımın niteliği: Bilgisayar, makine veya uzun süre kullanılacak ekipmanlar için doğrudan gider yazma yerine amortisman uygulaması gerekebilir. Tutar ve varlık türü mali müşavirle kontrol edilmelidir.
- Vergi dışı nakit etkisi: Bir gider vergi matrahını azaltsa bile, harcanan paranın tamamını geri kazandırmaz. Satın alma kararı, vergi avantajından çok işletmeye sağlayacağı faydayla ölçülmelidir.
Tahsilat zamanlamasında da aynı özen gerekir. Hizmet işletmesi, tahsilat gecikti diye geliri dilediği yıla taşıyamaz; kazancın hangi dönemde doğduğu faaliyetin niteliğine ve geçerli muhasebe esaslarına bağlıdır. Müşteriyle sözleşme, fatura tarihi, hizmetin tamamlanması ve tahsilat kaydı birlikte değerlendirilmelidir. Yapay biçimde fatura ertelemek, yalnızca vergi planlaması değil, uyum ve ceza riski de doğurabilir.
Bir tasarım stüdyosu yıl sonunda büyük bir proje teslim ettiğinde, tahsilatın ocakta yapılması tek başına kazancın sonraki yıla ait olduğunu göstermez. Buna karşılık hizmet henüz tamamlanmamışsa, sözleşme ve teslim koşulları dönemsellik değerlendirmesinde önem kazanabilir. Şirket sahibi, müşteriyle ticari takvimi belirlerken vergi etkisinin yanında nakit akışını ve işin fiilen hangi dönemde tamamlandığını da göz önünde bulundurmalıdır.
Sigorta primleri, eğitim ve sağlık harcamaları gibi indirimler için de genel ifadelerle hareket etmek yerine, ilgili hükmün şahıs şirketi sahibine uygulanıp uygulanmadığı ve hangi şartları taşıdığı kontrol edilmelidir. Ücretlilere tanınan bir istisnanın ticari kazanca aynen uygulanacağını varsaymak hatalı olabilir. Planlama, mevzuata uygun kayıt ve faaliyetin gerçek ekonomik gerekçesiyle sağlamlaşır.
Şahıs şirketi yıllık gelir vergisi için işletme sahibinin takip planı
Şahıs şirketi yıllık gelir vergisi, yalnızca beyan döneminde hesaplanan bir rakam olarak görülmemelidir. Yıl boyunca düzenli kayıt tutmak, satış ve giderleri takip etmek, tahsilatları kontrol etmek ve vergi için nakit ayırmak gerekir. Bu yaklaşım işletme sahibine olası yükümlülükleri önceden görme imkânı verir; beyanname dönemindeki telaşı da azaltır.
Örneğin Ankara’da çevrim içi ev ürünleri satan kurgusal bir işletme sahibi olan Derya, her ay satışlarını, pazaryeri komisyonlarını, ürün maliyetini ve kargo giderlerini ayrı izliyor. Üç ayda bir mali müşaviriyle yıl sonu kazanç tahminini gözden geçiriyor. Böylece satışlar beklenenden hızlı arttığında stok alımını, fiyat politikasını ve vergi için ayıracağı nakdi birbirinden bağımsız değil, birlikte değerlendirebiliyor.
Aylık ve üç aylık kontrol rutini
Ay sonunda banka hareketleri ile fatura kayıtlarının karşılaştırılması, eksik belge ve hatalı sınıflandırmaları erkenden ortaya çıkarır. Pazaryeri satışlarında komisyonun, iadelerin, iptallerin ve müşteriye yapılan geri ödemelerin doğru kaydedilmesi özellikle önemlidir. Ciro raporuyla banka hesabına geçen net tutar aynı olmayabileceğinden, işletme yalnızca hesaba yatan parayı satış kabul etmemelidir.
Üç aylık değerlendirmede ise yıl sonu matrah tahmini, ödenen geçici vergiler ve planlanan yatırımlar beraber ele alınabilir. Bu çalışma, “üst dilime girer miyim?” sorusundan daha kullanışlı bir sonuç üretir: İşletmenin vergi sonrasında elinde ne kadar nakit kalacağı ve büyüme yatırımlarına ne kadar kaynak ayırabileceği görülür. Yıl içinde tahminleri güncellemek, satışların dalgalı seyrettiği sektörlerde daha da önem taşır.
Şahıs şirketi vergi yükümlülükleri gelir vergisiyle sınırlı değildir. Faaliyet türüne ve işlem yapısına göre KDV, muhtasar ve prim hizmet beyannamesi, geçici vergi, damga vergisi ve SGK/4B primleri gündeme gelebilir. Bunlar farklı matrah, dönem ve ödeme kurallarına tabi olduğundan gelir vergisi tarifesindeki oranları toplam vergi maliyeti gibi okumamak gerekir.
Yıl sonu kararlarını ölçülebilir hale getirmek
Vergi dilimi karşılaştırması yaparken önce tahmini yıllık vergilendirilebilir kazanç belirlenir; ardından ücret dışı gelir tarifesindeki her basamağın etkisi hesaplanır. Daha sonra geçici vergi mahsupları ve diğer uygulanabilir indirimler değerlendirilir. Hesaplama sonucunu yalnızca vergi tutarıyla sınırlamayıp işletmede kalacak net kâr ve ödeme takvimiyle birlikte okumak karar kalitesini artırır.
Derya’nın işletmesi 600.000 TL matrah tahmin ediyorsa, örnek tarifeye göre kademeli hesaplanan vergi 124.500 TL olur. Bu tutar, cirodan doğrudan çıkarılacak bir oran değildir; örnekte başka gelir, özel indirim veya mahsup bulunmadığı varsayılmıştır. Gerçek beyannamede kayıtların ve mevzuatın etkisiyle sonuç değişebilir, bu yüzden örnek yalnızca yöntemi anlatır.
Şirketin henüz kuruluş aşamasında olduğu durumda, kuruluş adımları ve başlangıçtan itibaren tutulması gereken kayıtlar için şahıs şirketi kurma sürecine ilişkin ticari rehber yararlı bir başlangıç noktasıdır. Satış kanallarını sosyal medya üzerinden kuran işletmelerin gelir ve vergi düzenini ayrıca incelemesi için sosyal medya satışlarında vergilendirme açıklamalarına da başvurulabilir.
İyi bir takip sisteminin ölçüsü yalnızca beyannameyi zamanında vermek değildir. İşletme sahibi, hangi işlemin hangi döneme ait olduğunu, ne kadar vergi ayırması gerektiğini ve hangi kararın nakit akışını etkileyeceğini yıl içinde görebiliyorsa finansal kontrolünü güçlendirmiş olur.