şirket kuruluşu nasıl yapılır ve nelere dikkat edilmelidir
Şirket kuruluşu nasıl yapılır? İş modelinden şirket türü seçimine
Şirket kuruluşu, yalnızca bir başvuru formu doldurup vergi kaydı açtırmaktan ibaret değildir. Ürün veya hizmeti, müşteriyi, gelir modelini, başlangıç giderlerini ve faaliyetin tabi olduğu izinleri önceden netleştirmek gerekir. Örneğin çevrim içi ev tekstili satmayı planlayan bir girişimciyle gıda üretimi yapacak kişinin adres, izin, stok ve operasyon ihtiyaçları aynı değildir.
İlk olarak işin kapsamını ve uygun faaliyet kodunu belirleyin. NACE kodu; vergi ve istatistik kayıtlarının yanı sıra bazı izin, destek ve meslek odası değerlendirmelerinde de önem taşır. Sağlık, eğitim, gıda, turizm, taşımacılık ve finans gibi alanlarda şirket tescili tek başına faaliyete başlamak için yeterli olmayabilir. Faaliyetin gerektirdiği ruhsatı veya mesleki yetkiyi kira sözleşmesi imzalamadan önce araştırmak, sonradan adres değiştirme ya da ek yatırım yapma riskini azaltır.
Ardından kurucu sayısı, büyüme hedefi ve ticari riskler doğrultusunda şirket türleri karşılaştırılmalıdır. Şahıs işletmesi, tek kişinin görece sade bir yapıyla işe başlamasına imkân verir; limited şirket, ortaklı KOBİ’lerde sık tercih edilir; anonim şirket ise yatırım, pay devri ve kurumsal yönetim ihtiyacı bulunan işletmeler için değerlendirilebilir. Tür seçimi sadece açılış maliyetiyle değil, vergileme, sorumluluk, kayıt ve raporlama yüküyle birlikte ele alınmalıdır.
| Özellik | Şahıs işletmesi | Limited şirket | Anonim şirket |
|---|---|---|---|
| Kurucu yapısı | Bir gerçek kişi | 1–50 ortak | En az bir pay sahibi |
| Asgari sermaye | Kanuni asgari sermaye yoktur | 50.000 TL | 250.000 TL; halka açık olmayan kayıtlı sermaye sisteminde en az 500.000 TL |
| Vergileme | Gerçek kişi gelir vergisi | Kurumlar vergisi | Kurumlar vergisi |
| Genel kullanım | Tek kişi ve görece sade başlangıç | Ortaklı KOBİ ve büyüme hedefi | Yatırım ve daha kurumsal yönetim ihtiyacı |
Limited şirkette nakdi sermaye tescilden sonraki 24 ay içinde ödenebilir; anonim şirkette nakdi sermayenin en az yüzde 25’i tescilden önce, kalanı ise 24 ay içinde yatırılır. Bu nedenle sermaye gereksinimleri ile kuruluş harçlarını birbirine karıştırmamak gerekir: sermaye şirketin öz kaynağıdır ve kişisel harcama gibi kullanılamaz. Ortaklar kamu borçları, yöneticilerin sorumluluğu ve şirket malvarlığının korunması gibi konuları da mali ve hukuki uzmanlarla değerlendirmelidir.
Seçim yaparken şu sorulara yazılı cevap vermek karar sürecini somutlaştırır:
- İşe tek başınıza mı başlayacaksınız, yoksa ortaklık kurulacak mı?
- Önümüzdeki dönemde yatırımcı alma veya pay devri planı var mı?
- Faaliyet için özel izin, mesleki yeterlilik ya da belirli sermaye şartı aranıyor mu?
- Kârı kişisel gelir olarak mı kullanacak, işletmede yeniden mi değerlendireceksiniz?
- Defter, genel kurul ve bildirim işlemlerini kim takip edecek?
Bu soruların yanıtı, yalnız bugünkü açılışı değil, işletmenin bir sonraki büyüme aşamasını da belirler. Temel seçenekleri karşılaştırmak isteyenler şirket kurma prosedürlerine ilişkin rehberden yararlanabilir; farklı şirket yapılarının uygulamadaki etkileri için kuruluş maliyetini etkileyen unsurları ayrıca incelemek faydalıdır.
Şirket kurma şartları, yasal adres ve kuruluş belgeleri
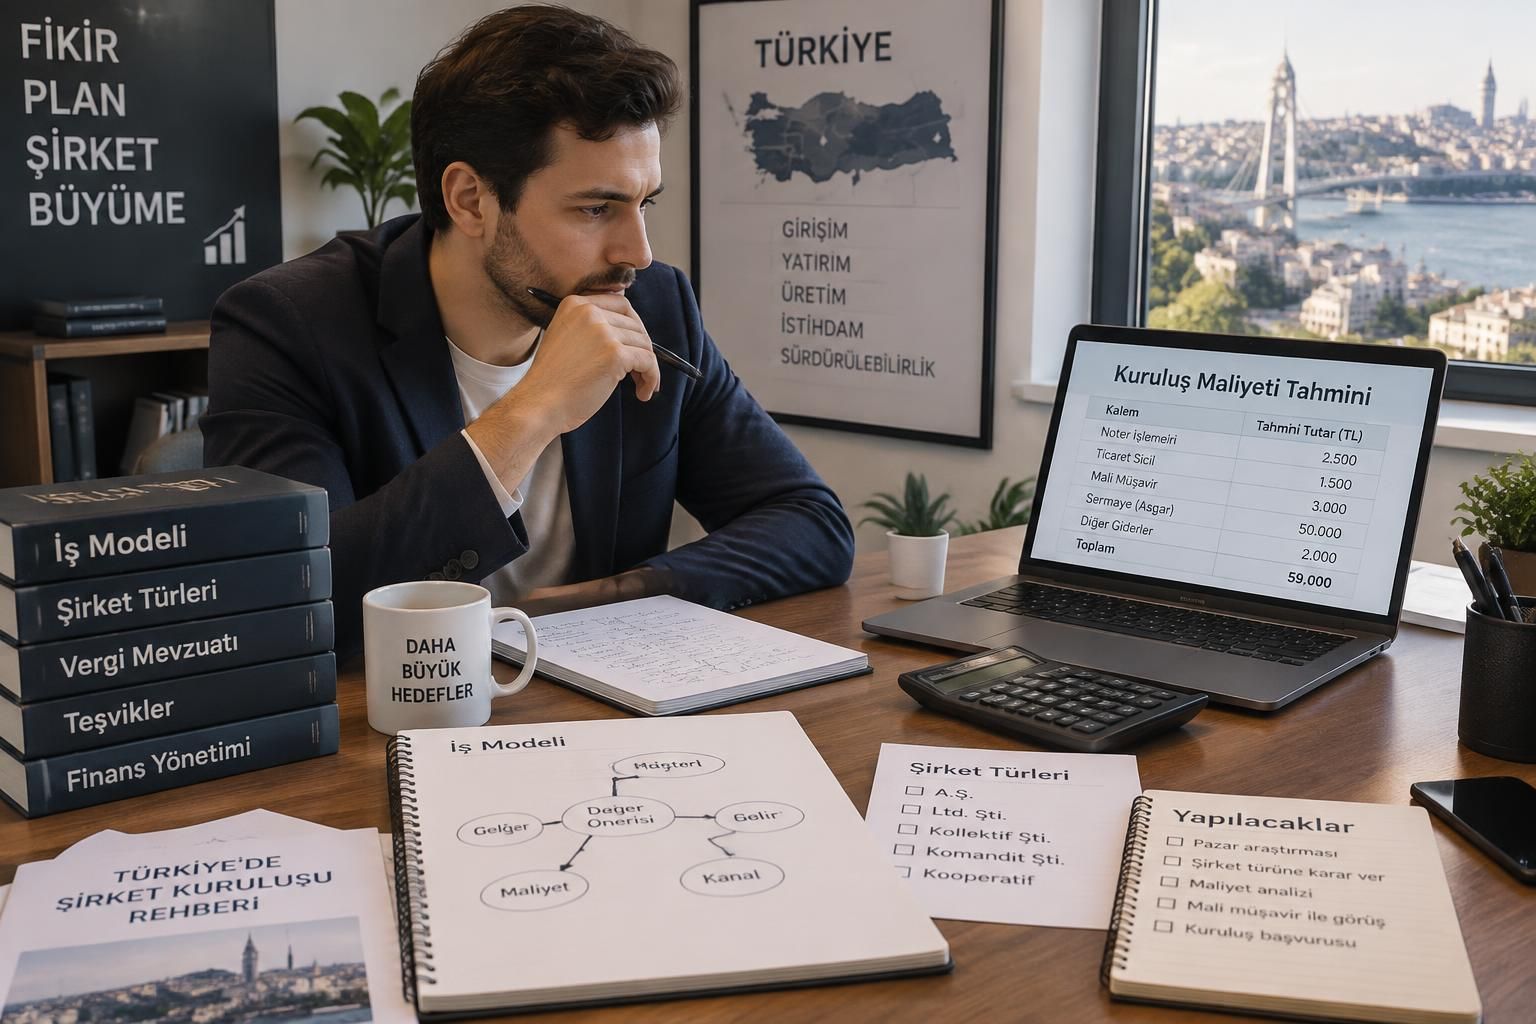
Şirket türü belirlendikten sonra adres, ortaklık yapısı ve imza yetkileri kesinleştirilir. Şirket kurma şartları, seçilen yapıya, kurucuların gerçek veya tüzel kişi olmasına, yabancı ortak bulunmasına ve faaliyet konusuna göre değişebilir. Bu nedenle başka bir işletmenin belge listesini olduğu gibi kullanmak yerine, başvuru yapılacak vergi dairesi veya ticaret sicili müdürlüğünün güncel şartlarını kontrol etmek gerekir.
Yasal adres olarak konut, kiralık ofis, hazır ofis ya da faaliyete elverişli olduğu durumlarda sanal ofis düşünülebilir. Adresin yalnızca resmî tebligat için kullanılabilir olması yetmez; faaliyet, bina kullanım koşulları, kira veya kullanım hakkı, yoklama ve gerekiyorsa belediye ruhsatı da uyumlu olmalıdır. Örneğin evden danışmanlık veren bir işletmenin ihtiyaçlarıyla müşteri kabul eden bir güzellik merkezi veya üretim atölyesinin şartları aynı değildir.
Sanal ofis seçeneği, fiziksel çalışma alanına sürekli ihtiyaç duymayan işletmelerin sabit giderlerini yönetmesine yardımcı olabilir. Ancak sözleşmede adres kullanımının kapsamı, posta teslimi, toplantı odası, ek hizmet ücretleri ve yıllık yenileme koşulları açıkça yazmalıdır. Adres seçiminde stopaj veya diğer vergi sonuçları da her işletme için aynı kabul edilmemeli; mali müşavirle doğrulanmalıdır.
Gerçek kişi işletmesinde işe başlama bildirimi vergi sistemi üzerinden yürütülür. Limited ve anonim şirketlerde ise ticaret unvanı, faaliyet konusu ve esas sözleşme bilgileri MERSİS üzerinden hazırlanarak yetkili ticaret sicili müdürlüğüne sunulur. Süre; belgelerin tamamlığına, sicil yoğunluğuna, ortakların durumuna ve faaliyete bağlı işlemlere göre değişir, bu nedenle kesin gün garantisi üzerinden plan yapılmamalıdır.
Şirket türüne göre istenebilecek şirket kuruluş belgeleri arasında kimlik ve adres bilgileri, kuruluş bildirimi, imza ve temsil belgeleri, ortaklara ilişkin kayıtlar, adresi gösteren kira sözleşmesi veya tapu bilgisi ve sermaye işlemlerine ait kayıtlar bulunabilir. Yabancı ortak varsa pasaport, tercüme, apostil veya vekâletname gibi ek belgeler gündeme gelebilir. Her işlemde otomatik noter tasdiki gerektiği varsayılmamalı; sicilin güncel listesi izlenmelidir.
Limited veya anonim şirketin ana metni hazırlanırken şirket ana sözleşmesi yalnızca standart bir form gibi görülmemelidir. Faaliyet kapsamı, pay oranları, sermaye taahhütleri, müdür veya yönetim kurulu yapısı, şirketi kimin hangi sınırlar içinde temsil edeceği ve pay devri kuralları ileride doğabilecek uyuşmazlıkları etkiler. İki ortaklı örnek bir e-ticaret şirketinde harcama yetkisi ya da markanın kime ait olacağı yazılı değilse, günlük kararlar bile anlaşmazlığa dönüşebilir.
Şahıs, limited ve anonim şirket adımlarını karşılaştırmak isteyenler şirket kuruluş sürecini ele alan rehberi inceleyebilir. Limited yapı tercih edilmişse ortaklık ve tescil işlemlerine ilişkin ayrıntılar için limited şirket kuruluş aşamalarına bakılabilir; ancak nihai evrak listesi ilgili sicil müdürlüğünden teyit edilmelidir.
MERSİS başvurusu, vergi dairesi işlemi veya noter gerekliliği konusunda doğru sıralamayı baştan kurmak, aynı belgenin yeniden hazırlanmasını ve işlem tekrarını önler. Belgeler dosyalanmadan önce ortakların görev ve yetkileri üzerinde uzlaşması, tescil sonrasında düzeltme ihtiyacını azaltır.
Ticaret sicili kaydı, vergi mükellefiyeti ve resmî başvuru sırası
Sermaye şirketlerinde kuruluşun resmî aşamalarından biri ticaret sicili kaydı işlemidir. Önce unvan, faaliyet alanı, adres, ortaklık ve temsil bilgileri hazırlanır; ardından esas sözleşme MERSİS’te oluşturulur ve başvuru ilgili ticaret sicili müdürlüğüne iletilir. MERSİS’te bilgilerin doğru girilmesi önemlidir; faaliyet konusu ile fiilen yapılacak iş arasında uyumsuzluk varsa sonraki izin veya banka süreçlerinde ek açıklama gerekebilir.
Genel işlem sırası çoğunlukla şu şekilde planlanır:
- Faaliyet konusunu, NACE kodunu ve ticaret unvanını belirleyin.
- Yasal adresi ve bu adresi kullanma hakkını belgeleyin.
- Ortakların paylarını, yönetimi ve temsil yetkilerini kararlaştırın.
- Şirket ana sözleşmesini MERSİS’te hazırlayıp bilgileri kontrol edin.
- Şirket türüne göre sermaye ödeme kurallarını uygulayın.
- Güncel belgelerle ticaret siciline tescil başvurusunu tamamlayın.
- Vergi kaydı, yoklama ve faaliyete özgü izinleri takip edin.
Limited ve anonim şirketler için sermayenin ödenme biçimi farklı olduğundan, şirket kuruluşunda bloke hesap gerektiği yönündeki genel ifadelerle hareket edilmemelidir. Limited şirkette kuruluşta yüzde 25 sermaye blokesi şartı bulunmaz; anonim şirkette ise kanunen tescilden önce ödenmesi gereken nakdi kısım için banka işlemi yapılır. Tutar ve belgeler, işlem tarihindeki mevzuat ve sicil uygulaması üzerinden doğrulanmalıdır.
Tescil veya vergi başvurusu tamamlandıktan sonra vergi mükellefiyeti, yoklama ve vergi levhası gibi işlemler şirketin yapısına göre takip edilir. Şahıs işletmesinde işe başlama bildirimi ile vergi süreci öne çıkarken, sermaye şirketinde sicil tescili sonrasında vergi kayıtları ve faaliyete başlama kontrolleri yürütülür. Kuruluş sürecinin tamamlanması satışa başlayabilmek için gereken tüm izinlerin alındığı anlamına gelmez.
2026 itibarıyla 1 Ocak 2026’dan sonra ticaret siciline tescil edilen şirketlerde pay defteri ile genel kurul toplantı ve müzakere defteri Elektronik Ticari Defter Sistemi’nde (ETDS) tutulur. Yönetim kurulu karar defterinin elektronik tutulması ise tercihe bağlıdır. ETDS, muhasebe kayıtları için kullanılan e-Defter ile aynı sistem değildir; şirketin hangi kayıtları hangi ortamda tutacağını mali müşavirle netleştirmek gerekir.
Şirketin banka hesabı ve tahsilat yetkileri, e-fatura veya e-arşiv düzeni, çalışan varsa SGK işyeri işlemleri ve şirket adına yapılacak sözleşmeler de kuruluş planına eklenmelidir. E-ticaret yapan işletme, satış kanalına göre ödeme kuruluşu veya banka POS başvurusu, mesafeli satış bilgilendirmeleri, tüketici süreçleri ve kişisel veri uygulamalarını da gözden geçirmelidir. Bir ürünün internetten listelenmesi, bu yükümlülükleri kendiliğinden ortadan kaldırmaz.
Kuruluş gün sayısını sabit kabul etmek yerine belge hazırlığı, yabancı ortak evrakları, yoklama ve izin süreçleri için ayrı takvim oluşturun. şirket kurma adımlarını açıklayan kaynak genel çerçeve sunabilir; sicil ve vergi işlemlerinde ise MERSİS, Gelir İdaresi Başkanlığı ve ilgili ticaret sicilinin güncel duyuruları esas alınmalıdır.
Şirket kuruluş maliyetleri ve 2026 sermaye planlaması
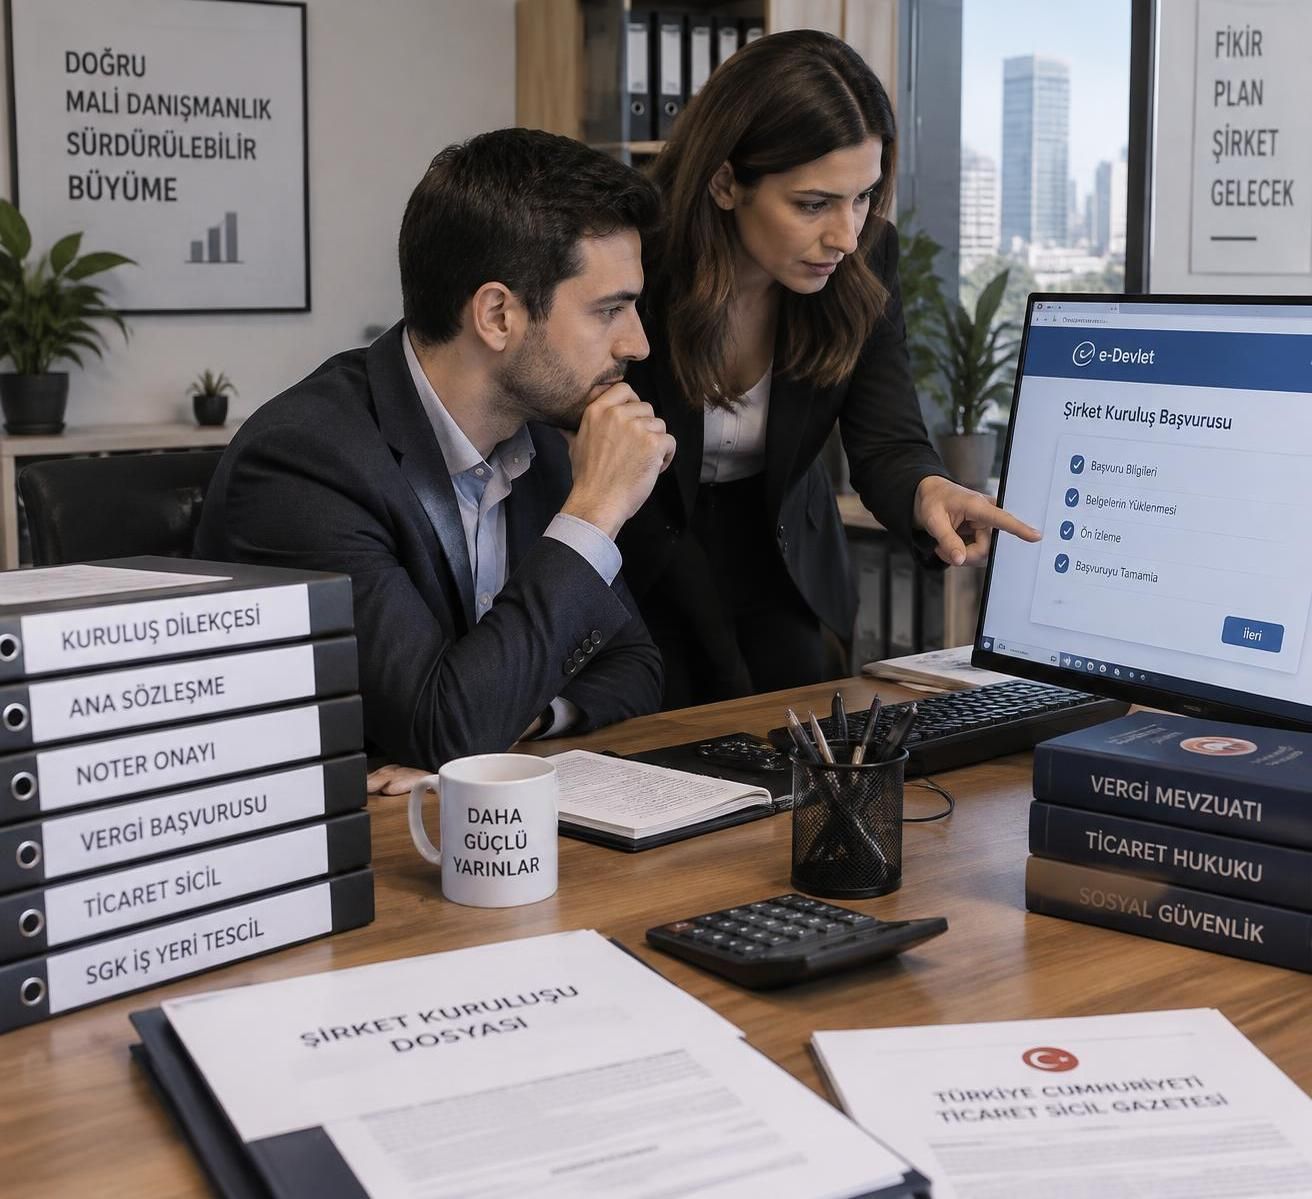
Şirket kuruluş maliyetleri, şirket türüne göre değişen sicil ve oda işlemlerinin yanı sıra şehir, ortak sayısı, sermaye, adres, noter, tercüme ve meslek mensubu hizmetlerine bağlıdır. Bu nedenle geçmiş yıllara ait tek bir fiyat listesini bugünkü bütçe gibi kullanmak yanıltıcı olabilir. İşlem tarihindeki resmî tarifelerle yazılı hizmet tekliflerini karşılaştırmak daha güvenli bir yöntemdir.
Tek seferlik açılış kalemlerini düzenli işletme giderlerinden ayrı hesaplayın. Sicil ve oda giderleri, mali müşavir kuruluş hizmeti, gerektiğinde noter ve vekâlet işlemleri, e-imza veya KEP, adres, tabela, ekipman ve faaliyete özel izinler başlangıç bütçesinde yer alabilir. Yabancı ortağın belgelerinde tercüme ve apostil ihtiyacı ortaya çıkarsa bu kalemler de ayrıca planlanmalıdır.
Kuruluş sonrası dönemde muhasebe hizmeti, beyanname süreçleri, varsa damga vergisi ve harçlar, SGK yükümlülükleri, oda aidatı, defter ve e-belge giderleri, banka ve yazılım masrafları devam edebilir. Bunların her işletmede aynı tutarda olacağı söylenemez; mükellefiyet türü, işlem hacmi, istisnalar, çalışan sayısı ve kişinin sigortalılık durumu hesaplamayı değiştirir. Bu nedenle “iş olmasa bile herkes aynı vergiyi öder” gibi genellemeler bütçeye temel yapılmamalıdır.
2026’da asgari sermaye limited şirket için 50.000 TL, anonim şirket için 250.000 TL’dir. Halka açık olmayan kayıtlı sermaye sistemini kabul eden anonim şirketlerde başlangıç sermayesi en az 500.000 TL olarak belirtilmiştir. Bu tutarlar kuruluş harcı değildir: şirket varlığına katılan ve mevzuat ile ana sözleşme koşullarına göre şirkete ödenen öz kaynaktır. Anonim şirkette nakdi sermayenin en az yüzde 25’inin tescilden önce, kalanının 24 ay içinde; limited şirkette ise nakdi sermayenin 24 ay içinde ödenmesi mümkündür.
Bütçe hazırlarken yalnızca tescil günündeki harcamaları değil, ilk satışa kadar oluşacak nakit ihtiyacını da hesaba katın. Örneğin küçük ölçekli bir çevrim içi mağazanın ürün alımı, paketleme, kargo, reklam, iade ve ödeme komisyonları açılış masraflarından daha belirleyici olabilir. Temel, düşük satış ve yüksek satış senaryoları oluşturmak, beklenmeyen gider karşısında sermayeyi korumaya yardımcı olur.
Genç girişimci istisnası konusunda da eski bilgileri güncel kabul etmemek gerekir. 2026’da şartları sağlayan ve mükellefiyet başlangıcında 29 yaşını doldurmamış gerçek kişiler için kazanç istisnası üç vergilendirme dönemi boyunca uygulanır; 2026 tutarı 400.000 TL’dir. Bu bir hasılat istisnası değildir ve tüm vergilerin otomatik olarak kaldırıldığı anlamına gelmez; kullanılmayan tutar sonraki yıla aktarılmaz. Ayrıca daha önce uygulanan bir yıllık genç girişimci 4/b prim desteği, 7566 sayılı Kanun değişikliğiyle 1 Ocak 2026 itibarıyla sona ermiştir.
Giderleri şirket türüne göre ayrıntılandırmak için 2026 limited şirket maliyetlerine ilişkin değerlendirme veya anonim şirket kuruluş giderleri rehberi incelenebilir. Bunlar bütçe hazırlığına destek olur; güncel resmî tarifeler ve şirketin özel durumu ayrıca doğrulanmalıdır.
Sağlıklı mali plan, tek bir “açılış fiyatı” yerine sermayeyi, işlem masraflarını ve faaliyetten sonra devam edecek giderleri ayrı başlıklarda göstermelidir. Bu ayrım, girişimcinin işletme nakdini kişisel harcamalarla karıştırmasını da önler.
Kuruluş sonrası yasal yükümlülükler ve kaçınılması gereken hatalar
Tescil sonrasında şirketin işleyişini düzenli tutmak, kuruluş başvurusunu tamamlamak kadar önemlidir. Vergi beyannameleri, ticari defterler, e-belge kapsamı, SGK bildirimleri, belediye veya bakanlık izinleri ve tüketici yükümlülükleri; faaliyet ve şirket türüne göre değişir. Yasal yükümlülükler için eski takvimlere güvenmek yerine Gelir İdaresi Başkanlığının güncel vergi takvimi ve mali müşavirin iş planı esas alınmalıdır.
İlk aşamada vergi kaydı ve yoklama durumunu kontrol edin, şirket adına banka hesabı açın ve tahsilat yetkilerini netleştirin. Fatura düzenleme ve belgeleri saklama yöntemini satış başlamadan önce kurmak, ilk siparişlerde işlem hatası yaşanmasını önler. Çalışan varsa SGK işyeri tescili ve işe giriş bildirimleri zamanında yapılmalı; çalışan bulunmayan işletmelerde de şirket ortağı veya yöneticinin sosyal güvenlik durumu kişiye özel incelenmelidir.
Özellikle 4/a, 4/b ve emeklilik kayıtları birbirine karıştırılmamalıdır. Mevcut bir işte sigortalı olmak, her şirket türü ve ortaklık yapısında aynı sonucu doğurmaz; şirket ortaklığı ve yöneticilik statüsü değerlendirmeyi etkileyebilir. Bu nedenle “şirket açılınca herkes aynı primi öder” ya da “4/a varsa hiçbir durumda 4/b çıkmaz” gibi kesin ifadeler yerine kişinin SGK tescili kontrol edilmelidir.
Kuruluş aşamasında sık görülen hatalardan biri, yalnızca açılış giderini hesaplamaktır. Ürün, kira veya adres, reklam, yazılım, kargo, muhasebe ve kişisel yaşam giderleri için nakit akışı planı yapılmadığında satışlar başlamadan finansman sıkıntısı çıkabilir. Sabit bir ay sayısının her işletmeye yeteceğini varsaymak yerine düşük, temel ve iyi satış senaryoları hazırlamak daha gerçekçi sonuç verir.
Bir diğer risk, ortaklık ilişkisini sadece pay oranlarıyla tarif etmektir. Görev dağılımı, ücret, harcama onayı, fikrî mülkiyet, yeni sermaye ihtiyacı, pay devri ve ortaklardan birinin ayrılması gibi konular önceden yazılılaştırılmalıdır. Örneğin yazılım geliştiren ortağın kodları şirkete hangi koşullarda devrettiği belirlenmemişse, yatırım görüşmesi sırasında şirketin en önemli varlığı üzerinde belirsizlik oluşabilir.
Faaliyet iznini kira sözleşmesinden sonraya bırakmak da maliyetli bir hatadır. Şirketin tescil edilebilmesi, seçilen adreste her faaliyetin yapılabileceği anlamına gelmez; bina kullanım koşulları, belediye ruhsatı, mesleki yetki ve asgari alan şartları önceden sorulmalıdır. Benzer biçimde KOSGEB veya başka bir destek kesinleşmeden borçlanmak doğru bir plan değildir; programın güncel çağrısı, sektör şartı, uygun giderleri ve yazılı başvuru sonucu kontrol edilmelidir.
Kuruluş takviminde ETDS ve e-Defter işlemlerini de ayrı değerlendirin. ETDS, 2026’da yeni şirketlerin belirli ticari defterleri için uygulanırken e-Defter mali kayıtlarla ilgilidir; iki sistemi aynı başlık altında toplamak takip hatasına yol açabilir. e-Defter başvuru sürecine ilişkin açıklamalar incelenebilir, ancak hangi defterin hangi sistemde tutulacağı şirket özelinde mali müşavirle belirlenmelidir.
Başarılı bir kuruluş planı, başvuru dosyasını hazırlamakla bitmez; doğru şirket yapısını, kullanılabilir adresi, yönetilebilir nakit akışını ve devamlı takip edilecek bildirimleri birlikte ele alır. Her işlem öncesinde kurumun güncel şartlarını doğrulamak, sonradan düzeltme yapmaktan daha az zaman ve maliyet gerektirir.