İthalat işlemleri nasıl yapılır ve nelere dikkat edilmelidir
İthalat işlemleri öncesinde ürün, tedarikçi ve GTİP kodu nasıl belirlenir?
İthalat işlemleri, yurt dışındaki bir satıcıdan ürün sipariş etmekten ibaret değildir. İşletmenin ürünü hangi amaçla kullanacağı, Türkiye’de satışa uygun olup olmadığı, hangi vergilere tabi tutulacağı ve hangi denetimlerden geçeceği sipariş verilmeden önce netleştirilmelidir. Örneğin küçük ev aletleri satan varsayımsal bir işletme olan Mavi Raf, yeni bir kahve öğütücüsü getirmeyi planlıyorsa önce ürünün teknik özelliklerini, motor gücünü, elektrik standartlarını, kullanım talimatlarını ve ambalaj bilgilerini tedarikçiden istemelidir. Bu bilgiler, gümrük sınıflandırması ve uygunluk kontrolleri için başlangıç noktası oluşturur.
Bu aşamada belirleyici unsurlardan biri GTİP kodudur. Gümrük Tarife İstatistik Pozisyonu, eşyanın tarife cetvelindeki sınıflandırmasını ifade eder; gümrük vergisi oranı, ticaret politikası önlemleri ve bazı ürün denetimleri bu sınıflandırmaya göre değerlendirilir. Benzer görünen iki ürünün malzemesi, işlevi, çalışma biçimi veya teknik niteliği farklı olduğu için farklı GTİP kodlarıyla işlem görmesi mümkündür. Bu nedenle yalnızca tedarikçinin kullandığı ürün kodunu ya da internet mağazasındaki kategori adını esas almak doğru değildir. Ürün kataloğu, teknik çizim, fotoğraf ve kullanım amacı gümrük müşaviriyle birlikte incelenmelidir.
GTİP tespiti yapılırken ürünün ticari adıyla teknik tanımı birbirine karıştırılmamalıdır. Örneğin “akıllı cihaz” ifadesi gümrük sınıflandırması için tek başına yeterli açıklama sayılmaz; cihazın hangi işlevi yerine getirdiği, başka bir cihazla birlikte çalışıp çalışmadığı ve hangi bileşenlerden oluştuğu önem taşır. Yanlış sınıflandırma, yalnızca eksik vergi ödenmesine değil, sonradan vergi farkı, ceza, ek belge talebi veya eşyanın gümrükte beklemesine de yol açabilir. Ürün numunesi getirilecekse numunenin ticari sevkiyatla aynı özellikte olup olmadığı ayrıca kontrol edilmelidir.
Tedarikçi seçimi de maliyet hesabının parçasıdır. Firmanın kayıt bilgileri, ihracat tecrübesi, referansları, üretim kapasitesi ve kalite kontrol yöntemi araştırılmalıdır. İlk sipariş öncesinde numune istemek, ürün açıklamasını, ambalajı ve üretim kalitesini karşılaştırmaya imkân verir. Teklifte model, adet, birim fiyat, üretim süresi, paketleme biçimi ve teslim şekli açıkça yazılmalı; proforma faturadaki bilgiler daha sonra düzenlenecek ticari faturayla uyumlu olmalıdır. Mavi Raf örneğinde satıcı, ürünün CE işareti taşıdığını söylüyorsa işletme yalnızca işaretin fotoğrafını değil, ürün modeline uygun teknik belgeleri ve uygunluk beyanını da talep etmelidir.
Ürünün ithalatının yasak, kısıtlı veya izne tabi olup olmadığı da siparişten önce araştırılır. Bazı eşyalarda ürün güvenliği denetimi, TAREKS başvurusu, sağlık veya tarım kontrolü, özel izin ya da ithalat lisansı gündeme gelebilir. Kullanılmış, yenilenmiş veya kusurlu eşyalarda ayrıca izin koşulları bulunabilir. Mevzuat, ürünün niteliğine ve işlem tarihine göre değişebileceğinden, eski bir sevkiyatın evraklarını yeni bir ürün için aynen kullanmak güvenli değildir. İlk ticari karar, ürün Türkiye’ye geldikten sonra değil, sipariş verilmeden önce alınmalıdır.
Ürün ve tedarikçi değerlendirmesini sistematik yürütmek isteyen işletmeler, süreç aşamalarına ilişkin ithalat sürecinin adım adım açıklamasından yararlanabilir. Bunun yanında ithalat maliyetini yalnızca satıcı fiyatı üzerinden değerlendirmemek gerekir; taşıma, sigorta, gümrük ve iç nakliye giderleri birlikte ele alınmalıdır. Maliyet kalemlerini önceden sınıflandırmak için ithalat giderlerinin nasıl oluştuğunu anlatan rehber pratik bir kontrol noktası sağlar.
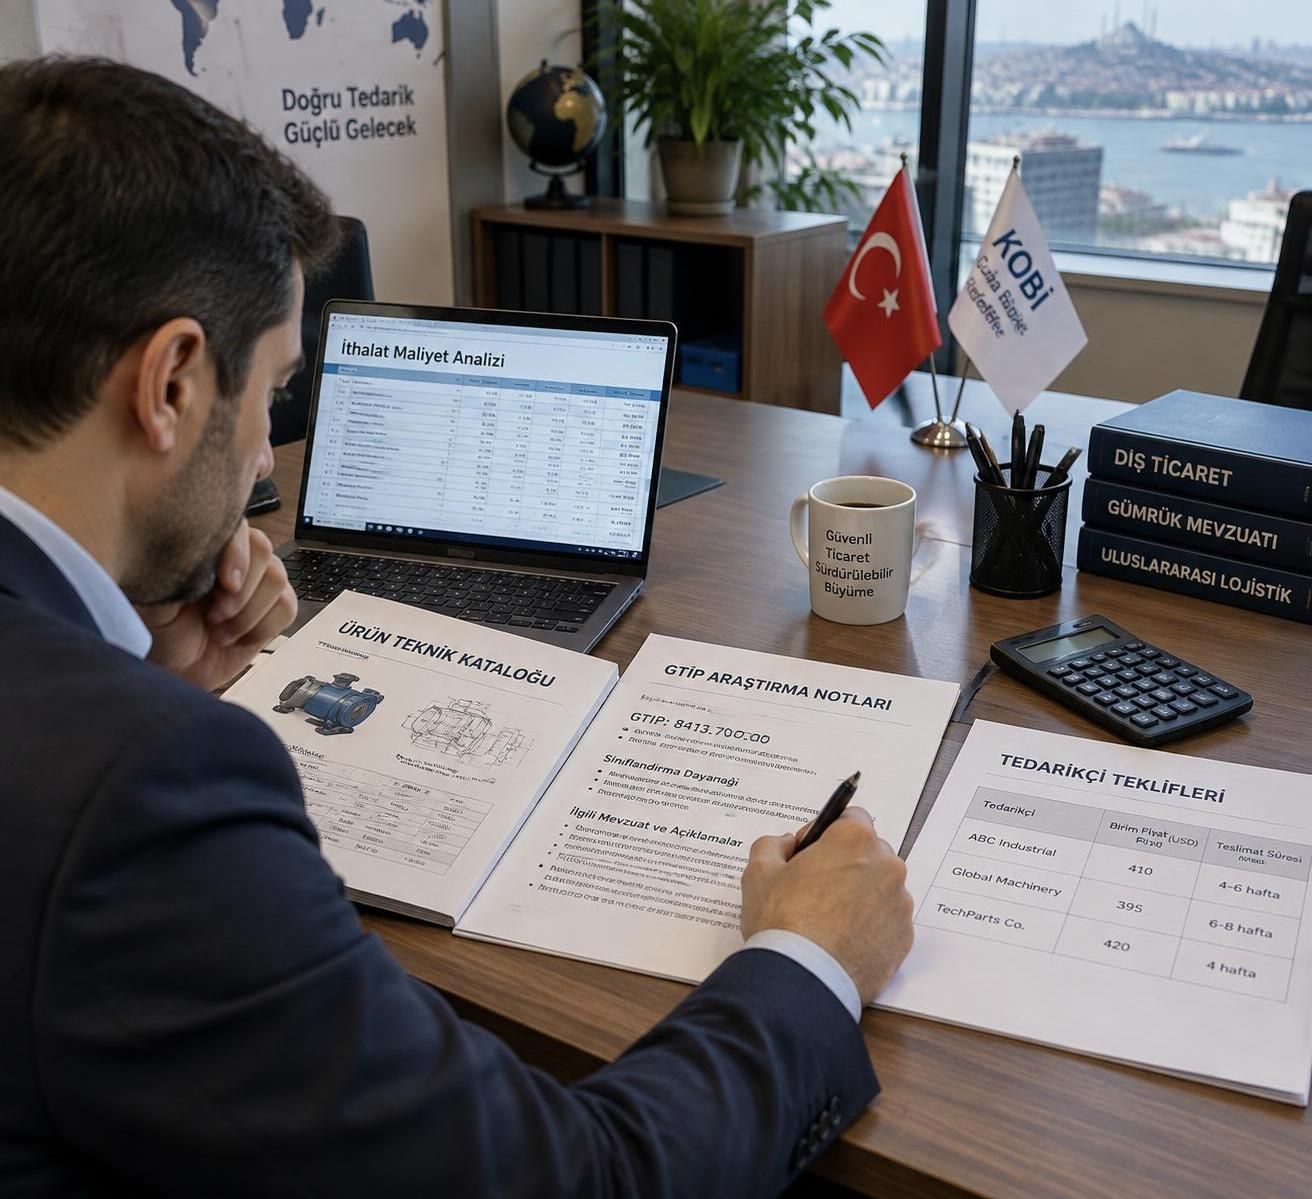
Gümrük mevzuatı, ithalat izinleri ve ürün belgeleri nasıl kontrol edilir?
Ürün sınıflandırması yapıldıktan sonra sıradaki çalışma, Gümrük mevzuatı ve ürünün tabi olduğu teknik kuralların birlikte incelenmesidir. Aynı GTİP altında yer alan eşyalar için dahi kullanım amacı, ürünün teknik niteliği, menşei veya ithalat rejimi farklı belge gereklilikleri doğurabilir. Bu nedenle mevzuat araştırması yalnızca vergi oranına bakılarak tamamlanmış sayılmaz. Ürünün ithalatının serbest olup olmadığı, ön izin gerekip gerekmediği, denetime tabi tutulup tutulmadığı ve satışa sunulmadan önce hangi koşulları karşılaması gerektiği ayrı ayrı değerlendirilmelidir.
İthalat izinleri, ürün grubuna göre ilgili kamu kurumu veya yetkili sistem üzerinden yürütülebilir. Tarım ve gıda ürünlerinde veteriner veya bitki sağlığı belgeleri, belirli medikal ürünlerde sağlık mevzuatına ilişkin kayıt ve izinler, bazı elektrikli ürünlerde ürün güvenliği kontrolleri gündeme gelebilir. TAREKS kapsamında yapılacak başvurular da eşyanın sınıfına ve yürürlükteki denetim düzenlemesine göre değişir. İzin ya da denetim adımlarının sevkiyat ülkeye geldikten sonra fark edilmesi, liman veya antrepoda bekleme ve ardiye maliyetlerini artırabileceği için kontrol sipariş öncesinde tamamlanmalıdır.
Ürün uygunluk belgeleri incelenirken belge üzerindeki marka ve modelin fiilen ithal edilecek ürünle aynı olup olmadığına bakılır. CE işareti bazı ürün gruplarında Avrupa Birliği mevzuatına uygunluk beyanıyla ilişkilidir; ancak işaretin bulunması her ürün için otomatik olarak Türkiye’deki tüm yükümlülüklerin tamamlandığı anlamına gelmez. Teknik dosya, test raporu, üretici beyanı, Türkçe kullanım bilgisi veya etiket koşulları ürün türüne göre istenebilir. Bir tedarikçinin başka bir model için düzenlenmiş raporu göndermesi, sevkiyattaki ürünün uygunluğunu kanıtlamaya yetmez.
Belge setinin ticari ve taşıma evraklarıyla birlikte tutarlı olması gerekir. Temel evraklar arasında ticari fatura, paketleme listesi, taşıma belgesi ve gerektiğinde menşe veya uygunluk belgeleri yer alır. Menşe belgesi, ürünün hangi ülkede menşelendiğini gösteren belgedir; tercihli tarife uygulamalarından yararlanma koşullarının incelenmesinde de önem taşıyabilir. Menşe ülkesi ile sevkiyatın yapıldığı ülke aynı olmayabilir. Örneğin ürün bir ülkede üretilip başka bir ülkedeki dağıtım merkezinden gönderiliyorsa, yalnızca çıkış limanına bakarak menşe belirlenemez.
Belge hazırlığında isim, adres, ürün tanımı, adet, ağırlık, koli sayısı ve para birimi gibi alanlar birbiriyle karşılaştırılmalıdır. Faturadaki ürün modeliyle paketleme listesindeki tanım uyuşmuyorsa, gümrükte açıklama veya düzeltme talep edilebilir. Menşe belgesindeki üretici bilgisi ile ticari faturadaki satıcı bilgisi farklı olduğunda da bunun ticari ilişkiyle açıklanabilir olması gerekir. İşletme her sevkiyat için belgelerin son sürümlerini tek bir dosyada saklamalı, tedarikçiden gelen taslakları yükleme öncesinde kontrol etmelidir.
Mavi Raf, ilk siparişinde ürüne ait teknik dosyanın yalnızca İngilizce hazırlanmış olduğunu fark edebilir. Bu durumda dosyanın kapsamı ve gerekli Türkçe bilgi yükümlülükleri ürün mevzuatına göre değerlendirilir; çeviri ve etiketleme işi gelişigüzel biçimde ürün gümrükteyken başlatılmaz. Benzer şekilde, ürünün “numune” olarak gösterilmesi de ticari nitelikteki sevkiyatı otomatik biçimde izin veya vergi yükümlülüklerinden çıkarmaz. Belge kontrolünün amacı evrak toplamak değil, evrakın doğru ürünü ve doğru işlemi kanıtlamasını sağlamaktır.
Ürün türüne göre gerekli evrakları planlamak isteyen işletmeler, ithalat için hazırlanan belge listesine başvurabilir. Bu liste başlangıç kontrolü sağlar; hangi belgenin somut sevkiyatta zorunlu olduğu ise GTİP, menşe, ürün özellikleri ve güncel mevzuat üzerinden teyit edilmelidir.
Ödeme yöntemleri, taşıma ve lojistik planı nasıl kurulmalıdır?
Satıcıyla fiyat üzerinde anlaşmak, ticari risklerin tamamını ortadan kaldırmaz. Ödeme yöntemleri seçilirken işletmenin nakit akışı, tedarikçinin güvenilirliği, üretim süresi ve sevkiyatın kontrol edilebilirliği birlikte düşünülmelidir. Peşin ödeme, üretime hızlı başlanmasını sağlayabilir ancak mal gönderilmeden önce ödemenin tamamlanması alıcı açısından güvence ihtiyacını artırır. Akreditif, banka aracılığıyla belirli belge ve koşulların yerine getirilmesine bağlı ödeme imkânı sunabilir; buna karşılık bankacılık masrafları, belge şartlarının doğru kurulması ve işlem süresi dikkate alınmalıdır. Vesaik mukabili veya açık hesap gibi seçeneklerde risk dağılımı farklıdır.
Ödeme planında yalnızca mal bedeli değil, döviz kuru hareketi ve banka masrafları da hesaba katılır. Örneğin Mavi Raf, sipariş bedelini ABD doları üzerinden ödeyecekse teklifin geçerlilik süresini, ödeme tarihini ve olası kur değişiminin işletme bütçesine etkisini değerlendirmelidir. Vadeli ödeme işletmeye nakit akışı avantajı sağlayabilir; ancak vade koşullarının ithalat maliyetine etkisi ayrıca incelenmelidir. Vadeli ithalatın finansman yükünü ve ilgili maliyetleri değerlendirmek için vadeli ithalat maliyetine ilişkin hesaplama yaklaşımı kullanılabilir. Ödeme yöntemi kararı, yalnızca satıcının önerisine göre verilmemelidir.
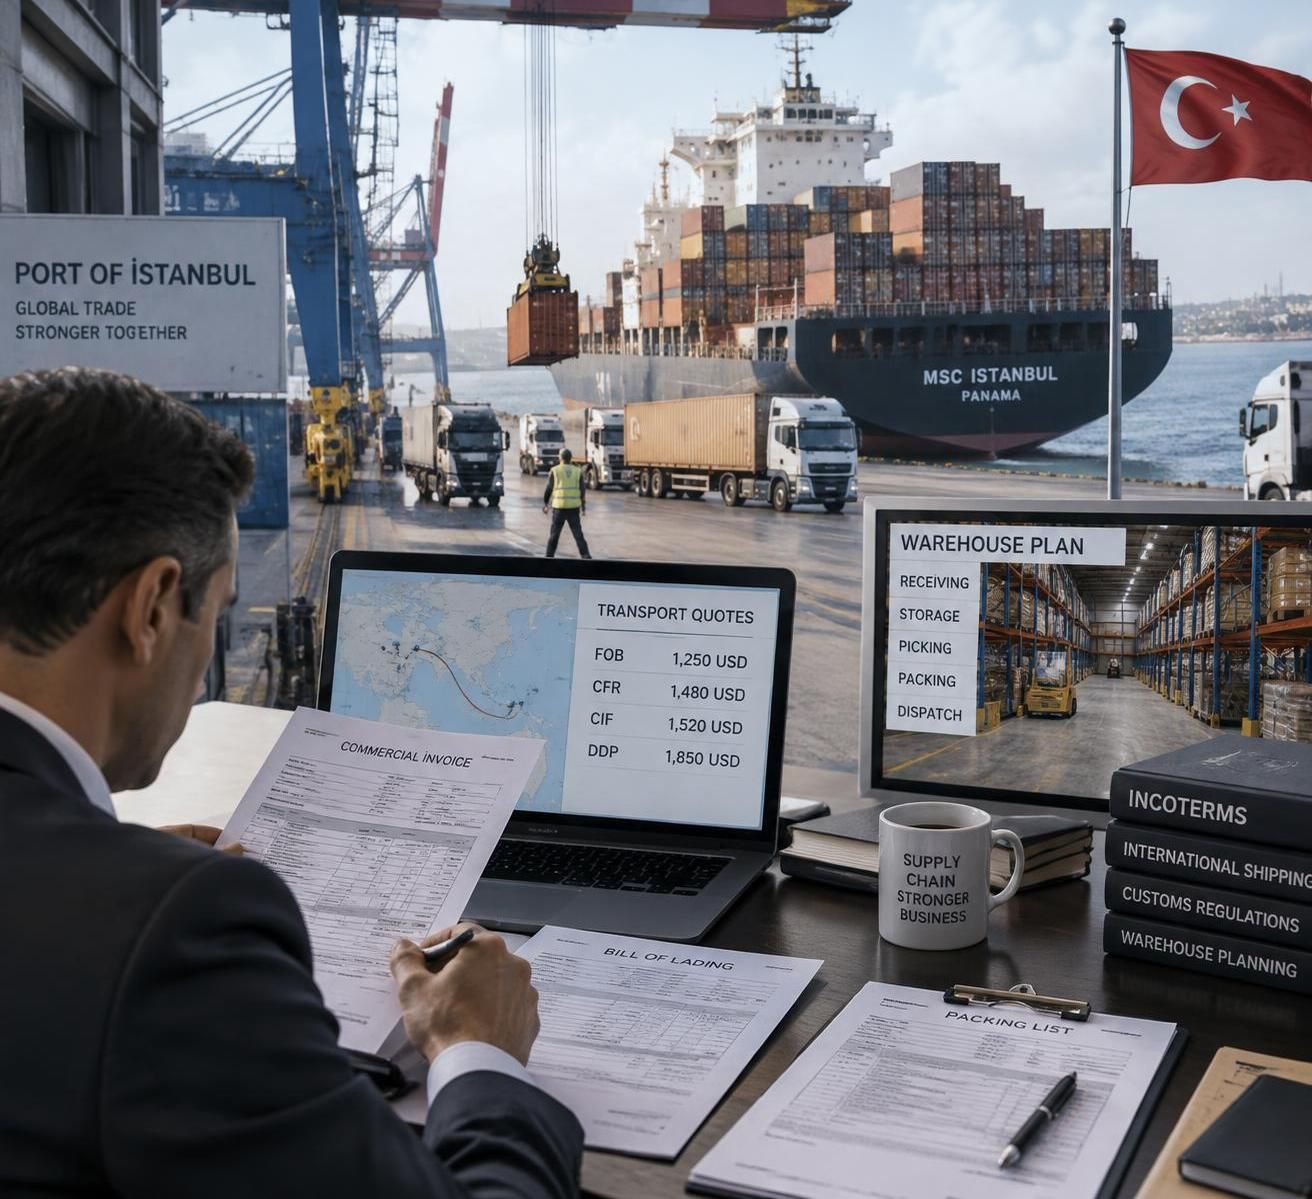
Taşıma ve lojistik planı; ürünün ağırlığına, hacmine, hassasiyetine, teslim süresine ve toplam maliyet hedefine göre yapılır. Deniz yolu büyük ve ağır yüklerde birim taşıma maliyetini düşürebilir, fakat liman ve deniz transit süresi daha uzun olabilir. Hava yolu daha hızlıdır; ancak hacimsel ağırlık hesabı nedeniyle hafif fakat büyük koliler beklenenden pahalıya taşınabilir. Kara yolu, güzergâh ve sınır geçiş koşullarına bağlı olarak esneklik sağlayabilir. Taşıma fiyatı alınırken yalnızca ana navlun değil, çıkış masrafları, varış limanı ücretleri, terminal hizmetleri, gümrükleme ve iç nakliye de sorulmalıdır.
Uluslararası teslim şekli, satıcı ve alıcı arasındaki sorumlulukların hangi aşamada değiştiğini belirler. EXW, FOB, CIF veya DAP gibi Incoterms kurallarında masraf ve risk dağılımı aynı değildir. Teklifte teslim şeklinin kısaltmasını yazmak tek başına yeterli olmaz; yanında belirli teslim yeri ve kullanılan kuralın sürümü de açıkça belirtilmelidir. Örneğin CIF fiyatı sunulması, alıcının varış limanındaki tüm masraflardan muaf olduğu anlamına gelmez. İşletme teklifleri karşılaştırırken aynı teslim noktasına kadar oluşan toplam maliyeti baz almalıdır.
Sigorta da lojistik bütçesinin önemli bir kalemidir. Taşıma sırasında hasar, kayıp veya ıslanma gibi olayların hangi şartlarda karşılanacağı poliçede ve taşıma sözleşmesinde incelenmelidir. Hassas elektronik ürün taşıyan bir sevkiyatta standart ambalaj yeterli olmayabilir; paletleme, nem koruması ve darbe önleyici malzeme için ek bedel çıkabilir. Ürünün taşıma sırasında zarar görmesi hâlinde fotoğraflar, teslim tutanağı ve taşıma belgeleri talep edilebileceğinden, teslim anında koli sayısı ve görünür hasar kontrolü yapılmalıdır.
Depolama ve satış operasyonu da sevkiyat planına bağlanmalıdır. Gümrükten çekilen ürün doğrudan müşteriye gönderilecekse stok kabul, kalite kontrol, barkod ve Türkçe etiket süreçleri önceden hazırlanmalıdır. Mavi Raf, ürünler geldiğinde deposunda yeterli yer bulunmadığını son anda fark ederse ek depolama veya yeniden taşıma gideriyle karşılaşabilir. En uygun lojistik çözümü, yalnızca en ucuz navlun değil; zaman, risk ve varış sonrası masrafları birlikte yöneten çözümdür.
Gümrük beyannamesi, vergi ve harçlar nasıl hesaplanır?
Ürün Türkiye’ye ulaştığında gümrük işlemlerinin temel belgelerinden biri Gümrük beyannamesidir. Beyanname, eşyanın tanımı, GTİP bilgisi, miktarı, kıymeti, menşei ve uygulanacak rejim gibi bilgileri gümrük idaresine sunar. Beyanname hazırlığının dayanağı ticari fatura, taşıma evrakı, paketleme listesi ve ürünün tabi olduğu özel belgelerden oluşur. Bu veriler arasında tutarsızlık bulunması, işlemin uzamasına veya ek açıklama istenmesine neden olabilir. Beyannameyi hazırlayan yetkiliyle ticari ekip arasındaki bilgi akışı bu nedenle düzenli olmalıdır.
Gümrükte ödenecek Vergi ve harçlar, eşyanın GTİP kodu, menşei, gümrük kıymeti ve yürürlükteki düzenlemelere göre belirlenir. Gümrük vergisine ek olarak ithalatta KDV, bazı ürünlerde ÖTV ve ürün ya da işlem özelinde başka mali yükümlülükler gündeme gelebilir. Her ürüne aynı vergi oranının uygulanacağını varsaymak doğru değildir. Serbest ticaret anlaşması veya tercihli tarife imkânı bulunması hâlinde de gerekli menşe koşulları ve ispat belgeleri ayrıca değerlendirilir.
Gümrük kıymeti hesaplanırken satış bedelinin yanı sıra mevzuat uyarınca kıymete eklenmesi gereken taşıma ve sigorta gibi giderler de dikkate alınabilir. Uygulamadaki hesaplama, eşyanın teslim şekli ve işlem belgeleriyle birlikte değerlendirilmelidir. Genel bir maliyet çalışmasında mal bedeli, navlun ve sigortanın hangi bölümlerinin gümrük kıymetine girdiği açıkça gösterilmeli; ardından ilgili vergi oranları uygulanmalıdır. KDV matrahı da yalnızca fatura bedelinden ibaret olmayabilir; gümrük vergisi ve mevzuatta belirtilen diğer unsurlar hesaplamaya katılabilir.
| Maliyet kalemi | İncelenecek bilgi | İşletme açısından etkisi |
|---|---|---|
| Mal bedeli | Fatura para birimi, miktar ve birim fiyat | Başlangıç satın alma tutarını ve döviz riskini belirler. |
| Navlun ve sigorta | Taşıma şekli, güzergâh ve poliçe kapsamı | Gümrük kıymeti ile teslimat maliyetini etkileyebilir. |
| Gümrük vergisi | GTİP, menşe ve geçerli tarife | Ürün maliyetine doğrudan eklenir. |
| KDV ve varsa ÖTV | Ürünün vergiye tabi niteliği ve matrah | Nakit akışı ve satış fiyatı planını etkiler. |
| Ardiye ve terminal giderleri | Bekleme süresi ve taşıma türü | Gecikme hâlinde toplam maliyeti yükseltebilir. |
Tablodaki kalemler her sevkiyatta aynı şekilde oluşmayabilir. Örneğin ÖTV yalnızca ilgili ürün gruplarında gündeme gelir; ardiye ise bekleme süresine, antrepo veya liman tarifesine göre değişebilir. Bu nedenle teklif aşamasında maliyet tablosu hazırlanırken her kalem için tahmini tutar, ödeme zamanı ve hesaplama dayanağı ayrı sütunlarda izlenmelidir. Ürün farklı bir rejim kapsamında ithal ediliyorsa vergilerin tahsil zamanı veya uygulama biçimi de değişebilir. Antrepo ve Dahilde İşleme Rejimi gibi uygulamalar, belirli koşullar altında değerlendirilebilir; bunlar her ithalatçı için otomatik vergi muafiyeti anlamına gelmez.
Gümrük idaresi risk değerlendirmesine göre belge kontrolü veya fiziki muayene yapabilir. Fiziki kontrolde eşyanın beyan edilen tanımla, miktarla ve işaretlemeyle uyumu incelenebilir. Ürün numunesi alınması veya ek teknik açıklama istenmesi hâlinde işletmenin tedarikçiden aldığı katalog ve belgeler sürecin açıklanmasını kolaylaştırır. Beyanname verildikten sonra vergilerin ve gerekli diğer yükümlülüklerin tamamlanması, eşyanın serbest dolaşıma giriş ve teslim aşamasına geçmesini sağlar.
Vergi hesabında tahmin ile kesin tutar arasında fark çıkmaması için GTİP, menşe ve kıymet verileri sipariş öncesinde teyit edilmelidir. Örneğin Mavi Raf’ın taşıma bedeli sonradan değişmişse, başlangıç bütçesindeki gümrük kıymeti varsayımını güncellemesi gerekebilir. Ayrıca kur dönüşümünde işlem tarihinde geçerli kurallar uygulanır; şirketin kendi muhasebe bütçesindeki kur ile gümrük hesaplamasında kullanılan kur aynı olmayabilir. Gümrük maliyetini güvenilir kılan şey, tek bir vergi oranı değil, doğru belgeye dayanan eksiksiz hesaplamadır.
Vergi ve masrafları daha geniş biçimde önceden planlamak için ithalat maliyeti hesaplama yöntemleri incelenebilir. Tahmini maliyet çalışmasında Excel kullanacak işletmeler, her ürün için ayrı GTİP, menşe, navlun, sigorta ve vergi alanı açarak varsayımlarını görünür hâle getirebilir; ancak tablo, güncel tarife ve resmî yükümlülüklerin yerine geçmez.
Gümrükten çekim, teslimat ve ithalat riskleri nasıl yönetilir?
Beyanname ve ödeme aşamalarının tamamlanması, ürünün işletmenin operasyonuna hemen hazır olduğu anlamına gelmez. Gümrükten çekim sonrasında taşıyıcıyla teslim randevusu, depoya giriş, koli ve ürün sayımı, hasar kontrolü ve kalite incelemesi yürütülmelidir. Gümrükte veya limanda bekleyen eşya için oluşabilecek ardiye ve terminal giderleri, sevkiyat planında öngörülmelidir. Ürünün gümrükten çekilebilmesi için beklenen bir belge henüz ulaşmadıysa, dosyanın tamamlanması için tedarikçi, gümrük müşaviri ve lojistik firması arasında net bir sorumlu belirlenmelidir.
Ürün depoya ulaştığında sipariş miktarı ile fiilî teslimat karşılaştırılır. Ambalajda ezilme, su teması veya açılma izi varsa taşıyıcıyla teslim tutanağı düzenlenmesi ve fotoğraf alınması, sigorta başvurusu gerektiğinde önem taşır. Ardından örnek ürünler üzerinde kalite kontrol yapılabilir. Elektrikli cihazlarda çalıştırma testi, tekstil ürünlerinde beden ve dikiş kontrolü, gıda dışı tüketim ürünlerinde etiket ve aksesuar sayımı gibi kontroller ürün türüne göre belirlenir. Kalite kontrolün amacı yalnızca kusurlu ürünü ayırmak değil, tedarikçinin gönderdiği ürünün sözleşmedeki tanıma uyup uymadığını kayıt altına almaktır.
İthalatın gerçek kârlılığı, ürünün gümrükten çıkış fiyatıyla değil, satışa hazır hâle gelene kadar oluşan toplam maliyetle ölçülür. Mal bedeli dışında gümrük vergisi, KDV’nin nakit akışına etkisi, taşıma, sigorta, gümrük müşavirliği, liman masrafları, iç nakliye, depolama, etiketleme ve kalite kontrol giderleri dikkate alınır. E-ticaret yapan bir işletme ayrıca pazaryeri komisyonu, paketleme, iade ve müşteri hizmetleri maliyetini de satış fiyatına yansıtmalıdır. Böylece ilk bakışta ucuz görünen bir ürünün, ek giderler sonrası hedeflenen brüt kârı sağlayıp sağlamadığı anlaşılır.
Ürün ithalatında iade ve garanti koşulları da sipariş öncesinde netleştirilmelidir. Uluslararası iade, iç pazardaki iade sürecinden daha uzun ve masraflı olabilir. Kusurlu ürünlerde tedarikçinin yeni ürün gönderip göndermeyeceği, yedek parça sağlayıp sağlamayacağı ve taşıma ücretini kimin üstleneceği sözleşmede yazılı olmalıdır. Mavi Raf, örneğin 500 adetlik bir siparişte yüzde 3 oranında kusurlu ürün riskini varsayıp bunun satış gelirine etkisini hesaplayabilir. Bu varsayım, tedarikçiden numune ve üretim öncesi kontrol istemek için de somut bir gerekçe oluşturur.
İthalatın türü, süreç ve maliyet yükümlülüklerini değiştirebilir. Serbest dolaşıma girişte ürün iç piyasada kullanılabilir hâle gelirken, geçici ithalat belirli şartlarla eşyanın yeniden yurt dışına çıkarılmasına dayanır. Antrepo rejimi, eşyanın vergileri ödenmeden belirli koşullarda bekletilmesine imkân verebilir; Dahilde İşleme Rejimi ise ithal girdilerin işlenerek yeniden ihraç edilmesi planlanan işletmeler açısından değerlendirilebilir. Bu uygulamalarda izin, teminat, süre ve kapatma koşulları bulunabileceğinden, avantajı varsaymak yerine işletmenin işlem modeline uygunluğu incelenmelidir.
Başarılı bir operasyon için her sevkiyatın dosyası sonradan denetlenebilir biçimde saklanmalıdır. Proforma fatura, sipariş onayı, ticari fatura, paketleme listesi, taşıma ve sigorta belgeleri, menşe evrakı, uygunluk dokümanları, beyanname ve ödeme kayıtları aynı dosyada ilişkilendirilmelidir. Böyle bir kayıt düzeni, tekrar siparişlerde tedarikçi performansını ve gerçek maliyeti karşılaştırmayı kolaylaştırır. Ayrıca beyanname ile muhasebe kayıtlarındaki tutarların karşılaştırılması, işletmenin stok ve maliyet verilerinin tutarlı tutulmasına yardımcı olur.
Gümrük müşaviri, lojistik firması ve satın alma ekibi arasındaki görev paylaşımı da yazılı olmalıdır. Gümrük müşaviri tarife ve beyan süreçlerinde destek verir; ancak ürünün ticari tanımının ve teknik bilgilerinin doğruluğunu sağlayacak veriler ithalatçıdan gelir. Lojistik firması taşıma planını yürütür; fakat teslim şekli, sigorta kapsamı ve varış masrafları işletme tarafından anlaşılmalıdır. Düzenli kontrol noktaları belirlemek, “belgeyi kim gönderecek?” veya “varış masrafını kim karşılayacak?” gibi son dakika belirsizliklerini azaltır. İthalat süreci, siparişten depo kabulüne kadar sorumluları ve maliyetleri izlenebildiğinde yönetilebilir bir ticari operasyona dönüşür.